Last Updated on 2026年10月3日 by oba3
イーサリアム(Ethereum)のレイヤー2であるブラスト(Blast)は2026年10月2日、ネットワークを段階的に終了すると明らかにした。ブラストは、チェーンの維持にかかる継続的なコストがL2から得られる収益を上回り、経済的に持続可能にする現実的な道筋が見いだせないことを理由としている。
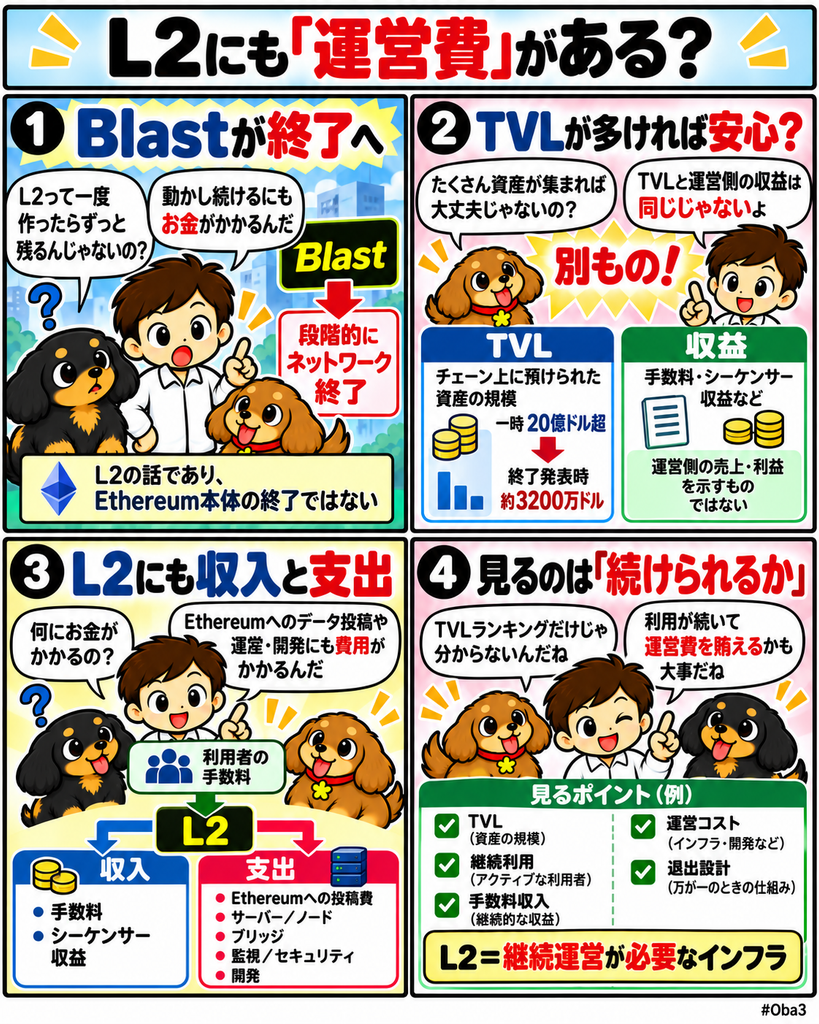
ブラストはメインネット公開前に20億ドルを超えるTVLを集め、一時は有力L2の一つとして注目された。しかし終了発表時点のTVLは約3200万ドルまで縮小している。今回の事例で見るべきなのはTVLのピークではなく、チェーンを動かし続ける固定的なコストを、シーケンサーなどから得る継続収益で賄えるかというL2の事業モデルだ。
何が起きたのか?
ブラストは、ネットワークの運営コストが収益を上回っているとして、L2の運営終了を決定した。報道によると、プロジェクト側は「自立して運営できるチェーン」を目指していたものの、現在の経済条件では継続する合理性がなく、持続可能性を回復する現実的な道筋も確認できないと説明している。
ブラストは2023年にパラダイム(Paradigm)とスタンダード・クリプト(Standard Crypto)が主導する2000万ドルの資金調達を経て始動した。メインネット公開前には約20万人の早期利用者から20億ドルを超えるTVLを集め、ETHやステーブルコインにネイティブ利回りを提供する設計を特徴としていた。
しかし終了発表時点では、ネットワーク上のTVLは約3200万ドルまで低下している。ピークから大幅に資産規模が縮小する中で、取引やシーケンサーから生まれる収益もネットワーク維持費を支えられない水準になったとブラストは判断した。
利用者には資産をイーサリアムのメインネットへ移すよう案内している。まずブラスト側がリド(Lido)関連資産の出金処理を行い、その間は一時的に出金が停止される。その後は通常のインターフェースから2026年10月26日まで出金でき、以降はイーサリアム上のブリッジコントラクトへ直接アクセスする必要があるとされている。
なぜ重要なのか?
L2の評価では、TVL、取引件数、ユーザー数、TPSなどが目立ちやすい。しかしチェーンを長期間運営するには、利用者を集めることと同時に、インフラ費用を継続的な収益で支える必要がある。
L2ではシーケンサーが利用者から手数料を受け取り、イーサリアムへのデータ投稿などに必要な費用を支払う。さらにRPC、ブリッジ、インデックス、監視、開発、セキュリティなど、チェーンを維持するための運営コストも発生する。
そのため、一時的に多額の資産を集めても、取引活動が低下し手数料収入が細れば事業として維持できない場合がある。TVLはチェーン上にある資産量を示す指標ではあるが、ネットワーク運営会社の売上や利益を直接示しているわけではない。
市場構造への影響
ブラストの終了は、L2市場を見る指標を考え直す材料になる。これまで新しいL2は、インセンティブ、エアドロップ期待、ポイント制度、高い利回りなどを使って短期間で資産と利用者を集める戦略を採用してきた。
こうした施策は初期流動性の形成には有効でも、インセンティブが弱まった後に利用が残らなければ、取引手数料やシーケンサー収益も縮小する。結果として「大きなTVLを一度作れるか」と「数年間チェーンを維持できる収益を作れるか」は別の能力になる。
ブラストの場合、ネイティブ利回りという明確な特徴があり、立ち上げ時には大規模な資産を呼び込んだ。それでもネットワーク終了に至ったことは、差別化機能や初期TVLだけではL2の継続性を保証できないことを示す。
今後はL2同士の競争でも、ユーザー獲得数だけでなく、1日当たりの手数料収入、シーケンサー利益、イーサリアムへのデータ投稿費、開発・運営費などを含めた採算性が重要になる。チェーンを一つのソフトウェア製品ではなく、継続運営が必要なインフラ事業として見る視点が必要になる。
資金・規制・流動性との関係
今回の終了で重要なのは、ネットワーク上の資産が突然消失したという話ではない。利用者にはイーサリアムへ資産を戻すための期間が設けられており、終了までの移行手続きが進められている。
一方、L2の終了は流動性の移動を伴う。ブラスト上に存在していたETH、ステーブルコイン、DeFiポジションなどがメインネットや別のL2へ移れば、ネットワーク上のDEXやレンディング市場は段階的に流動性を失うことになる。
特にL2では、チェーンそのものだけでなく、その上にあるアプリも利用者と流動性へ依存する。基盤チェーンが終了を決めれば、アプリ側は別チェーンへの移行やサービス終了を迫られる場合があり、インフラ事業者の採算問題がエコシステム全体へ波及する。
また、ブラストの終了理由として確認されている中心は規制ではなく経済性だ。どの地域でライセンスを取得できるかという問題ではなく、現在の利用規模と収益ではネットワーク維持コストを正当化できないという事業判断である。この点は、規制による退出と市場採算による退出を分けて理解する必要がある。
初心者向け補足
L2は、イーサリアム上の取引をより安価かつ高速に処理するためのネットワークだ。多くのL2では、利用者の取引をシーケンサーがまとめ、その結果や必要なデータをイーサリアムへ送る。
利用者が支払う手数料のすべてが運営側の利益になるわけではない。イーサリアムへデータを投稿する費用、サーバーやノードの運営、ブリッジ、セキュリティ、開発人員などに支出が発生する。そのため取引量が減れば、チェーンを動かし続けても赤字になることがある。
TVLも利益とは異なる。TVLが10億ドルあっても、その資産がほとんど動かず手数料を生まなければ、チェーン運営会社の収益は限定される。逆にTVLが比較的小さくても、多数の取引や高いサービス利用があれば継続収益を作れる場合がある。
今回のブラストは、この違いを分かりやすく示す事例だ。一時20億ドルを超える資産を集めたことと、数年後も採算の取れるネットワークを維持できることは同じではない。
Web3Timesの視点
ブラストの終了で追うべきなのは「L2ブームが終わったか」という大きな結論ではない。重要なのは、どのL2が継続的な利用から運営費を上回る収益を作れているかという個別の事業構造だ。
第一の観測点はシーケンサーの採算性になる。利用者が支払う手数料からイーサリアムへの投稿費やインフラコストを差し引いた後に、どれだけ利益が残るかを見る必要がある。第二はインセンティブ終了後の利用量で、ポイントやトークン報酬が弱まってもユーザーとアプリが残るかが重要になる。
第三は、チェーン終了時の退出設計だ。利用者が資産を安全に戻せる期間、ブリッジコントラクトへのアクセス、L2上のアプリが別ネットワークへ移行できるかまで含めて、L2の持続可能性を評価する必要がある。
今後L2が増え続けるなら、すべてのネットワークが永久に運営されるとは考えにくい。チェーンの立ち上げが容易になるほど、利用を集められないネットワークが統合や終了へ向かう局面も増える可能性がある。ブラストの事例は、L2をTVLランキングだけで見るのではなく、手数料収入、運営費、継続利用、退出手順まで含む一つのインフラ事業として評価する必要性を浮き彫りにしている。