Last Updated on 2026年10月16日 by oba3
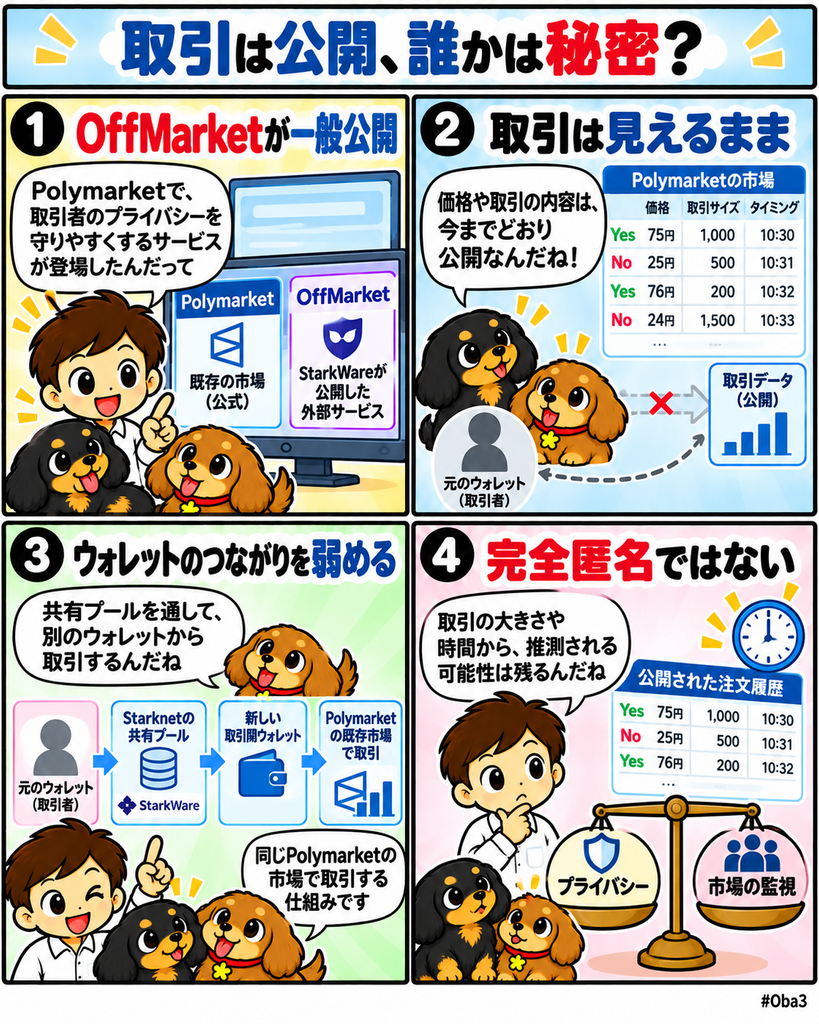
スタークウェア(StarkWare)は2026年10月14日、予測市場ポリマーケット(Polymarket)をより私的に利用するためのサービス「OffMarket」を一般公開した。8月から限定提供していた機能を広げたもので、利用者はスタークネット(Starknet)の共有プライバシープールへUSDCを預け、既存の公開ウォレットとPolymarket上のポジションを直接結び付けにくい状態で取引できる。
重要なのは、Polymarketの取引自体を非公開にする仕組みではない点だ。注文は引き続きPolymarketの既存市場で、同じ買い手と売り手、同じ市場価格に対して執行される。市場、価格、取引サイズ、タイミングは公開されたままで、OffMarketが隠そうとするのは主に「その取引を誰の既存ウォレットと結び付けるか」という部分になる。透明性を全面的に消すのではなく、公開市場の上へ限定的な取引秘匿性を重ねる設計だ。
何が起きたのか?
OffMarketは、利用者がUSDCをStarknet上のオープンソースの共有プライバシープールへ預け、そこから新しいPolygon側ウォレットを使ってPolymarketへ注文を送る仕組みを採用する。利用者の秘密鍵はブラウザ内で管理され、StarkWareによるとサービスは非カストディ型で運営される。
現在の入金上限は1アカウント当たり1000USDC。利用者数や限定公開期間中の取引高は公表されていない。共有プライバシープール全体では、StarkWareが参照したデータで約150万ドル、約1万7000件の入金があるとされている。
注文はOffMarket独自の流動性プールで約定するのではない。Polymarket本体の市場へ送られ、通常利用者と同じ相手方と同じ価格で取引する。これにより、プライバシーを得る代わりに別市場へ流動性を分割する構造を避けている。
一方で完全な匿名化ではない。新しいウォレットへのUSDC移動や、そのウォレットからPolymarketへ送られる取引は公開されるため、注文サイズや取引時刻が特徴的なら、外部から同一人物だと推測される可能性が残る。
またOffMarketはPolymarket自身が提供する公式商品ではなく、両社に正式な提携関係や専用アクセスがあるわけでもない。Polymarketの認証済みBuilderプログラムに参加しているが、地理的制限はPolymarket本体に従い、米国利用者は対象外となる。
なぜ重要なのか?
オンチェーン市場では、透明性が価格形成や監査可能性を高める一方、大口トレーダーにとっては自分の取引戦略が公開される問題もある。ウォレットが特定されれば、現在のポジション、過去の取引、注文サイズを競合トレーダーや分析事業者から追跡される。
予測市場ではこの問題が特に大きい。ある参加者が独自情報や分析を基にポジションを構築していても、購入を始めた時点で市場から観測されれば、その情報価値を他者に先回りされる可能性がある。
OffMarketが狙うのは、価格や約定そのものを隠すことではなく、取引履歴を既知のウォレットへ継続的に積み上げる構造を弱めることだ。これが機能すれば、大口参加者や専門トレーダーにとってオンチェーン市場へ参加する際の情報漏えいコストを下げられる余地がある。
一方で、市場監視まで同時に失えば別の問題が生じる。予測市場では内部情報利用や市場操作への監視が重要になるため、取引者のプライバシーと規制・監視可能性を両立させる設計が必要になる。
市場構造への影響
OffMarketの構造で注目すべきなのは、プライバシーと流動性を別々の市場へ分けなかった点だ。完全に独立した匿名市場を作れば、通常のPolymarketとプライベート市場へ注文が分散し、スプレッドや価格形成が悪化する可能性がある。
今回は同じPolymarket市場へ注文を送るため、既存の流動性と価格形成を維持したまま、資金源と既知ウォレットの結び付きを弱めようとしている。市場の透明性を完全に捨てず、参加者の識別可能性だけを下げる中間的な設計になる。
ただし取引サイズと時間が公開される以上、流動性の薄い市場では匿名性が弱くなる。たとえば通常ほとんど取引のない市場で一度に大きな注文を出せば、新しいウォレットを使っていても外部情報との組み合わせで推測されやすい。
したがってプライバシーの強さは暗号技術だけでは決まらない。同時にプールへ参加する利用者数、各注文の均質性、市場自体の取引量によっても変わる。利用者が少ない時間帯では、共有プールを使っていても匿名集合が小さくなる。
資金・規制・流動性との関係
OffMarketでは、コンプライアンス対応のため閲覧用のマスターキーも用意されている。独立したコンプライアンス企業ファイナンシャル・プライバシー(Financial Privacy Inc.)がこの閲覧鍵を安全な環境で管理し、制裁リストとの照合や、裁判所・規制当局などから適法な要請を受けた場合の情報開示に対応する。
この閲覧鍵では利用者資金を移動できず、取引情報を見るための権限に限定される。StarkWareと同社はマルチシグ構成で鍵管理を行うとしており、無条件にすべての取引情報を公開する仕組みではない。
ここにOffMarketの制度的な特徴がある。完全匿名を目指すのではなく、通常時には公開ウォレットとの関連性を隠しつつ、一定の法的条件下では情報を開示できる構造を採用している。
一方、こうした選択的開示が各国規制当局からどの程度受け入れられるかはまだ確定していない。予測市場そのものへの規制も地域によって異なるため、プライバシー機能を追加しただけで規制上の問題が解消されるわけではない。
初心者向け補足
通常のブロックチェーンでは、ウォレットの本名が表示されなくても、同じアドレスを使い続ければその人の取引履歴をまとめて追跡できる。
たとえばあるウォレットが特定の予測市場で何度も大きなポジションを持っていれば、外部情報から持ち主が推測された後は、過去と現在の取引をまとめて分析される可能性がある。
OffMarketは、この既存ウォレットと取引用ウォレットの直接的なつながりを隠すために共有プールとゼロ知識技術を使う。ただし取引そのものを消すわけではないため、「誰が取引したか」を隠しやすくするサービスであって、「何が取引されたか」を完全に隠すサービスではない。
そのため匿名化というより、取引者と公開ポジションのリンクを弱めるプライバシー機能と理解する方が正確だ。
Web3Timesの視点
今回見るべきなのは、Polymarketで匿名取引が可能になったという単純な話ではない。オンチェーン市場が持つ公開価格形成を維持しながら、どこまで参加者のポジション情報を隠せるかという市場設計の実験だ。
第一の観測点は流動性を分断せずにプライバシーを追加できるかである。OffMarketは独立した注文板を作らず、Polymarketの既存注文へアクセスする。これにより価格形成を共有できる一方、プライバシー層だけを追加する構造になる。
第二は実際の匿名集合の大きさだ。共有プールへ資金が増え、同時に多くの利用者が取引するほど資金源を推測しにくくなる。反対に利用者が少なければ、暗号技術が正しくても取引パターンから特定されやすい。
第三は選択的開示だ。Financial Privacy Inc.が閲覧鍵を管理し、適法な要請に応じて情報を開示できる仕組みは、完全公開と完全匿名の中間に位置する。この方式が規制された金融サービスで採用可能なプライバシーモデルになるかは重要な観測点になる。
第四は機関参加への影響である。大口投資家にとって、注文を出した瞬間に戦略やポジションが推測される市場は使いにくい。既存流動性を維持したまま取引者の履歴を隠せるなら、予測市場だけでなくDEXやトークン化証券取引でも同様の需要が生まれる余地がある。
オンチェーン金融では、透明性が常に最大であるほど市場品質が高いとは限らない。価格と約定は公開しながら、参加者の保有履歴や資金源だけを必要以上に露出させない設計も考えられる。OffMarketは、ブロックチェーン金融が全面公開と全面匿名の二択ではなく、価格形成、プライバシー、監視可能性を別々に設計する段階へ進んでいることを示す事例として見ることができる。