Last Updated on 2026年10月9日 by oba3
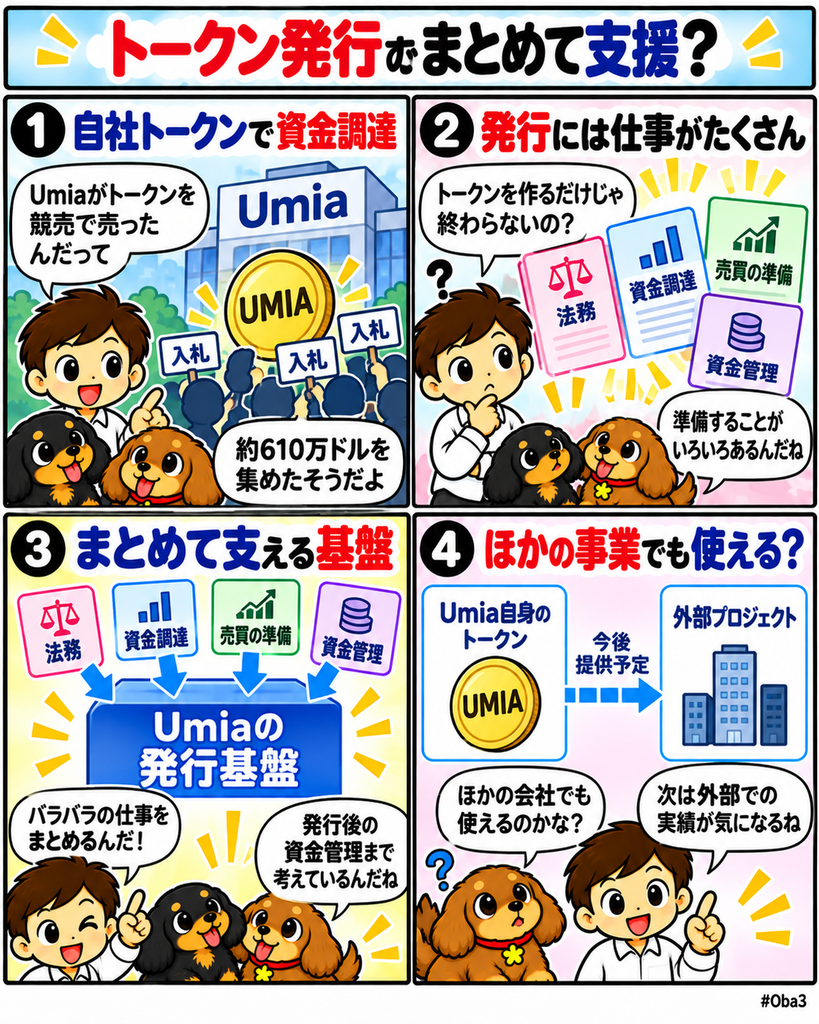
暗号資産プロジェクトの立ち上げ基盤を開発するウミア(Umia)は2026年10月5日、自社トークンUMIAのオンチェーン競売を通じて611万ドルを調達したと発表した。ギャラクシー・ベンチャーズ(Galaxy Ventures)、デジタル・カレンシー・グループ(Digital Currency Group・DCG)、ドレイパー・アソシエーツ(Draper Associates)など10のファンドに加え、約700の個人入札者が参加した。
今回の610万ドルは一般的な株式資金調達ではない。Umia自身を最初の利用案件として、トークン発行、オンチェーン競売、法的な事業構造、非カストディ型トレジャリー、初期流動性、ガバナンスまでを一つの仕組みで実際に動かしたうえで資金を集めた。注目点は調達額より、プロジェクトが個別に組み立ててきたトークン発行業務を外部サービスとしてまとめようとしていることにある。
何が起きたのか?
UmiaのUMIA競売はベース(Base)上で2026年8月26日から9月2日まで7日間実施された。最初の3日間は審査済みファンドとzkTLSで条件を確認したコミュニティ参加者向けの期間とし、その後に一般向け競売へ移行した。
競売では1730万UMIAが販売され、これは総供給量5000万枚の34.6%に相当する。最終価格は1UMIA当たり0.36ドルとなり、競売時点の完全希薄化後評価額は1800万ドル。最低調達額として設定していた200万ドルを大きく上回り、合計611万ドルを調達した。
Umiaの公開資料によると、調達資金のおよそ20%はUMIAとUSDCの初期流動性へ割り当てられ、残りは非カストディ型のプロジェクトトレジャリーへ入った。通常運営向けにはスマートコントラクトで月12万ドルの支出上限が設定され、それを超える変更にはガバナンス手続きが必要になる。
今回参加したファンドにはギャラクシー・ベンチャーズ、DCG、ドレイパー・アソシエーツのほか、メイブン11(Maven 11)などが含まれる。ただし、各ファンドが出資した金額は個別には公表されていない。
Umiaはこの仕組みを自社専用にせず、外部プロジェクトへ提供する段階へ入っている。最初の外部案件として、オープンソース開発者へ報酬を提供するSlop Cashが公表されており、最初の外部トークンローンチは2026年第4四半期に予定されている。
なぜ重要なのか?
暗号プロジェクトがトークンを発行する場合、スマートコントラクトを作るだけでは完結しない。法人や財団などの法的な器、知的財産の帰属、トークン配分、資金調達方法、トレジャリー管理、取引開始時の流動性、意思決定方法まで設計する必要がある。
これまでは法律事務所、マーケットメーカー、トークン設計会社、DEX、カストディ、ガバナンス基盤などを個別に組み合わせるケースが多かった。その結果、事業を運営する法人、トークン、知的財産、売上、トレジャリーの間で権利関係が分離する問題も生じやすい。
Umiaが狙うのは、この発行工程を一つの運用スタックへまとめることだ。同社は事業の知的財産、収益、トレジャリーとトークンを共通の法的構造へ置き、競売後もオンチェーンで資金管理と意思決定を続けるモデルを提示している。
つまり「トークンを販売する場所」という従来型ローンチパッドより範囲が広い。発行前の法的形成から、資金調達、初期流動性、発行後のトレジャリー運営までを継続的に支えるサービスとして設計されている点が今回の固有性になる。
市場構造への影響
新規トークン市場では、これまでプロジェクト側が発行業務を内部で抱えることが多かった。しかし必要な専門領域が増えるほど、発行そのものを外部インフラへ委託する余地が生まれる。
Umiaでは、競売方式による価格形成、法的な事業構造、トレジャリー、初期流動性、ガバナンスをあらかじめ一つの仕組みとして用意する。外部プロジェクトはその基盤を利用し、自前で各サービスをゼロから組み合わせる負担を減らすことを目指す。
ここで重要なのは、標準化によってトークン発行数が単純に増えるかどうかではない。どのルールで初期価格を決め、誰が調達資金を管理し、どの程度の流動性を最初から用意し、発行後の意思決定を誰が担うかが事前に明確になることで、発行市場の役割分担が変わる可能性がある。
一方、Umiaのモデルが業界標準になったわけではない。現時点で最も具体的な実績は自社UMIAのローンチであり、外部プロジェクトで同じ仕組みが継続的に機能するかはこれから検証される。自社トークンで成功した価格形成や流動性設計が、異なる事業モデルにも適用できるかが次の段階になる。
資金・規制・流動性との関係
今回の611万ドル調達で特徴的なのは、資金調達とトークンの市場形成が別工程になっていないことだ。UMIAは競売によって価格を決め、その売却代金の一部を初期流動性へ回し、残りをプロジェクトのトレジャリーへ入れる構造を採用した。
競売では総供給量の34.6%に相当する1730万枚を販売しており、ベンチャーキャピタルだけに初期配分する形ではない。ファンドと個人参加者が同じローンチ過程へ参加する設計自体が、Umiaが外部案件へ提供しようとしている商品の実証にもなった。
またトレジャリーは、チームが自由に全額を引き出せる設計ではない。通常支出には月間上限を設け、それ以上の資金配分変更を意思決定市場へ委ねる仕組みを採用している。これは資金調達後のトレジャリー管理まで発行基盤へ組み込もうとする試みだ。
法的構造も重要になる。トークン発行では、トークン保有者が事業の売上や知的財産に対してどのような位置付けを持つのかが曖昧になりやすい。Umiaは事業、知的財産、収益、トレジャリーをトークンと同じ法的枠組みへ置くことを特徴としている。
ただし、その仕組みを利用すれば各国の証券規制やトークン販売規制を自動的に満たせるわけではない。販売対象者、トークンの権利、提供地域などによって必要な規制対応は変わる。法的ラッパーの標準化と、各法域での適法性は分けて確認する必要がある。
初心者向け補足
トークンローンチというと、暗号資産を新しく作って取引所へ上場する作業だけを想像しやすい。しかし実際には、その前後に多くの工程がある。
たとえば発行する枚数と配分を決め、投資家から資金を集め、市場で最初に売買できる流動性を準備し、集めた資金を保管するトレジャリーを作る必要がある。さらに、重要な資金支出や事業方針を誰が決定するかというガバナンス設計も必要になる。
Umiaは、こうした工程を一つのサービスへまとめようとしている。今回のUMIAでは、自社が最初の利用者になり、オンチェーン競売で611万ドルを調達し、その一部から流動性を作り、残りをルール付きのトレジャリーへ配置した。
そのため今回のニュースは、通常のスタートアップが投資家から610万ドルの株式出資を受けた話とは異なる。自社が今後販売するトークン発行基盤を自分たちのトークンで実際に使い、その過程で資金を調達した事例になる。
Web3Timesの視点
今回見るべきなのは、Umiaが610万ドルを集めたことだけではない。トークンを発行するプロジェクト側の仕事が、どこまで専門インフラへ切り出されるかだ。
第一の観測点は外部案件だ。UMIAはUmia自身のプロジェクトであり、自社設計の仕組みを自社で利用したケースになる。Slop Cashを含む外部プロジェクトでも同じ法務、競売、流動性、トレジャリーの組み合わせが機能するかによって、サービスとしての再現性が見えてくる。
第二は価格形成である。Umiaは固定価格で大量のトークンを配るのではなく、オンチェーン競売を発行プロセスに組み込んでいる。参加者の需要から初期価格を形成する方式が、発行直後の価格乖離や配分の偏りをどこまで抑えられるかが重要になる。
第三は流動性の扱いだ。今回のUMIAでは調達資金のおよそ20%を初期流動性へ使った。トークンを発行した後に別途マーケットメーカーやDEX流動性を探すのではなく、ローンチ時点から市場形成に必要な資金を確保する考え方になる。
第四はトレジャリーと事業の接続である。トークンだけが市場で取引され、知的財産、売上、調達資金を別会社が握る構造では、トークン保有者と事業の経済関係が分かりにくくなる。Umiaはこの分断を法的構造とオンチェーン資金管理の双方から縮めようとしている。
新規トークン市場が成熟する過程では、すべてのプロジェクトが発行、法務、資金調達、流動性、ガバナンスを内製する必要はなくなる可能性がある。株式市場で証券会社、取引所、カストディアン、トランスファーエージェントが役割を分担するように、トークン市場でも発行工程そのものを専門事業者が提供する領域が形成され得る。Umiaの610万ドル調達は、そのモデルを自社トークンで実証した最初の案件であり、今後は外部プロジェクトで同じ仕組みを再現できるかが評価軸になる。