Last Updated on 2026年10月15日 by oba3
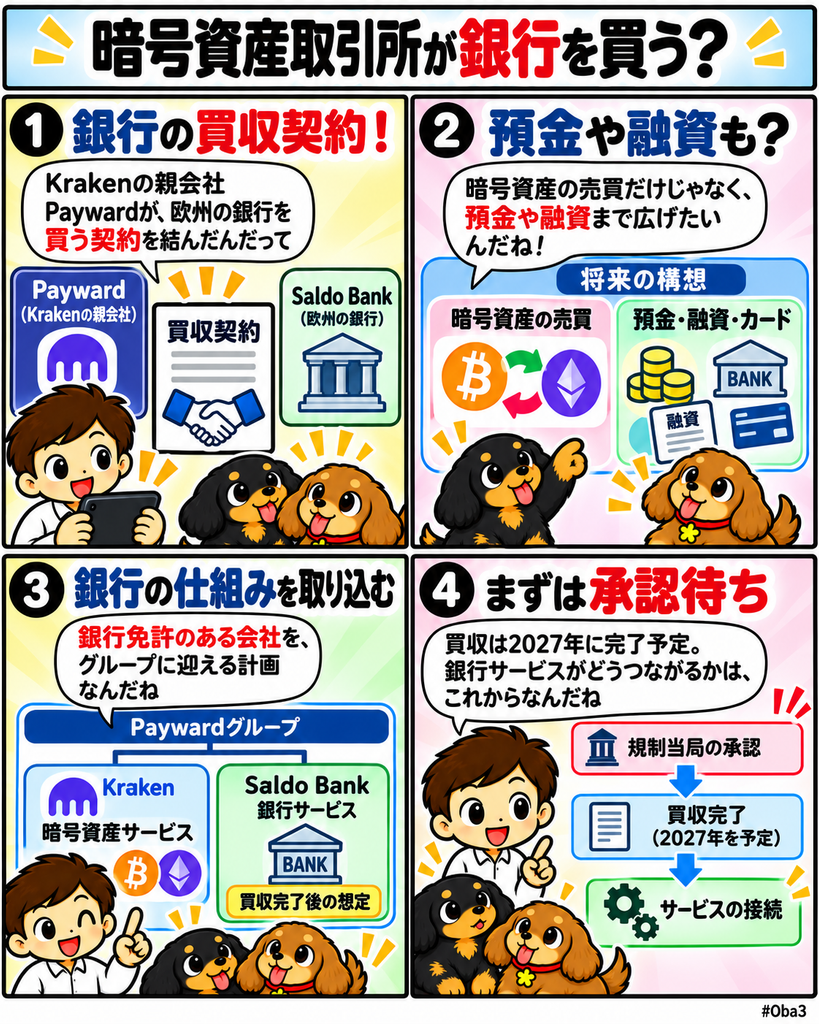
暗号資産取引所クラーケン(Kraken)の親会社ペイワード(Payward)は2026年10月14日、フィンランドの持株会社Saldo Finance Oyを買収する正式契約を締結した。傘下のサルド・バンク(Saldo Bank)はリトアニアで銀行免許を持ち、フィンランド、スウェーデン、ドイツでも事業を展開し、オランダへのパスポート権も持つ。買収は規制当局の承認などを条件に2027年の完了を予定しており、現時点ではPaywardが銀行を所有した状態ではない。
今回見るべきなのは、暗号取引所が別事業へ多角化するという話だけではない。買収が完了すれば、Paywardは預金を受け入れ、融資し、カードを発行し、SEPA決済へ接続するための銀行基盤を自社グループへ取り込める。取引、保管、決済の上に預金と信用創造まで重ねることで、暗号企業と銀行の境界を事業モデルそのものから薄くしようとしている。
何が起きたのか?
Paywardは公式発表で、Saldo Bankを傘下に持つSaldo Finance Oyを取得する契約を締結したと発表した。買収価格は公表されていない。取引は通常のクロージング条件と規制承認を前提としており、2027年の完了を見込んでいる。
Saldo Bankはデジタル中心の専門銀行で、現在すでに複数市場で個人向け定期預金を提供している。消費者向け融資はリトアニア、フィンランド、スウェーデン、中小企業向け融資はリトアニアとフィンランドで展開しているほか、フィンランドではクレジットカード事業も行っている。
買収完了後、Paywardは欧州顧客向けに利息付き預金、消費者・中小企業向け融資、カード発行、SEPA決済、Banking-as-a-Serviceなどを展開する計画だ。ただし、これらが2026年10月時点ですでにKraken利用者へ提供されているわけではない。
Paywardは現在、アイルランド中央銀行から電子マネー機関のライセンスを持つほか、米国ではKraken Financialを通じた銀行インフラを構築している。同社によると、これまでに累計20億ドル超の融資を組成してきた。Saldo Bank買収は、こうした個別の金融機能にEU銀行免許を加える位置付けになる。
なぜ重要なのか?
暗号資産企業はこれまで、銀行と提携して法定通貨の入出金、口座、カード、融資などを提供することが多かった。この構造では、顧客との接点を取引所が持っていても、預金や信用供給の基盤では外部銀行への依存が残る。
PaywardがSaldo Bankを取得すれば、この関係が変わる。暗号資産やトークン化資産を扱う顧客に対して、同じグループ内で預金口座、決済、カード、融資まで提供できる可能性があるからだ。
Payward自身も、今回の狙いを「銀行になるために銀行を買う」のではなく、顧客が資産を保有し、移動し、運用するための基盤を自社で持つことだと説明している。つまり銀行免許を単体の商品ではなく、取引や資産管理の下に置くインフラとして捉えている。
市場構造への影響
暗号取引所の従来モデルでは、顧客は取引所で暗号資産を売買し、法定通貨部分では銀行へ戻ることが多かった。預金と融資を内製できれば、この分断を縮められる。
たとえば顧客がユーロ預金を保有し、その資金を暗号資産やトークン化株式へ移し、必要に応じてカード決済や融資へ使うという流れを、同じ金融グループ内で接続しやすくなる。Paywardは取引、ステーキング、資産管理、トレジャリーサービスまで、預金関係の上に載せる構想を示している。
この変化は、暗号取引所と銀行の競争領域を近づける。銀行が暗号資産取引やカストディへ進む一方で、暗号企業側は銀行免許を取り込み、預金と貸出へ進む。両者が同じ顧客の資産、決済、信用を取り合う構図になる。
ただし買収契約を締結しただけで、この統合が完成したわけではない。規制承認、システム統合、預金保護制度との接続、各国でのサービス展開などが残っているため、実際の事業効果は2027年以降に確認する必要がある。
資金・規制・流動性との関係
銀行免許が持つ最大の違いの一つは、顧客預金を正式な銀行商品として受け入れ、その資金基盤を貸出や決済へ使えることだ。電子マネー機関のライセンスでは提供できる機能がより限定されるため、Saldo Bank取得はPaywardの資金調達構造そのものを変える可能性がある。
Saldo Bankは現在、複数国で預金を集め、消費者や中小企業へ融資する既存の銀行事業を持つ。Paywardはこれをゼロから構築するのではなく、免許、顧客基盤、融資システムをまとめて取得しようとしている。
さらにBanking-as-a-Serviceを通じ、カード発行や融資機能を他のフィンテック企業へ提供する計画もある。つまり銀行機能をKrakenの顧客向けだけで使うのではなく、Payward Servicesを通じた外部向けインフラへ展開する余地もある。
一方、銀行を保有すれば規制負担も増える。自己資本、流動性、預金者保護、信用リスク、マネーロンダリング対策など、暗号資産取引所とは異なる銀行規制を継続的に満たす必要がある。銀行免許は事業範囲を広げる一方、経営上の制約も強める。
初心者向け補足
電子マネー機関と銀行は同じではない。電子マネー機関は送金や決済、電子マネー発行などを提供できるが、一般的な銀行のように預金を集め、その資金を融資へ回す機能には制約がある。
Saldo Bankのような銀行を取得すると、Paywardは規制承認を前提に、預金と融資を自社グループの金融サービスへ追加できる。これが今回の買収で最も大きな違いになる。
また、Krakenがすぐに銀行へ変わるという意味でもない。買収主体は親会社Paywardであり、銀行サービスと暗号資産取引サービスは規制上それぞれ異なる法人や許認可の下で運営される可能性がある。
重要なのは、利用者から見た入口が一つに近づくことだ。裏側の法人や規制枠組みが分かれていても、預金、暗号資産、カード、融資を同じグループのサービスとして利用できるようになれば、体験としては総合金融機関へ近づく。
Web3Timesの視点
今回見るべきなのは、Krakenが銀行サービスを追加するという機能拡張だけではない。Paywardが預金と融資という金融機関の最も基礎的な機能を、自社インフラの中へ取り込もうとしていることだ。
第一の観測点は規制承認である。契約は締結されたが、買収完了は2027年を予定している。完了すれば、暗号資産を中核に成長した企業によるEU銀行所有の先行事例として、他社の銀行免許戦略にも影響を与える可能性がある。
第二は預金と暗号資産の接続方法だ。ユーロ預金をKraken上の暗号資産、ステーブルコイン、トークン化株式へどの程度滑らかに移せるかによって、銀行買収の実務的な価値が見えてくる。
第三は融資である。Paywardはすでに20億ドル超の融資を組成してきたが、銀行を保有すれば消費者や中小企業向け信用まで同じグループで提供できる。将来、暗号資産やトークン化資産を担保とした融資と銀行貸出をどう組み合わせるかが注目点になる。
第四は顧客関係の支配点だ。取引所は売買の瞬間に顧客と接するが、銀行は給与受取、預金、決済、カード、借入など日常的な資金関係を持つ。Paywardが狙っているのは、暗号取引の利用者を増やすこと以上に、この基礎的な金融関係を自社側へ移すことだ。
暗号企業と伝統金融の融合は、銀行が暗号資産を取り扱う一方向だけではない。暗号企業が銀行免許、預金基盤、融資能力を取得する逆方向の統合も始まっている。PaywardによるSaldo Bank買収計画は、取引所が銀行の周辺サービスを追加する段階から、銀行機能そのものを垂直統合する段階へ進む動きとして見ることができる。