Last Updated on 2026年10月6日 by oba3
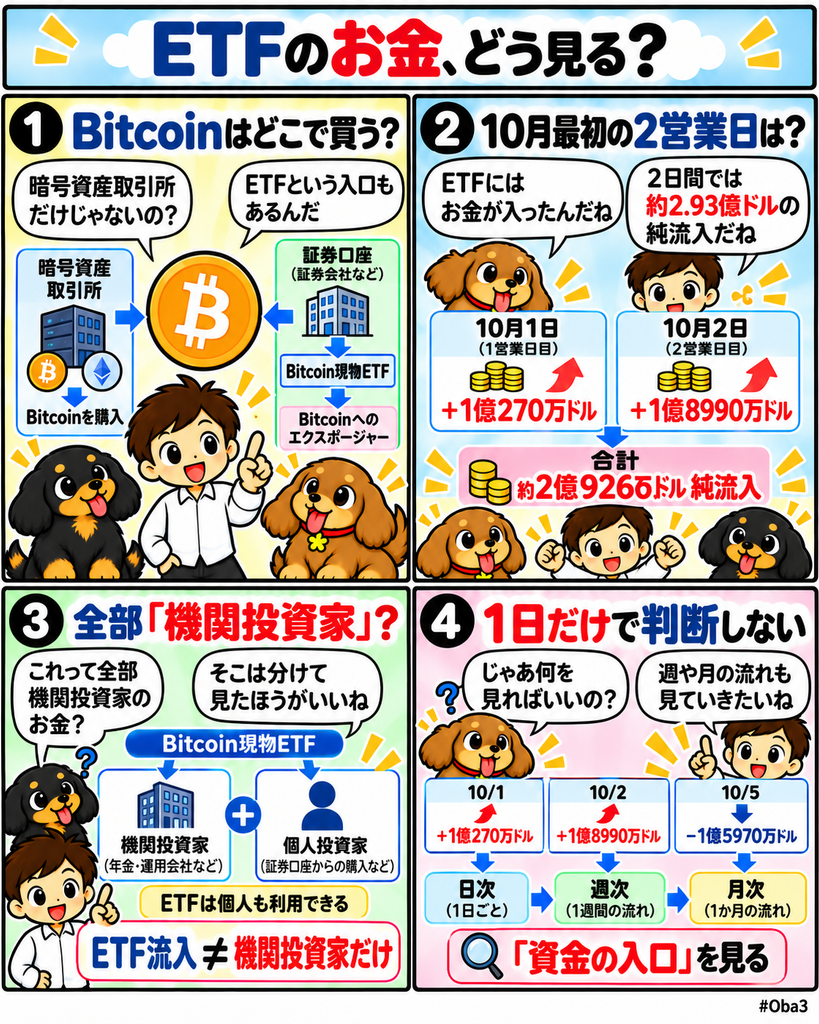
米国のビットコイン(Bitcoin)現物ETFは、2026年10月1日と2日の2営業日で合計約2億9260万ドルの純流入を記録した。ファーサイド・インベスターズ(Farside Investors)の集計では、10月1日が1億270万ドル、2日が1億8990万ドルの純流入となっている。
本稿で扱う資金フローデータは10月1〜2日の2営業日分であり、10月6日までの累計ではない。記事の公開日は10月6日だが、分析対象は10月入り直後に確認されたETF資金フローに限定する。重要なのは速報性ではなく、ETFという証券市場の入口を通じたビットコイン需要が、暗号資産市場の資金配分をどう変えているかを見ることだ。
何が起きたのか?
ファーサイド・インベスターズのBitcoin ETF集計によると、米国のビットコイン現物ETFは10月1日に1億270万ドル、10月2日に1億8990万ドルの純流入を記録した。10月入り直後の最初の2営業日を合計すると約2億9260万ドルになる。
10月2日の資金フローについては、初期報道で3170万ドルとされた例もあったが、その後集計が更新された。本稿では更新後の1億8990万ドルを使用している。
直前の9月30日には1億4870万ドルの純流出が記録されていた。それ以前には9営業日で約31億ドルが純流入しており、10月1〜2日は9月末の流出後にETFへの資金需要が再びプラスへ戻った局面として位置付けられる。
より長い時間軸では、2026年第3四半期に米国のビットコイン現物ETFへ約63億4000万ドル、9月だけでも約26億5000万ドルが純流入したと報じられている。10月1〜2日の数字は、この数カ月に形成されたETF経由の需要を観測するための一つの短期データになる。
なぜ重要なのか?
暗号資産市場では、価格上昇やBitcoinドミナンスから資金の方向を推測することが多い。しかし価格や時価総額比率だけでは、どの経路から資金需要が発生したのかは分からない。
ETFフローはその点で異なる。少なくともETF商品へ資金が入ったか出たかを確認できるため、証券市場を通じたビットコインへのエクスポージャー需要を直接観測する材料になる。
ただし、約2億9260万ドルの純流入と同額のビットコインが、その2日間に公開市場で新規購入されたと単純化することはできない。ETFには認可参加者による設定・解約や在庫管理などの実務があり、ETFフローと現物市場での購入タイミングが完全に一致するとは限らない。
また、現物ETFは機関投資家だけが利用する商品ではない。個人投資家も証券口座を通じて購入できる。そのため今回の数字は「機関投資家だけの買い」ではなく、機関投資家を含む制度金融経由のビットコイン需要として読む方が正確だ。
市場構造への影響
現物ETFの登場によって、ビットコインへの資金経路は暗号資産取引所だけではなくなった。証券会社、資産運用会社、投資顧問など既存金融の口座から、ビットコインへのエクスポージャーへアクセスできる。
この経路は、暗号資産取引所へ入った資金がビットコインからイーサリアム(Ethereum)、さらにアルトコインへ移っていく資金循環とは性格が異なる。ビットコインETFという商品の内部では、投資対象がビットコインに限定されているためだ。
投資家はETFを売却して別の商品へ資金を移すことはできる。しかし、取引所内で保有資産を別のトークンへ直接交換する場合とは資金移動の経路が違う。この違いが大きくなるほど、「暗号市場へ資金が入ること」と「アルトコインへ資金が循環すること」を分けて考える必要がある。
実際、10月1日にはビットコインETFが1億270万ドルの純流入だった一方、イーサリアム現物ETFでは約5540万ドルの純流出だった。10月2日もビットコインETFが1億8990万ドルの純流入となる一方、イーサリアムETFは約3740万ドルの純流出だった。
同じ暗号資産市場でも、制度金融経由の資金配分は資産ごとに異なる。リスクオンかリスクオフかという二択だけではなく、どの商品へ資金が向かったのかを見ることで市場の内部構造が見えやすくなる。
資金・規制・流動性との関係
10月入り直後の2営業日で約2億9260万ドルが流入したことは、ETFという資金レールが引き続き利用されていることを示す。一方、この2日間だけから長期的な需要継続を断定することはできない。
ETFフローを評価する際は、日次の純流入だけでなく週次や月次の累積値を見る必要がある。1日単位ではポートフォリオ調整や短期的な資金移動の影響を受けるため、数週間にわたり資金が積み上がるかどうかで需要の持続性を判断しやすくなる。
10月2日に発表された米国の9月雇用統計では、非農業部門雇用者数が2万9000人増、失業率は4.2%だった。同日のビットコインETFは1億8990万ドルの純流入だったが、弱い雇用統計がこの資金移動を直接引き起こしたと確認されたわけではない。
金利見通し、ビットコイン価格、ポートフォリオ配分、ファンドごとの資金需要など複数の要因がETFフローへ影響する。そのためマクロ指標との同時発生を因果関係として固定せず、実際のフローを継続的に観測することが重要になる。
初心者向け補足
現物ビットコインETFは、証券取引所で売買できる金融商品を通じてビットコイン価格へのエクスポージャーを持つ仕組みだ。利用者自身が暗号資産ウォレットを作成したり秘密鍵を管理したりする必要はない。
ETFの純流入は、ファンドへ入った資金と出ていった資金の差を示す。プラスならETF商品への資金需要が増え、マイナスなら資金が外へ出たことを示す。
今回の記事で扱っているのは、10月1日と2日の2営業日のみだ。10月6日に公開する記事ではあるが、10月3日以降のETFフローを含む累計として扱っているわけではない。
また、純流入がプラスだからビットコイン価格が必ず上昇するわけではない。ETFフローは価格予測の道具というより、どの金融経路からビットコインへの需要が発生しているかを見るためのデータとして理解した方が分かりやすい。
Web3Timesの視点
10月1〜2日の約2億9260万ドルを取り上げる価値は、数日遅れの速報を出すことではない。ETFがビットコイン市場にどのような資金経路を追加したのかを確認できる点にある。
第一の観測点は、制度金融経由の需要がどの程度積み上がるかだ。今回の2営業日の流入だけでは長期トレンドを判断できないが、四半期や月単位の累積フローと組み合わせることで、ETFが一時的な取引手段なのか、継続的な保有経路なのかを確認しやすくなる。
第二は、ETFフローと暗号資産取引所の資金を分けて考えることだ。ビットコインETFへ入った資金は、商品内部ではビットコインへのエクスポージャーに限定される。したがってETF流入をそのままアルトコイン市場への資金循環と考えることはできない。
第三は資産間の配分である。10月1〜2日にはビットコインETFが流入する一方、イーサリアムETFでは流出が確認された。同じマクロ環境でも、制度金融側で選ばれる暗号資産は同じではない。
ビットコイン現物ETFの本質は、特定日の流入額が大きいか小さいかではない。証券市場から特定の暗号資産へ直接エクスポージャーを配分できる恒常的な資金レールが成立したことにある。10月入り直後の2営業日のフローは、その資金レールがどのように使われているかを観測する一つの具体例として読むべきだ。