Last Updated on 2026年11月10日 by oba3
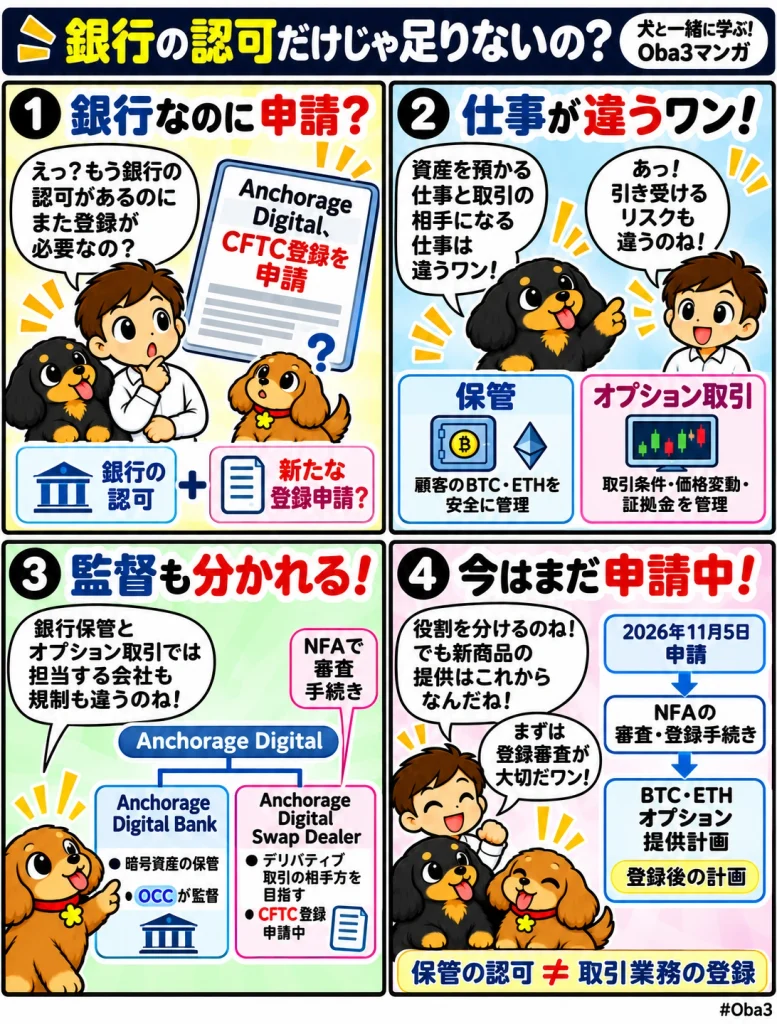
米暗号資産金融サービス企業アンカレッジ・デジタル(Anchorage Digital)は2026年11月5日、機関投資家向けの暗号資産オプション事業を拡大するため、米商品先物取引委員会(CFTC)のスワップディーラー登録を申請したと発表した。申請主体は子会社のAnchorage Digital Swap Dealer, LLCで、全米先物協会(NFA)を通じて手続きを進めている。
登録が認められれば、ビットコイン(Bitcoin/BTC)とイーサリアム(Ethereum/ETH)を対象とする、満期が最長1年のヨーロピアン型オプションを提供する計画だ。ただし、11月10日時点で登録完了を示す新たな公式発表は確認されておらず、サービスの開始時期も明らかになっていない。今回の動きは、既存の暗号資産保管業務に加え、デリバティブ取引の相手方となる事業を米国の規制枠組みに組み込もうとするものだ。
何が起きたのか?
Anchorage Digitalは11月5日、子会社によるスワップディーラー登録申請を公式発表した。CFTCはスワップ市場を監督する米国の規制当局であり、NFAは登録手続きや業界の自主規制を担う組織だ。申請はNFAの審査対象となっているが、登録が承認されたわけではない。
同社の共同創業者兼最高経営責任者(CEO)、ネイサン・マコーリー(Nathan McCauley)氏は、機関投資家が暗号資産デリバティブを利用する際、米国で規制を受ける取引相手方や、既存の金融市場と同様の契約書類、証拠金管理、報告体制を求めていると説明した。今回の申請は、こうした需要に対応するための事業体制の整備と位置付けられている。
11月5日付のThe Blockの報道によれば、登録後に予定する商品はBTCとETHを対象としたヨーロピアン型オプションで、満期は最長1年となる。追加商品の提供も検討しているが、社内審査や規制要件への対応が前提となる。
マコーリー氏は登録審査の完了時期について見通しを示していない。既存のオプション事業の取引高や成長率も公表されておらず、今回の申請から新規事業の規模や収益を推計することはできない。
なぜ重要なのか?
Anchorage Digitalは2021年、米通貨監督庁(OCC)の監督を受ける連邦認可のデジタル資産銀行「Anchorage Digital Bank, N.A.」を設立した。同銀行は機関投資家向けの暗号資産保管などを担っているが、銀行としての認可が、そのままスワップディーラーとして取引する資格を与えるわけではない。
資産を保管する業務と、オプション取引の相手方となる業務では、金融機関が引き受けるリスクが異なる。保管業務では顧客資産の安全管理が中心となる一方、デリバティブ取引では相場変動による損益や取引相手の債務不履行、証拠金不足などへの対応が必要になる。
今回、別の子会社を通じてCFTCの登録を目指すのは、この異なる業務をそれぞれの制度に対応させる取り組みといえる。既存の銀行保管サービスと組み合わせることで、機関投資家が資産保管とデリバティブ取引を利用できる体制を整えようとしている。ただし、両サービスを利用できることと、保管資産が自動的にオプションの担保として利用できることは同じではない。具体的な契約条件や担保管理方法については、今後の説明が必要となる。
市場構造への影響
スワップディーラーは、顧客との相対取引でスワップなどのデリバティブを継続的に扱う事業者を指す。米国では2010年に成立したドッド・フランク法に基づき、登録業者に対して自己資本、リスク管理、証拠金、取引記録、報告、取引相手方への対応などの規則が設けられている。
Anchorage Digitalが登録を完了した場合、同子会社はこうした規制の下で暗号資産オプションを扱うことになる。投資家にとっては、単にオプションを売買できるだけでなく、相手方の財務健全性や取引条件、担保の取り扱いを既存のデリバティブ市場に近い枠組みで評価できることが意味を持つ。
同社によると、既存のオプション事業の成長には、BTCやETHを企業のバランスシートに保有する上場企業が大きく寄与している。資産運用会社やファンドによる価格変動リスクの管理需要も背景にある。ただし、個別の取引規模は明らかにされておらず、すべての顧客が登録後の新サービスに移行するかどうかも不明だ。
この構造では、OCC監督下の銀行が保管業務を担い、CFTC登録を目指す別法人がデリバティブの取引相手方となる。機関投資家向けサービスを一つの企業グループ内で広げながら、業務ごとに適用される規制を区別している点が今回の特徴だ。
資金・規制・流動性との関係
暗号資産を大量に保有する企業やファンドにとって、BTCやETHを売却せずに価格変動リスクを管理できる手段は資金運用上の選択肢となる。例えばプットオプションを購入すれば、一定の価格で売却する権利を確保することで、価格下落に伴う損失を部分的に抑えることができる。ただし、購入にはプレミアムが必要であり、費用や契約条件によって効果は異なる。
また、オプションを提供する業者自身も、価格変動や取引相手方の信用リスクを管理しなければならない。CFTCのスワップディーラー規制は、こうした取引に伴うリスクを把握し、必要な証拠金や自己資本を確保するための枠組みを含んでいる。
Anchorage Digitalは2026年3月、機関投資家向け基盤「Atlas」に担保管理機能を追加し、24時間の監視や自動証拠金請求への対応を進めていた。こうした技術基盤はデリバティブ事業との関連性を持つが、今回申請した子会社でどの機能を採用するかは、発表だけでは確定できない。
登録後に取引が拡大すれば、機関投資家が利用する暗号資産デリバティブ市場の選択肢は増える。一方、申請段階の現時点で新たな流動性が供給されたわけではなく、オプション市場の取引量や建玉がどの程度増えるかを判断できる材料も示されていない。
初心者向け補足
オプションとは、あらかじめ決められた価格で資産を買う、または売る権利を取引する金融商品だ。買う権利をコールオプション、売る権利をプットオプションという。現物のBTCやETHを直接売買する取引とは異なり、将来の価格変動に備えたり、特定の市場見通しに基づく運用を行ったりする際に利用される。
今回予定されているヨーロピアン型オプションは、権利を行使できる時点が満期日に限定される方式だ。名称にヨーロピアンと付いているが、欧州の投資家だけが利用できるという意味ではない。満期前に権利行使できるアメリカン型との違いを表している。
スワップディーラー登録についても注意が必要だ。今回申請したのはAnchorage Digital Bankではなく、別法人のAnchorage Digital Swap Dealer, LLCである。登録が完了した場合でも、銀行の保管業務とオプション取引にはそれぞれ異なる契約条件やリスクが存在する。
また、CFTC登録業者との取引であっても、投資元本や利益が保証されるわけではない。オプションにはプレミアムの損失や、売り手側の大きな損失、取引相手方の信用リスクなどがある。
Web3Timesの視点
今回の登録申請は、暗号資産を保管できる金融機関が、そのままデリバティブ取引まで一体的に扱えるわけではないことを示している。銀行保管業務とスワップディーラー業務は、顧客に提供する機能が近接していても、監督当局や求められる管理体制が異なる。
Anchorage Digitalは、既存のOCC監督下の銀行を通じて機関投資家の資産保管を担いながら、新たな子会社でCFTCの登録を目指している。これは単なる商品追加ではなく、機関投資家向け暗号資産サービスの中で、保管と取引リスクの引き受けを制度上どう分担するかという取り組みだ。
今後の進展を判断する際には、NFAによる審査の完了、CFTC登録の有効化、BTC・ETHオプションの正式な提供条件を分けて確認する必要がある。登録完了後も、実際にどの機関投資家が利用できるのか、担保や証拠金をどのように管理するのかによって、サービスの実務的な意味は変わる。
2026年11月5日に確認されたのは、あくまでスワップディーラー登録の申請である。ただし、その申請が示す方向性は明確だ。暗号資産の機関投資家向け市場では、保管の安全性に加え、デリバティブ取引の相手方をどの制度で監督するかが、サービス基盤を構成する要素になりつつある。