Last Updated on 2026年10月16日 by oba3
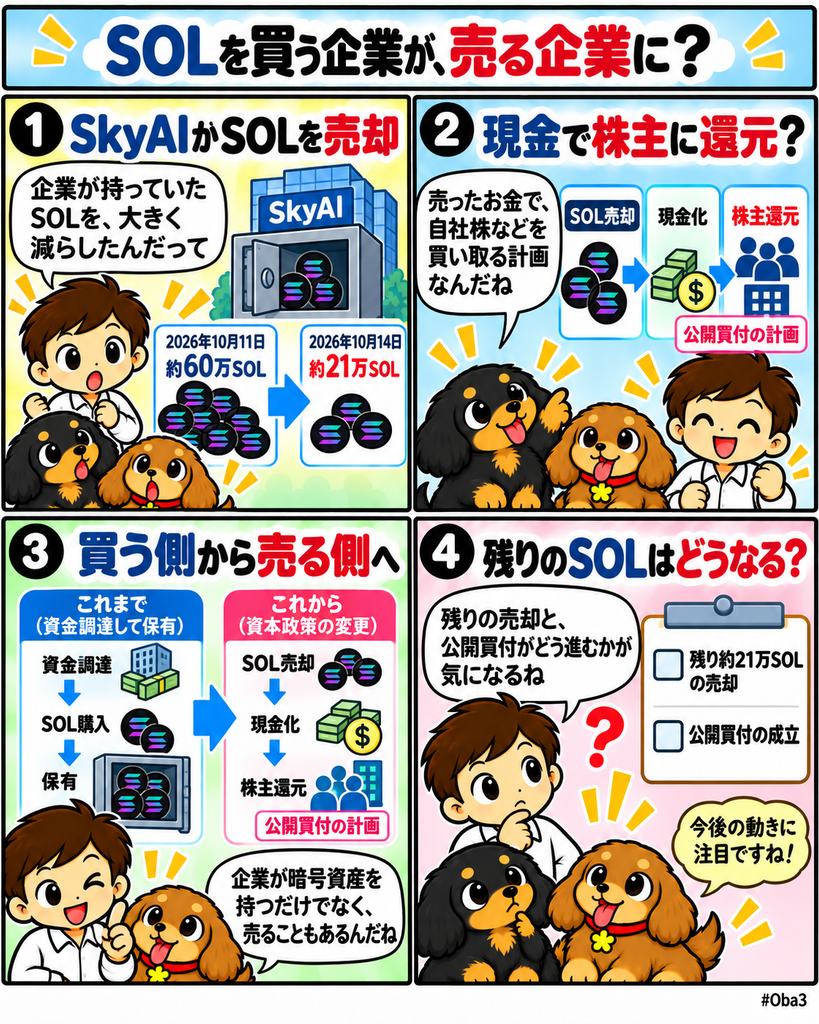
ソラナ(Solana)を企業財務に組み込んできたスカイAI(SkyAI)は、最大約2億100万ドルの現金公開買付に向けてSOLの売却を進めている。10月11日時点で約60万SOLを保有していたが、10月14日には残るSOLが約21万SOLまで減少した。同社は残存分も売却し、公開買付が完了した場合にはSOL保有をゼロにする方針を示している。
今回の焦点は、暗号資産トレジャリー企業が何枚のSOLを持っているかではない。企業が暗号資産を買い続ける局面では市場から供給を吸収する存在になる一方、資本政策を株主還元へ切り替えれば、保有資産を現金化して市場へ戻す側にもなり得る。SkyAIの動きは、暗号トレジャリー戦略には蓄積だけでなく出口時の売却経路まで含めて考える必要があることを示している。
何が起きたのか?
SkyAIは10月11日、普通株、現金型プレファンドワラント、暗号資産型プレファンドワラント、戦略アドバイザーワラントの各クラスについて、発行済み数量の最大95%を1株または1ワラント当たり3ドルで買い取る現金公開買付を実施する意向を発表した。
当初示された条件では、普通株最大約4637万株と各種ワラント最大約2072万個が対象となり、最大買付総額は約2億100万ドル。3ドルという価格は10月9日の終値を約65%上回り、同日時点の60日出来高加重平均価格に対しては100%超のプレミアムになると同社は説明した。
米証券取引委員会(SEC)への10月14日の開示資料によると、SkyAIは同日時点で約2億460万ドルの現金と約21万SOLを保有していた。数日前までに流動性のあるSOLとロックされたSOLの双方を売却し、手数料控除後の平均売却価格は1SOL当たり107.51ドルだった。
売却はビットゴー(BitGo)、アンカレッジ(Anchorage)、コインベース(Coinbase)に分散して実施された。10月11日時点では約60万SOLを残していたため、わずか数日で保有量が大きく縮小したことになる。
SkyAIは残るSOLについても売却を続ける意向を示し、公開買付完了後にはSOLを保有しない見通しとしている。公開買付は10月15日に開始し、延長や早期終了がなければ10月29日まで実施する予定と説明された。一方、実際の買付成立は提示条件や応募状況などに左右される。
なぜ重要なのか?
暗号資産トレジャリー企業は一般に、株式や転換証券などで資金を調達し、その資金でビットコインやSOLなどを購入するモデルとして注目されてきた。この段階では企業が市場から暗号資産を買うため、企業財務が新しい需要源として働く。
しかし保有資産は永久に企業のバランスシートへ固定されるわけではない。株主還元、買収、債務返済、運転資金、企業戦略の変更があれば、暗号資産を売却して現金へ戻す判断も起こり得る。
SkyAIはまさにその逆方向を示している。SOLを積み上げる企業から、SOLを売却して現金を厚くし、その資金を自社株式やワラントの買い取りへ振り向ける企業へ資本配分を切り替えている。
そのため暗号トレジャリーを評価する際には、買い付け時の需要だけを見ると片側しか捉えられない。企業がどの条件で資産を売るのか、売却時にどの市場や仲介業者を利用するのかまで含めて資金の循環を追う必要がある。
市場構造への影響
暗号トレジャリー企業が増える局面では、企業による継続購入が市場から流通供給を吸収するという説明が成り立ちやすい。特に企業が長期保有を掲げれば、市場で即座に売却されない資産が増えるためだ。
一方、企業側の資本政策が変われば、この動きは逆転する。保有していたSOLを現金化すれば、企業財務の中に閉じ込められていた資産が再び取引市場へ戻る。トレジャリー戦略は一方向の供給吸収装置ではない。
今回SkyAIが売却をBitGo、Anchorage、Coinbaseへ分散した点も重要になる。大口資産を現金化する際には、公開市場へ単純な成行注文を出すだけでなく、複数の機関向け執行経路を使って価格影響を抑える方法が取られる。
したがって企業が数十万SOLを売却したとしても、その数量がそのまま一度に取引所の売り板へ並んだと解釈するのは正確ではない。市場への影響は売却期間、相対取引、仲介業者の在庫、ヘッジ方法などによって変わる。
資金・規制・流動性との関係
10月14日時点でSkyAIが保有する現金は約2億460万ドルとなり、当初示した最大約2億100万ドルの公開買付総額を上回っていた。つまり同日時点の数字だけを見れば、残存SOLをすべて売却しなければ公開買付資金を用意できない状態ではない。
それでも同社がSOLをゼロまで減らす方針を示したことは、単なる短期的な資金不足への対応ではなく、バランスシートの構成自体を変更する意図があることを示す。暗号資産の値上がりを中心とする資本戦略から、現金による株主への流動性提供へ比重を移している。
10月11日の当初発表では、各クラスの50%以上が有効に応募されることなどに加え、公開買付期間中にSOL価格が100ドルを上回ることも条件として示されていた。これはSOL価格が自社の資本政策を実行できるかどうかに直接関係していたことを示す。
またSkyAIは公開買付後も企業そのものを清算する計画ではなく、2026年5月に打ち出したエージェント型AI金融プラットフォームの構築へ注力する方針を示している。SOLトレジャリーを縮小することと、会社自体が事業を終了することは分けて理解する必要がある。
初心者向け補足
公開買付とは、企業が株主に対して価格と期間を提示し、市場外で自社株を買い取る方法だ。今回SkyAIは、通常の株式だけでなく複数種類のワラントについても3ドルで買い取る計画を示した。
企業が自社株を買い戻すには現金が必要になる。SkyAIの場合、その現金の一部はもともと企業財務として保有していたSOLを売却することで確保された。
暗号トレジャリー企業では、暗号資産価格が上昇すれば保有資産の価値も上がる。一方で株主が企業価値に対して株価が低すぎると考える局面では、暗号資産を保有し続けるより、それを売却して自社株を買い戻す方が資本政策上合理的だと経営陣が判断する場合もある。
そのため企業による暗号資産保有は、一度購入したら永久に市場から消える供給ではない。企業の資金需要と株主還元方針によって、再び現金化される可能性がある。
Web3Timesの視点
SkyAIの事例で見るべきなのは、SOL保有量が減ったという数字だけではない。暗号トレジャリー企業の資本配分が反転すると、これまで市場から吸収していた暗号資産がどの経路で市場へ戻るのかが実際に見え始めることだ。
第一の観測点は残る約21万SOLの処理だ。同社は売却継続と最終的なSOL保有ゼロを示しているため、実際にどの時点で売却を完了し、どの価格と執行経路を使うのかが重要になる。
第二は公開買付の応募率である。最大95%という枠が設定されても、実際にどれだけの株主とワラント保有者が応募するかで必要な現金は変わる。暗号資産売却額と株主への資本還元額を並べて見ることで、トレジャリー資産がどこへ移ったかを確認できる。
第三はmNAVとの関係だ。SkyAIは10月14日時点で、3ドルの買付価格が現金と残存デジタル資産を基準に約0.95倍のmNAVに相当すると説明した。暗号トレジャリー企業の株価が保有資産価値を下回る局面では、新たに暗号資産を買うより、自社株買いへ資金を振り向ける判断が生まれ得る。
第四は他の暗号トレジャリー企業への波及だ。市場では企業によるBTCやSOLの購入量が注目されやすいが、保有企業の株価、資金調達環境、株主要求が変われば逆方向の取引も起こる。企業保有量を市場から永久に取り除かれた供給として扱うことはできない。
暗号トレジャリー戦略の本当の循環は、資金調達して暗号資産を買うところで終わらない。企業価値と保有資産価値の関係が変われば、暗号資産を売却し、その現金を株主へ戻す出口も存在する。SkyAIの公開買付は、企業財務による暗号資産需要を分析するとき、蓄積量と同じくらい売却条件と資本還元経路を見る必要があることを示す事例になっている。