ビットコイン財務企業Nakamoto Inc.は2026年11月12日、子会社Nakamoto HoldingsがKrakenとの間で抱える1億6,500万USDTの借入について、このうち6,000万USDTの満期を2026年12月4日から2027年12月4日へ1年間延長したと発表した。
残る1億500万USDTの満期は2027年6月30日のままで、今回の契約変更により、Kraken借入の予定元本返済は2026年中になくなった。あわせて、Kraken関連会社Payward Oceanicとのデリバティブ取引契約に基づくポジションの正味価値を、一定条件のもとで担保判定へ算入する仕組みも導入した。
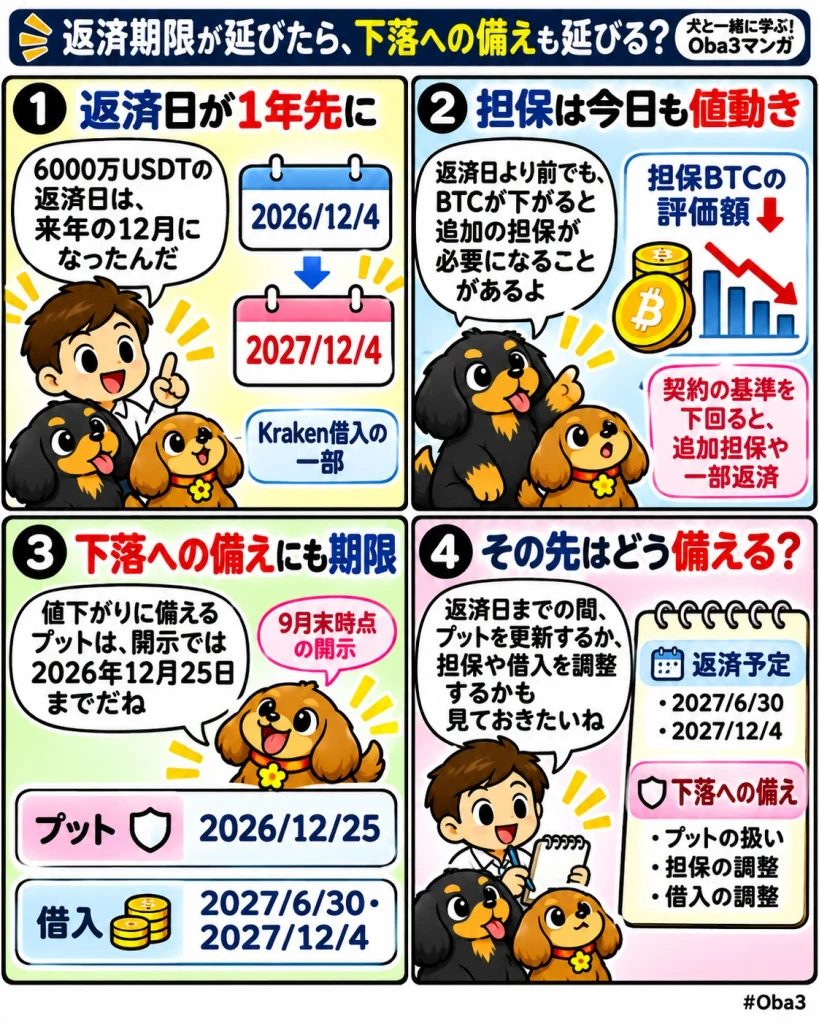
返済期限は後ろへ移った一方、借入の担保は引き続きビットコイン価格に左右される。さらに、9月末時点で開示されているプットオプションは2026年12月25日に満期を迎えるため、借入の返済期限と価格下落への保護期間にはずれがある。
何が起きたのか?
Nakamotoは11月11日付でKrakenとの借入契約を改定し、1億6,500万USDTの残高のうち6,000万USDTについて満期を2027年12月4日まで延長した。
残る1億500万USDTは2027年6月30日に満期を迎える。このため、予定される元本返済は2027年6月と12月の2回に分かれる。
同社のKraken借入は当初2億1,000万USDTだった。2026年6月には約600BTCと一部のビットコイン・デリバティブを売却し、4,500万USDTを返済したことで、借入残高を1億6,500万USDTまで減らしている。
BTC担保は3,030BTC
2026年9月30日時点でNakamotoは4,283BTCを保有し、このうち3,030BTCをKraken向け借入の担保として差し入れていた。
借入契約には担保維持条件が設定されており、担保価値が所定の水準を下回った場合、Nakamotoは追加BTCの差し入れや借入の一部返済などを求められる。
さらに担保価値が清算基準を下回れば、Krakenは契約に基づいて担保BTCを清算できる。
したがって、満期が2027年へ延びても、BTC価格の下落によって担保維持条件を満たせなくなれば、それより前に追加担保や一部返済が必要になる可能性がある。
Payward Oceanicとのデリバティブを担保判定へ算入
11月11日の契約変更では、Kraken関連会社Payward Oceanicとのデリバティブ取引契約に基づくポジションの正味価値を、担保判定へ加えることになった。
正味価値はKraken側が日次で算定し、プラスの場合に担保価値へ反映する。マイナスの場合はゼロとして扱われる。
この正味価値が使われるのは、追加担保の請求や清算基準の判定、さらに担保請求に応じてNakamotoが追加する必要のある担保額や返済額の計算だ。
一方、余剰担保をNakamotoへ返却する際の金額には、このデリバティブの正味価値は反映されない。担保判定上の補助的な価値として使われる仕組みであり、現物BTCそのものの評価方法を変更したわけではない。
9月末のデリバティブ純額はマイナス644万9,000ドル
2026年9月30日時点で、Nakamotoは2,000BTC分について行使価格5万5,000ドルのプットオプションを保有していた。満期は2026年12月25日で、BTC価格が下落した場合に価値が上がる設計だ。
一方、同社は購入コールや売りコールも保有していた。四半期報告書では、これらを合算したデリバティブ全体の9月末時点の純額をマイナス644万9,000ドルとして計上している。
このマイナス644万9,000ドルは9月30日時点の会計上の純額であり、11月の契約改定後にKrakenが担保判定へ実際に算入した金額を示すものではない。
契約改定後はPayward Oceanicとの対象ポジションについてKrakenが日次で正味価値を算定するため、11月以降の担保判定額は9月末の会計数値から直接判断できない。
借入とプットの満期にはずれがある
9月末時点で開示されたプットオプションの満期は2026年12月25日だった。
これに対し、Kraken借入は1億500万USDTが2027年6月30日、6,000万USDTが2027年12月4日まで残る。
そのため、9月末時点で確認できる下落保護が借入の最終満期までそのまま続くわけではない。2026年12月25日以降に新たなデリバティブを組むのか、現物BTCを追加担保へ回すのか、借入残高を減らすのかによって、その後のリスク管理は変わる。
満期延長と担保リスクは分けて考える
今回の契約変更で、Kraken借入の予定元本返済は2026年中になくなった。
一方で、担保維持条件そのものがなくなったわけではない。BTC価格の下落などによって担保が維持基準を下回れば、満期前でも追加担保や一部返済が必要になる。
今回の変更は、返済期限を延ばしただけでなく、対象となるデリバティブの正味価値を担保コールや清算判定へ取り込む仕組みを加えた点に特徴がある。
現物BTCとデリバティブを組み合わせて担保余力を管理することで、NakamotoはBTC価格の変動に対応する手段を増やした。ただし、その効果はデリバティブの正味価値や満期によって変化する。
初心者向け補足
NakamotoはBTCを担保にしてUSDTを借りている。BTC価格が十分高ければ担保に余裕があるが、価格が大きく下がれば追加のBTCを差し入れたり、借入の一部を返済したりする必要が出てくる。
今回の契約変更では、一定のデリバティブについて、値上がりしている分を担保判定へ加えられるようになった。
ただし、デリバティブには満期がある。9月末時点で開示されているプットは2026年12月25日で期限を迎えるため、その後も同じ保護が続くとは限らない。
Web3Timesの視点
Nakamotoの財務構造では、現物BTC、USDT建て借入、デリバティブが一体となって担保管理に使われている。
今回注目したいのは、満期延長そのものよりも、Payward Oceanicとの対象デリバティブの正味価値を日次で担保判定へ加える仕組みが導入された点だ。BTC価格が下落した場合でも、デリバティブの正味価値がプラスであれば担保余力を補える可能性がある。
一方、9月末時点で開示されたプットは12月25日に満期を迎える。今後は、その後に下落対策を更新するのか、更新したデリバティブの正味価値が担保判定へどの程度反映されるのかが重要になる。
ビットコイン財務企業を見る際には、保有BTCの枚数だけでなく、どの程度が担保として拘束され、どのデリバティブが担保判定に利用されているかまで確認する必要がある。