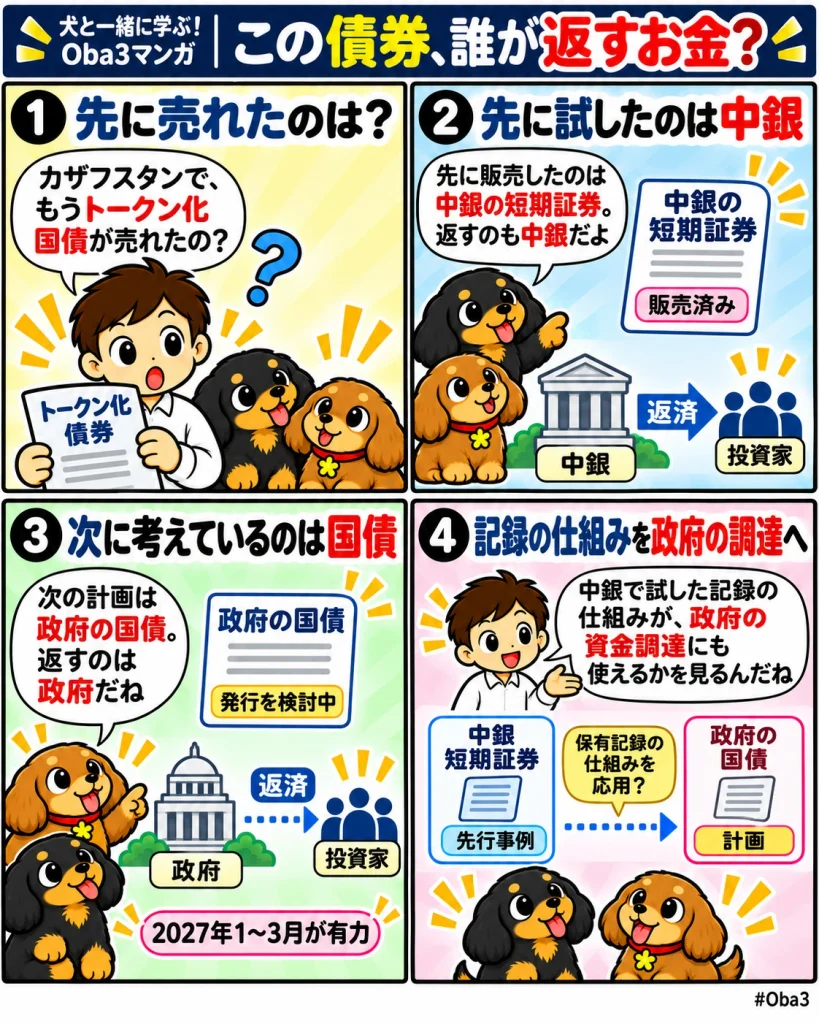
カザフスタンで、債券の保有記録をデジタル化する取り組みが、中央銀行の短期証券から国債へ広がろうとしている。先に販売されたのは、中央銀行が発行した額面100億テンゲのトークン化短期証券だ。一方、財務省と進める国債はまだ計画段階にある。同じ「トークン化債券」でも、誰が資金を受け取り、誰が返済するかは異なる。
何が起きたのか?
カザフスタン国立銀行(National Bank of Kazakhstan)のティムール・スレイメノフ(Timur Suleimenov)総裁は2026年11月13日、アルマトイで開かれた金融会議で、財務省とトークン化国債の発行を計画していると述べた。アスタナ・タイムズ(The Astana Times)の同日付の会議報道によると、総裁が有力な時期として挙げたのは2027年1〜3月だが、確定日程ではない。
これに先立つ11月9日、中銀はカザフスタン証券取引所(Kazakhstan Stock Exchange、KASE)で、同一発行分の91日物短期証券を従来形式とトークン化形式で同時に入札にかけた。KASEの11月9日付の入札結果(告知番号1580009)によると、落札分の額面総額は500億テンゲで、うちトークン化分は2割にあたる100億テンゲだった。いずれも実際の取引金額ではなく額面ベースで、今後発行する国債の規模を示す数字ではない。
なぜ重要なのか?
中銀の短期証券は、市中の余剰資金を吸収する金融政策の手段であり、返済を担うのは中銀だ。これに対し、国債は政府が資金を調達する手段で、返済義務は政府が負う。今回の計画で変わるのは、債券の記録形式だけではない。中銀自身の債務で試した発行や決済の手順を、別の発行主体である政府の資金調達にも使えるかが問われる。
市場構造への影響
先行した短期証券では、取引所のデジタル金融資産基盤に保有情報を記録し、中央証券預託機関の台帳にも同じ保有情報を反映した。決済には取引所の清算機関が関わった。既存の証券インフラを取り払ったのではなく、そこに新しい記録方式を組み合わせた形だ。
たとえば、売買後に買い手が保有を確認するとき、デジタル基盤では買い手に移った証券が、預託機関の台帳ではまだ売り手の保有として残っていたとする。その場合、買い手の保有をどの記録に基づいて確認し、ずれが解消されるまで証券をどう扱うのかが、実務上の論点になる。
国債にも同様の仕組みを使うなら、こうした保有確認に加え、売買時に代金と債券の受け渡しをどう連動させるのかも実務上の論点になる。短期証券で試した手順は出発点になるが、国債でも同じ基盤や手順が採用されるかは確認されていない。
資金・規制・流動性との関係
先行入札でトークン化分が額面総額の2割を占めたからといって、その分だけ新しい投資資金が入ったとはいえない。従来形式でも買えた投資家がトークン化分を引き受けた場合、変わるのは購入形式であり、買い手の層ではない。国債で投資家層が広がるかを判断するには、誰が入札でき、どの口座で保有し、発行後に誰へ売却できるのかを見る必要がある。
2026年11月18日時点で、国債の発行額、満期、購入資格、発行後の売買条件は確認できていない。初回発行で完売しても、保有者が必要なときに売れるとは限らない。発行時の需要と、発行後の売買のしやすさは別の指標だ。
初心者向け補足
債券を買うことは、発行者にお金を貸し、条件に従って返済を受ける権利を持つことだ。トークン化は、その権利を誰が持つかをデジタル基盤で記録し、移転できるようにする仕組みを指す。記録方法が変わっても、返済を約束する相手や債券の条件が自動的に変わるわけではない。
Web3Timesの視点
次に見るべきなのは、発行額の大きさよりも、財務省が何を先行事例から引き継ぐかだ。発行と保有記録だけをデジタル化するのか、購入資格や発行後の売買まで見直すのかで、国債市場への影響は違ってくる。中銀が一度販売できたという実績と、政府が継続的な調達手段として使えるかという問いを分けて追うと、今回の計画がどこまで進んだかを見誤りにくい。