Last Updated on 2026年11月7日 by oba3
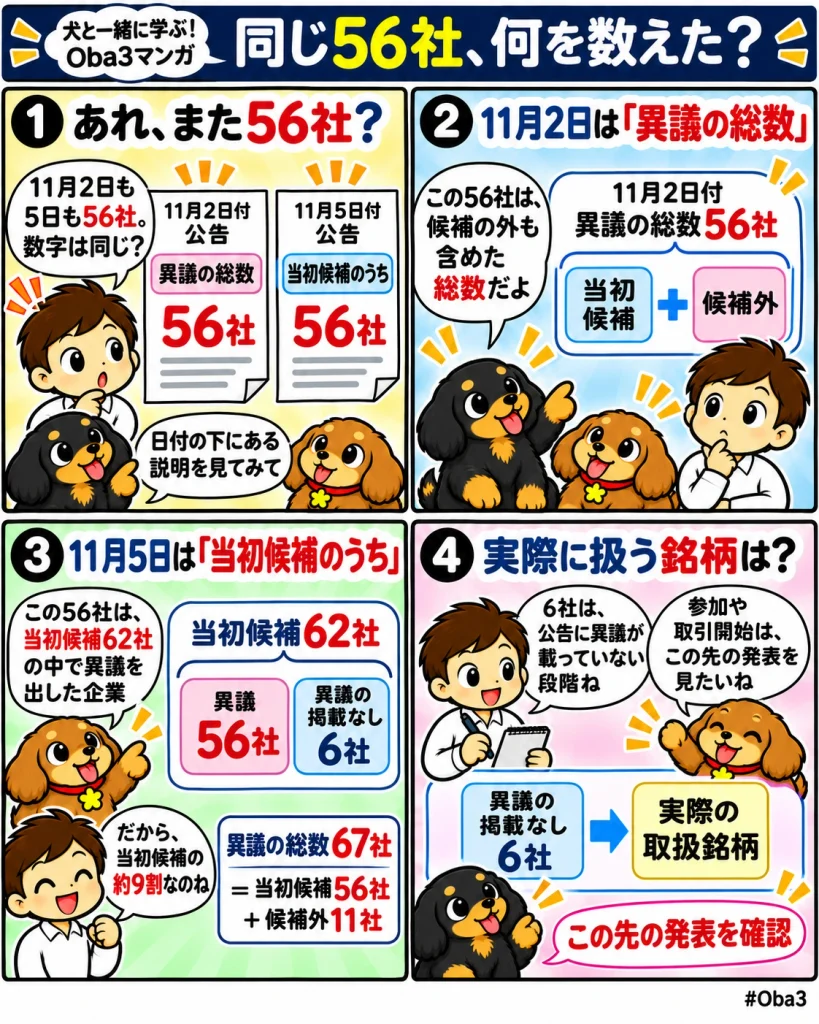
米国株のトークン取引を計画するOKXICEで、当初候補62社のうち56社が自社株の取り扱いに異議を表明した。2026年11月5日付の公告に基づく集計で、当初候補の約90%にあたる。異議が公表されていない6社については、取引への同意や参加が確定したとはいえない。
何が起きたのか?
11月5日付の公告に掲載された異議企業は計67社だった。内訳は当初候補に含まれる56社と、当初候補に含まれない11社。アップル(Apple)は当初候補に含まれ、メタ・プラットフォームズ(Meta)は当初候補の外から異議を表明した。掲載状況はOKXICEの11月5日付公告で確認できる。
11月2日付の公告にも「56社」という数字が出てくるが、この時点では候補外も含めた異議企業の総数を指す。11月5日付の56社は、67社のうち当初候補に含まれていた企業数だ。各時点の内訳を比較する際は、OKXICEの公開公告一覧で版を分けて確認できる。
11月5日付の公告に異議が掲載されていなかった当初候補は、Strategy、Coinbase、Circle、Robinhood、Securitize、BitGoの6社だった。ここで確認できるのは公告への掲載状況までで、各社の参加同意や取引開始は別途確認が必要になる。CoinDeskの報道もこの6社を挙げている。
なぜ重要なのか?
第三者が株式をトークン化する場合、取引基盤を用意できても、発行企業の判断によって取り扱える銘柄が変わる。米証券取引委員会(SEC)の条件付き免除の枠組みでは、発行企業と関係のない第三者が作った株式トークンを取り扱う際、取引基盤の運営者は発行企業に書面で通知する。発行企業が通知の受領から30暦日以内に書面で異議を申し立てれば、その取引基盤で対象トークンを取り扱うことはできない。通知と異議申立ての条件はSECの免除命令に、制度の適用範囲はSECスタッフの公式FAQに示されている。
市場構造への影響
第三者型では、取引基盤の運営者が候補銘柄を選び、発行企業が通知を受けて対応を判断する。発行体主導型では、発行企業が当初から関わるため、株主名簿への反映や議決権、配当の扱いをどのように既存の仕組みとつなぐかが設計段階の論点になる。どちらの方式でも、保有者が行使できる権利は、個別商品の条件と名義管理の仕組みを確認する必要がある。
資金・規制・流動性との関係
OKXICEは、XLayer上のUniswap v4を使い、許可を受けた参加者が株式トークンと対応するステーブルコインを交換できる仕組みを計画している。取引には、参加者があらかじめ資産を供給した流動性プールを使う。仕組みの詳細はOKXICEの11月5日付公告に記載されている。
取引可能な銘柄が絞られると、取引や資金が少数のプールに集まる可能性がある。一方、希望する銘柄がなければ参加を見送る投資家も考えられる。実際の売買のしやすさは、取引開始後の参加者数やプールに供給される資産の量、注文規模に応じて価格がどの程度動くかで見えてくる。
初心者向け補足
株式をトークン化すると、株式に結び付いた持分などをブロックチェーン上で記録し、移転できるようになる。たとえば配当を受け取れるか、株主総会で議決権を行使できるかは、トークンの保有者と株主名簿上の名義人の関係や、発行・保管の条件によって異なる。同じ会社の株式を参照するトークンでも、商品ごとに確認したい点だ。
Web3Timesの視点
当初候補の約9割が異議を表明したことで、OKXICEが掲げた銘柄の構成は、発行企業の判断によって大きく変わり得ることが示された。今後は、候補に残った企業の数と、実際に取引が始まった銘柄数を分けて追いたい。発行体主導型の事例と比較する際も、発行企業の関与に加え、株主権利をどう扱い、どれだけ継続的な売買が成立するかが、市場の広がりを判断する材料になる。