Last Updated on 2026年10月29日 by oba3
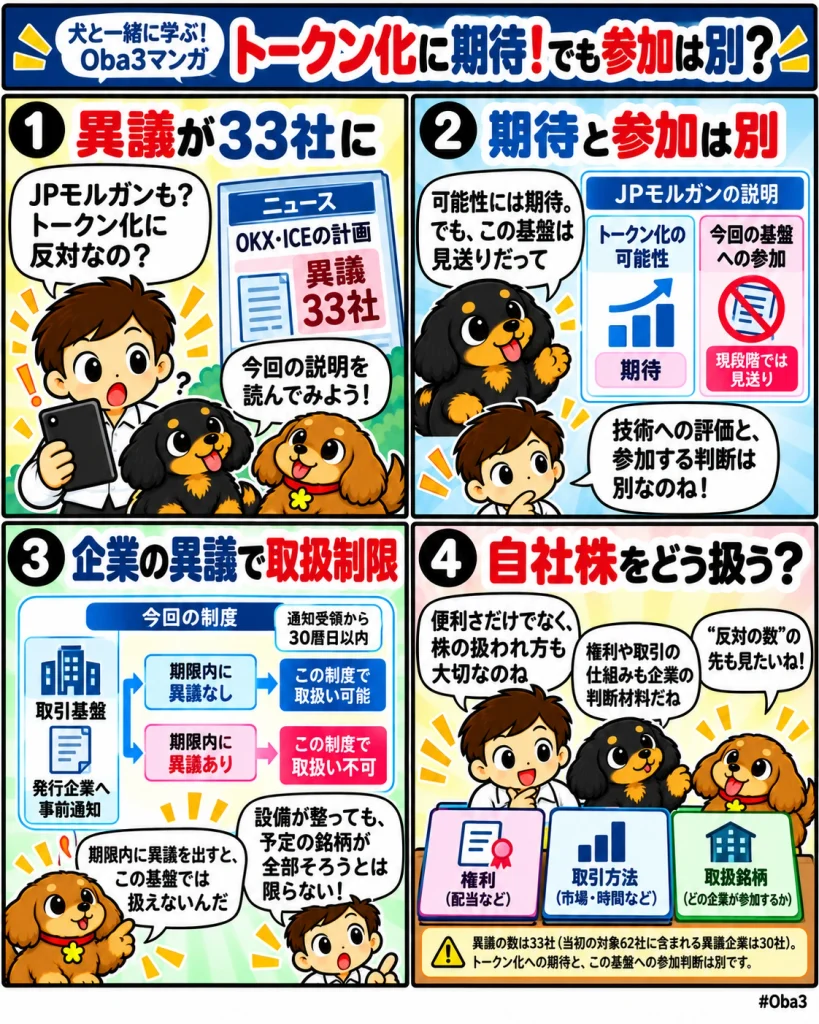
米金融大手のJPモルガン・チェース(JPMorgan Chase)やコカ・コーラ(The Coca-Cola Company)など7社が、オーケーエックス(OKX)とインターコンチネンタル・エクスチェンジ(Intercontinental Exchange、以下ICE)の合弁会社による株式トークン取引計画に異議を通知した。10月27日付の公開通知で、異議を表明した企業は計33社となった。JPモルガン・チェースはトークン化の可能性を評価しながら、今回の基盤には現段階で参加しないと説明している。
何が起きたのか?
今回追加されたのは、JPモルガン・チェース、アドバンスト・マイクロ・デバイセズ(Advanced Micro Devices、AMD)、アプライド・マテリアルズ(Applied Materials)、コカ・コーラ、アドビ(Adobe)、デル・テクノロジーズ(Dell Technologies)、サンディスク(Sandisk)の7社だ。前日の26社から33社へ増え、10月23日時点の22社からも異議が拡大した。
対象は、オーケーエックス・アイス(OKXICE)が計画するトークン化証券取引基盤だ。初期通知では62社の63銘柄を提示していた。コインデスク(CoinDesk)の集計では、異議企業33社のうち当初の対象企業に含まれるのは30社で、初期対象62社の約48%に当たる。異議企業の総数と、当初の対象から除外される企業数は一致しない。
公開通知には各社の異議理由は記載されていない。一方、コインデスクの取材に対し、JPモルガン・チェースはトークン化の可能性に期待しつつ、自社株がどのように表現され、取引されるかを慎重に考える必要があると説明した。同基盤には現段階で参加せず、市場の発展に応じて機会を検討するという。
出典:ディクリプトによる異議企業33社への拡大報道
コインデスクによる対象企業の集計とJPモルガンの説明
米証券取引委員会のイノベーション・エグゼンプション公式FAQ
なぜ重要なのか?
今回の追加情報で注目したいのは、トークン化への期待と、特定の取引基盤への参加判断が分かれている点だ。JPモルガン・チェースの説明からは、技術の利用価値を認めても、自社株の扱われ方まで一律に受け入れるわけではないことが読み取れる。
これは、異議企業の増加をトークン化全体への反対と捉えるだけでは、各社の判断を十分に説明できないことを示す。ただし、他の企業も同じ理由で異議を出したとは確認されていないため、JPモルガン・チェースの見解を33社共通の意向として扱うことは避けたい。
市場構造への影響
取引基盤が稼働できても、投資家が求める銘柄を十分に提供できるとは限らない。当初の対象企業の約半数が異議を示したという集計は、商品構成や利用者の関心、売買の厚みに関わる。ただし、企業数の比率は対象株式の時価総額や取引量の比率ではない。
発行企業が関与するトークン化と、第三者が既存株式をもとに提供する仕組みでは、権利の管理や説明を誰が担うかが異なる。発行企業にとっては、トークンが自社株をどう表現し、投資家との関係をどう維持するかも判断材料になる。取引技術と並び、企業が参加を判断できる情報の整備が市場形成の条件となる。
資金・規制・流動性との関係
米証券取引委員会(SEC)の「イノベーション・エグゼンプション」では、無関係の第三者がトークン化した株式を扱う基盤は、元の発行企業へ事前通知する必要がある。発行企業が通知受領から30暦日以内に書面で異議を示した場合、その基盤は当該制度の下で対象の株式トークンを取り扱えない。公式FAQもこの取扱制限を説明しており、異議の効力は対象の基盤に関するものとなる。
同基盤は、エックスレイヤー(XLayer)上のユニスワップv4(Uniswap v4)の流動性プールを使い、承認された利用者が株式トークンとステーブルコインを交換する24時間・週7日の取引を計画している。ただし、取引時間を延ばすことと、十分な売買相手や資金が集まることは別の課題だ。
従来市場とトークン市場の価格を結び付けるには、保有形態の転換や資金移動が円滑に行えることも必要になる。現時点の計画から、即時決済や取引費用の低下が広く実現したと断定することはできない。
初心者向け補足
「株式のトークン化」と呼ばれる商品には、元の株式の権利を引き継ぐものと、株価に連動する別の権利を提供するものがある。価格が同じように動いても、配当、議決権、保管先が破綻した際の扱いまで同じとは限らない。
今回の計画を、第三者が作る株価連動商品と一括りにするのは適切ではない。確認すべきなのは、トークンが何の権利を表し、元の株式とどう対応するかである。また、企業が異議を出していないことも、その商品を推奨したり、積極的に事業へ参加したりしている証拠にはならない。
Web3Timesの視点
22社への拡大を扱った段階では、発行企業の異議が取扱範囲を制限する点が中心だった。今回のJPモルガン・チェースの説明は、そこから一歩進み、企業が技術の可能性と個別サービスの設計を分けて評価していることを示している。
今後は異議企業の数だけでなく、参加を見送った企業が何を確認し、どの条件で判断を変えるかが観測点になる。最終的な取扱銘柄や権利の提供方法、サービス開始後の利用状況を追うことで、企業の慎重姿勢と市場の成長がどう両立するかを見極めたい。