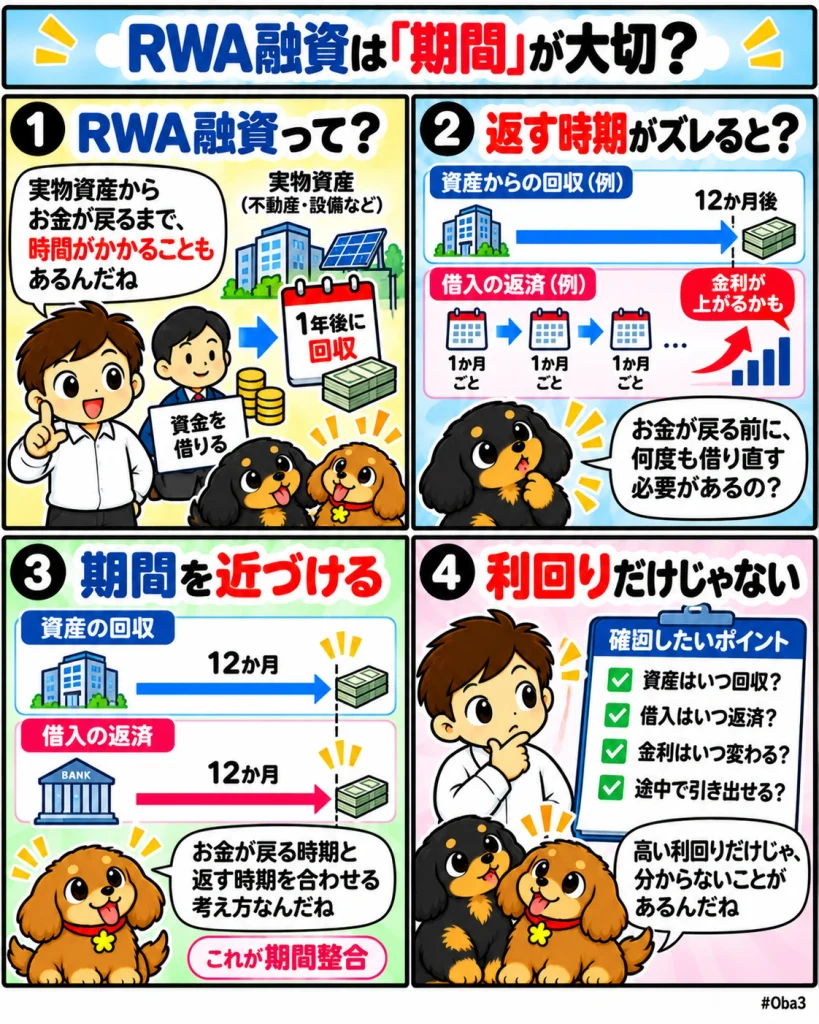
RWA融資を考える際、表面上の利回りだけでは資金調達の安定性を判断できない。不動産、売掛債権、設備、企業向け融資などの実物資産は、資金を回収する時期が数カ月から数年先に設定されることがある。一方、オンチェーン市場では金利が短期間で変動したり、貸し手が資金を引き出したりする仕組みも多い。
この二つを接続するうえで重要になるのが、資産から現金が戻る時期と、借入金を返す時期を合わせる期間整合だ。固定金利と固定期間はすべてのRWAに必須ではない。しかし長期間にわたり収益が確定している資産を短期・変動金利の負債で支えると、資産自体が正常でも金利上昇や借換不能によって資金繰りが悪化する。RWAをオンチェーン化する際には、利回りの高さより誰が期間リスクを負うのかを見る必要がある。
何が起きたのか?
オンチェーン信用市場では、変動金利型だけでなく固定期間型の融資を扱う仕組みがすでに存在する。たとえばメイプル(Maple)のプロトコルにはFixed-Term LoansとOpen-Term Loansがあり、固定期間型では返済スケジュールや利息条件をあらかじめ設定できる。
ただし、Mapleをそのまま典型的なRWA融資市場として扱うのは正確ではない。現在のMaple Institutional Secured Lendingは、主にBTCやETHなど流動性の高いデジタル資産を担保にした機関向け融資を扱う。ここで確認できるMaximum Time to Liquidity 30 daysは貸し手側の流動性条件であり、個々のローンの期間が必ず30日という意味ではない。
Mapleから読み取れるのは、オンチェーン信用市場でも固定期間型とオープンターム型を分け、借り手と貸し手の契約期間を設計できるという点だ。一方、実物資産側のキャッシュフロー設計を見る例としてはセントリフュージ(Centrifuge)が分かりやすい。
セントリフュージのオンチェーンNAV設計は、満期に元本と利息をまとめて返すbullet loanから、複数回に分けて元利金を返すamortization scheduleまで扱う。将来の返済額と返済時期を現在価値へ反映し、延滞やwrite-offも評価に組み込む。RWAでは「いくら返るか」だけでなく「いつ返るか」が資産価値の一部になるためだ。
なぜ重要なのか?
実物資産から得られるキャッシュフローの時期が決まっている場合、調達コストだけが頻繁に変わると事業計画を立てにくい。固定金利で資産の満期に近い期間まで借りられれば、借り手は返済までの資金コストを事前に把握しやすくなる。
反対に、1年後に資金が戻る資産を短期借入で支え続ける場合、満期まで何度も借り換える必要がある。その途中で市場金利が上昇すれば利益幅が縮小し、貸し手が資金提供を止めれば資産自体が正常でも返済資金を確保できなくなる。
これが借換リスクであり、RWAとオンチェーン金融を接続する際の重要な論点になる。固定金利の目的は高い利回りを作ることではなく、一定期間の調達コストを予見可能にすることにある。
ただし短期の売掛債権やリボルビング型信用では、変動金利や短期間で再価格する設計が合理的な場合もある。固定か変動かを一律に決めるのではなく、基礎資産の返済期間と合わせて選ぶ必要がある。
市場構造への影響
暗号資産を担保とする短期取引では、借り手がポジションを閉じたり担保を追加したりすることで金利変化へ比較的早く対応できる。一方、不動産融資や企業信用、設備資金などは途中で簡単に現金化できない場合がある。
ここで資産期間より負債期間が短すぎると、借り手は継続的に市場へ戻って資金を借り直さなければならない。オンチェーンで取引が高速になっても、この時間差そのものは消えない。
固定期間市場が機能すれば、借り手は資産の回収予定に近い満期を選びやすくなり、貸し手も資金がいつまで拘束されるかを把握できる。重要なのは固定金利商品の数ではなく、6カ月の資産に6カ月の資金を付けられるかといった期間の対応関係だ。
そのためRWA市場を見る場合、TVLや提示利回りだけでは十分ではない。平均満期、借換頻度、金利再設定日、途中返済条件、貸し手の償還条件まで見ることで、誰が金利リスクと期間リスクを負っているかが見えてくる。
資金・規制・流動性との関係
期間整合は貸し手側の流動性とも関係する。借り手へ1年間の資金を提供しているのに、投資家へいつでも全額引き出せると約束すれば、長期資産と短期負債の間に別のミスマッチが生まれる。
そのためRWAファンドでは、即時償還を前提とせず、一定期間ごとの償還、利用可能な現金の範囲での処理、流動性準備などを組み合わせる設計が必要になる場合がある。オンチェーン化によって持分を24時間移転できても、裏側の融資債権まで同じ速度で現金化できるわけではない。
固定金利にもコストがある。市場金利が上昇すれば貸し手はより高い金利を得る機会を失い、市場金利が低下すれば借り手は相対的に高い調達コストを払い続ける。そのため利率だけでなく、固定される期間と途中返済・借換条件を合わせて評価する必要がある。
規制や契約面でも、RWAでは満期、利息、担保権、デフォルト時の処理、投資家の償還権を明確にする必要がある。スマートコントラクトが資金移動やNAV計算を自動化しても、オフチェーン資産の債務関係や法的回収手続きまで自動的に解決されるわけではない。
初心者向け補足
期間整合は、お金が戻ってくる日と、お金を返さなければならない日をできるだけ合わせる考え方だ。
たとえば1年後に返済される融資を持ちながら、資金を毎月借り直しているとする。資産から予定通り返済されるとしても、途中で借入金利が急上昇したり、新しい貸し手が見つからなくなったりすれば資金繰りに問題が生じる。
反対に、資産の回収時期に近い期間で調達条件を固定できれば、途中の市場変動による影響を減らしやすい。これが固定期間と固定金利を組み合わせる理由の一つだ。
ただし固定金利が常に優れているわけではない。数週間で回収される短期債権や、いつでも返済できる信用枠では変動金利の方が合理的な場合もある。大切なのは商品の名前ではなく、資産と負債の時間軸が合っているかを見ることだ。
Web3Timesの視点
RWA市場では利回りが最も分かりやすい比較数字になりやすい。しかし実物資産をオンチェーン融資へ持ち込む場合、利回りだけではリスクの所在を説明できない。
第一に見るべきなのは資産の満期だ。いつ元本が戻り、途中でどの程度のキャッシュフローが発生するのかによって適切な調達期間は変わる。セントリフュージがbullet loanとamortizing loanを分けてNAVへ反映するのも、この時間軸が資産評価に直接影響するためだ。
第二は負債の再価格時期である。1年間固定された融資と、1年間の資産を毎月借り換えて支える構造では、同じ年率でも負うリスクが違う。固定金利という表示だけでなく、何日・何カ月固定されるのかを見る必要がある。
第三は投資家の償還条件だ。長期のRWAを保有しながら短期償還を提供する場合、その差を現金準備、二次流通、借入枠などの誰かが吸収しなければならない。オンチェーン化しても、この流動性コスト自体はなくならない。
第四は信用リスク、期間リスク、流動性リスクを分けることだ。高い利回りが借り手の信用力への対価なのか、長く資金を拘束する対価なのか、売却しにくさへの対価なのかによって意味は変わる。
RWA融資で固定金利と固定期間が重要なのは、それ自体が高収益を生むからではない。実物資産が生む将来キャッシュフローと、オンチェーンで集めた資金の返済条件を合わせ、借換や償還のリスクを誰が負うのかを明確にできるからだ。RWA市場を評価する際は提示利回りより先に、資産の満期、調達期間、金利の再設定、投資家の償還条件を並べて見る必要がある。