Last Updated on 2026年10月24日 by oba3
分散型取引所(DEX)のユニスワップ(Uniswap)が、外部の取引基盤にある流動性をユニスワップv4から利用できる新機能「アグリゲーター・フック(Aggregator Hooks)」を稼働させた。利用者は従来のユニスワップの操作画面から、他のDEXが提供する交換条件も含めた取引経路を利用できる。今回の変更は、外部の資産をユニスワップへ移すものではなく、取引の入口と実際に交換を支える流動性の供給先を分離する設計として注目される。
何が起きたのか?
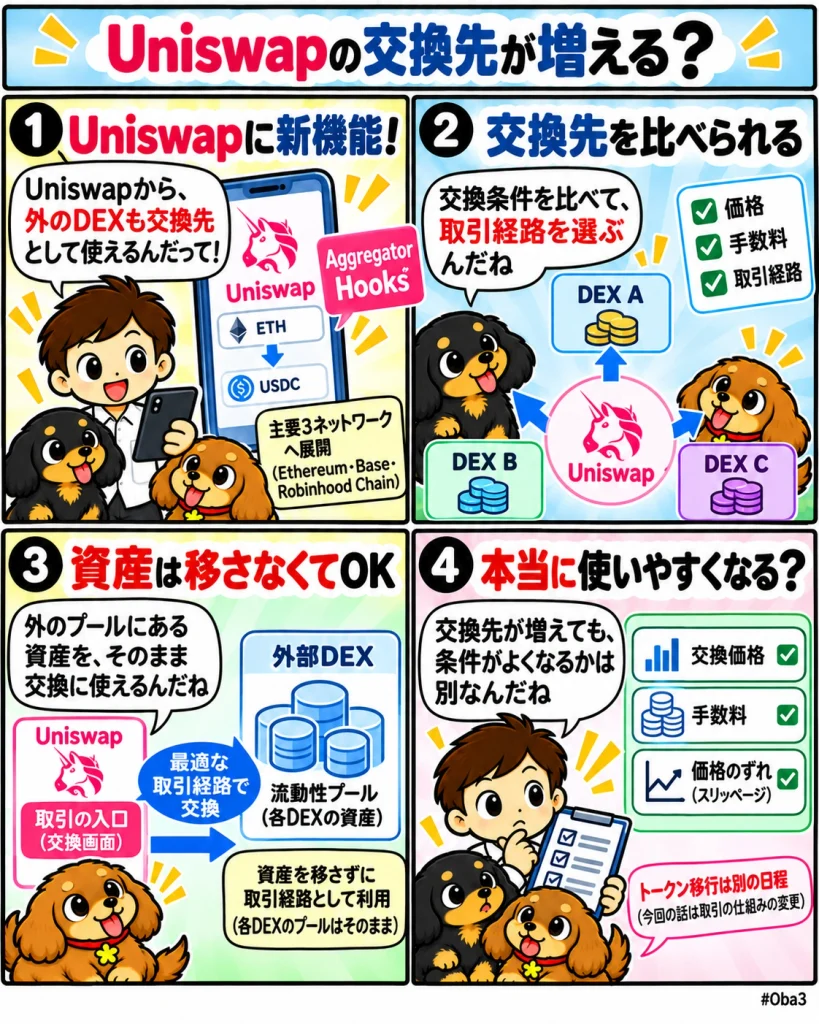
ユニスワップ・ラボ(Uniswap Labs)は2026年10月22日、公式発表でアグリゲーター・フックの提供開始を明らかにした。対象はイーサリアム(Ethereum)メインネット、ベース(Base)、ロビンフッド・チェーン(Robinhood Chain)の3ネットワークで、ユニスワップのウェブアプリと開発者向けAPIから利用できる。
開始時点で接続される外部流動性の供給元は7つあり、同社によると、対象3チェーンにおけるDEX取引活動の90%超をカバーする。外部の供給元には、フルイド(Fluid)、カーブ(Curve)、パンケーキスワップ(PancakeSwap)などが含まれる。今後は対応チェーンと接続先を増やす方針だ。
新機能は、外部の取引基盤をユニスワップv4のフックで包み込み、ルーターから通常のv4プールと同じように扱える形にする。ルーターはブロックごとに接続先の新しい交換見積もりを取得し、ユニスワップ内外の流動性を比較して取引経路を組み立てる。
利用者が交換を実行すると、複数の供給元を利用する場合も、一連の経路を単一の取引として決済する設計となっている。公式説明では、この仕組みの利用に伴う新たなトークン承認は不要としており、ウェブアプリでは外部流動性が自動的に経路選択へ組み込まれる。
なお、アグリゲーター・フックの最初の実装は2026年3月に決済向けブロックチェーンのテンポ(Tempo)で始まっており、今回の発表は主要な3ネットワークへの展開に当たる。
なぜ重要なのか?
従来、DEXの競争では、どの取引所が多くの資産をプールに集め、利用者へ有利な交換条件を提示できるかが重要だった。今回の仕組みでは、ユニスワップ自身のプールに十分な流動性がない場合でも、接続された外部DEXの流動性を取引経路として利用できる。
これにより、取引の入口として選ばれるサービスと、実際に資産交換を成立させる供給元が必ずしも一致しなくなる。利用者がユニスワップから注文しても、その全部または一部が外部の取引基盤を経由する場合がある。
一方、外部流動性を利用した取引にはユニスワップのプロトコル手数料が適用され、その収入はガバナンストークン「UNI」のバーン(焼却)に寄与する。これは2025年11月に示されたUNIfication構想にも含まれていた方針であり、外部DEXを経由する取引からもユニスワップの経済圏へ価値を取り込む設計となっている。
市場構造への影響
今回の変更から見えるのは、DEXが自ら流動性を保有・管理する機能と、複数の供給元から適切な取引経路を選ぶ機能の分離だ。外部の流動性をv4互換のプールとして扱えるため、ルーターは供給元の違いを意識せず、交換条件を比較できる。
ただし、これは外部DEXに預けられた資産がユニスワップへ移管されたことを意味しない。資産は接続先の仕組みに従って管理され、ユニスワップはフックを通じて、その取引機会を利用できるようにする。
外部の供給元にとっては、ユニスワップから新たな取引注文が届く機会が生まれる。一方で、利用者との接点や経路選択をユニスワップが担うことで、流動性の供給元が取引の入口を直接握るとは限らなくなる。
今後は、自前の流動性を集める力だけでなく、外部の供給元をどれだけ広く接続し、手数料を含めた有利な取引条件を提示できるかが、DEX間の競争を左右する可能性がある。ただし、外部接続の拡大によって実際の交換条件がどの程度改善するかは、今後の取引実績を確認する必要がある。
資金・規制・流動性との関係
資金面で重要なのは、流動性の接続と資産そのものの移動を区別することだ。従来のDEXでは、特定の取引所で十分な交換条件を提供するために、その取引所のプールへ資産を預ける必要があった。今回の仕組みでは、外部プールにある資産を移さなくても、その流動性をユニスワップ経由の取引に利用できる。
これにより、同じ資産を複数の取引所へ重複して預けなくても、より多くの利用者に取引機会を提供できる可能性がある。ただし、流動性そのものが増えるわけではなく、取引経路や手数料、接続先の価格条件によって実際の効果は変わる。
特に注目したいのは、外部流動性を経由した取引からプロトコル手数料を得る仕組みだ。ユニスワップは取引の入口としての利用を増やしながら、外部の供給元を利用する取引についても収益の一部をUNIの焼却へ結び付ける。
一方、今回の発表は新たな規制認可を示すものではない。利用可能なトークンや取引経路は各ネットワークの対応状況に左右され、接続先のスマートコントラクトに伴う技術的なリスクも残る。単一の取引で決済できることと、すべての接続先で安全性が保証されることは別の問題だ。
初心者向け補足
アグリゲーターとは、複数の取引所や交換先を比較し、利用者に適した取引経路を探す仕組みのことだ。例えば、同じトークンを交換する場合でも、取引所によって価格や手数料が異なるため、複数の候補を比較することで交換条件が改善する場合がある。
ユニスワップv4の「フック(Hook)」は、取引プールに独自の処理を追加できる機能だ。今回のアグリゲーター・フックでは、この機能を使って外部DEXの流動性を、ルーターから利用できるようにしている。
重要なのは、資産を一つの場所へ集める仕組みではなく、離れた場所にある交換機会を一つの入口から利用できるようにする点だ。なお、交換先を比較する際は、表示価格だけでなく、手数料やスリッページと呼ばれる価格のずれも考慮する必要がある。
Web3Timesの視点
今回のアグリゲーター・フックは、ユニスワップが自ら保有する流動性だけで競争する段階から、外部DEXを含む取引経路全体を提供する方向へ機能を広げた動きと捉えられる。特に重要なのは、外部プールへ資産を移さずに、その流動性をv4経由で利用できる点だ。
この設計では、外部のDEXが交換を支える一方、ユニスワップが利用者の入口と経路選択を担い、そこからプロトコル手数料を得ることができる。流動性を提供する側と、取引を案内する側の役割が分かれることで、どこに資産が集まっているかだけでは取引基盤の競争力を測りにくくなる。
今後は外部流動性を利用した取引量、実際の交換価格やスリッページの改善、プロトコル手数料とUNI焼却への寄与を合わせて見たい。接続先が増えるだけでなく、利用者にとって有利な経路が継続的に選ばれ、外部の供給元にも取引需要が届くのか。その実績が、DEXにおける流動性の集約から取引経路の競争への変化を判断する材料となる。