Last Updated on 2026年10月26日 by oba3
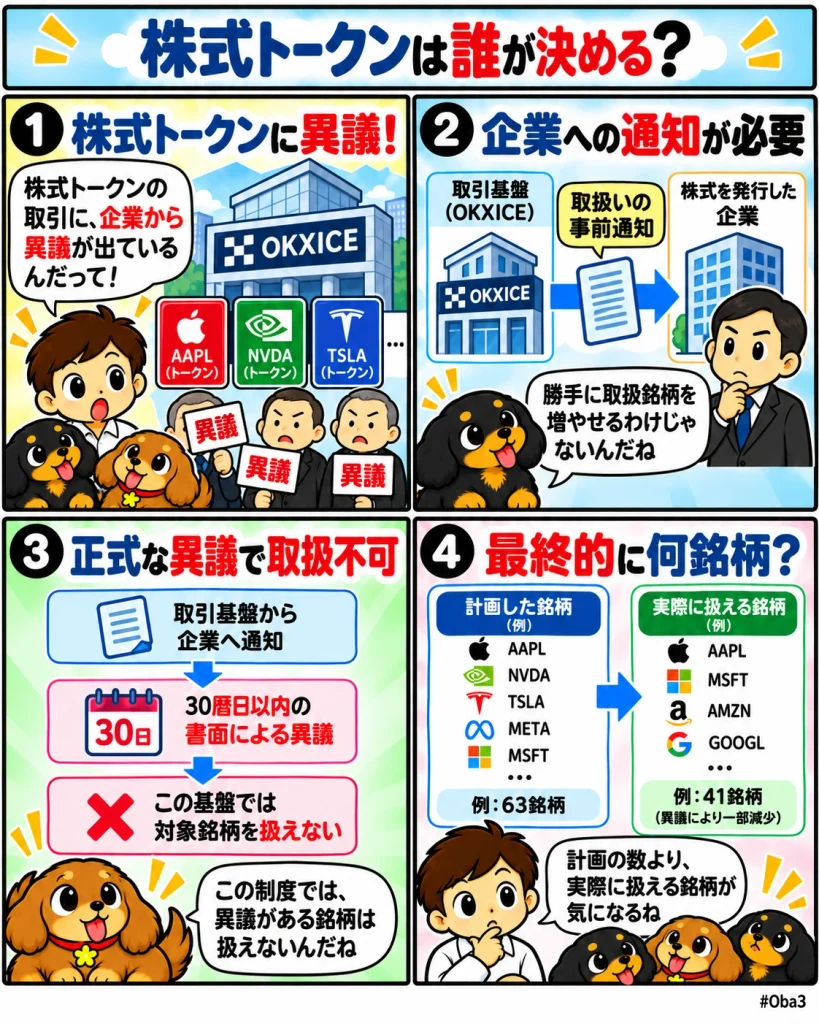
米金融大手ウェルズ・ファーゴ(Wells Fargo)など、オーケーエックス・アイス(OKXICE)での株式トークン取引に異議を示す企業が22社に増えた。同基盤は63銘柄のトークン化を計画していたが、米証券取引委員会(SEC)の制度では、所定の手続きで発行企業が異議を申し立てた場合、その基盤は対象の株式トークンを取引に供することができない。技術や取引時間の拡張に加え、発行企業の判断が商品範囲を決める条件になっている。
何が起きたのか?
ディクリプト(Decrypt)の報道によると、10月23日付の公開通知で新たに異議が示されたのは、ウェルズ・ファーゴ、シスコシステムズ(Cisco Systems)、マーベル・テクノロジー(Marvell Technology)、アーム・ホールディングス(Arm Holdings)、モデルナ(Moderna)、イントゥイット(Intuit)の6社だ。異議企業は10月15日時点の9社から、19日に16社、23日に22社へ増加した。
ロイター(Reuters)の報道では、オーケーエックス・アイスは63銘柄のトークン化を計画していた。新たな6社の個別の異議理由は開示されておらず、企業の判断の背景と、制度上の異議の効力は分けて読む必要がある。
なぜ重要なのか?
今回の異議は、取引所が任意に対応を検討するだけの意見表明ではない。同基盤が利用を予定する「イノベーション免除」は、一定の条件の下で従来の取引所規制の一部を免除する仕組みであり、第三者がトークン化した株式の取扱いには発行企業への事前通知が求められる。
制度では、通知を受け取ってから30暦日以内に発行企業が書面で異議を示した場合、その取引基盤は対象の株式トークンを取引に供することができない。したがって、今回の焦点は将来の取扱停止の可能性ではなく、免除制度を利用して提供できる銘柄が、発行企業の異議によって制限される点にある。
市場構造への影響
株式トークンの取引基盤を整えることと、予定した銘柄を実際に扱えることの間には、制度上の手続きがある。運営側が63銘柄を計画していても、発行企業への通知と異議申立ての過程を経るため、当初の計画がそのまま提供商品の一覧になるわけではない。
この仕組みは、発行企業を単にトークン化される対象として扱わず、特定の基盤での流通について判断できる立場に置いている。一方、異議の効力は当該制度の下で通知を行った基盤での取扱いに関するものであり、各社が株式トークン化全般に反対した、あるいはあらゆる市場でのトークン化を禁止したと解釈することはできない。
資金・規制・流動性との関係
制度上の免除は、取扱銘柄や投資家の権利に関する条件まで取り払うものではない。今回の制度は、対象の株式トークンに、同等の通常株式と同じ権利を持たせることを求めている。配当を受け取る権利や議決権も含まれるため、株価への連動だけを提供する商品とは区別が必要だ。
取扱可能な銘柄の範囲は、取引参加者が資金を配分できる対象にも関わる。ただし、22社の異議という数字から資金流出や売買の減少を直接導くことはできない。実際の流動性を評価するには、提供が認められる銘柄に加え、参加者数や売買高、注文の厚みといった稼働後の数字を見る必要がある。
初心者向け補足
株式のトークン化とは、株式に関する権利をブロックチェーン上で扱える形にすることだ。今回の制度では、発行企業と関係のない第三者がトークン化した株式を取引基盤に載せる場合、元の株式を発行した企業へ事前に知らせる手続きが設けられている。
企業が期限内に正式な異議を示せば、その基盤では制度を利用した対象商品の取扱いを進められない。ただし、通常の証券取引所で売買される元の株式まで取引できなくなる話ではない。「どの企業の株式か」とともに、「どの基盤で、どの制度を使って扱う商品か」を確認すると、今回の制限の範囲が分かりやすくなる。
Web3Timesの視点
今回のニュースは、株式トークン化の提供範囲を決めるのが、運営者の技術力や銘柄拡大方針だけではないことを示している。9社、16社、22社と異議が増えた経緯は、発行企業への通知手続きが、計画段階の商品一覧を実際の取扱範囲へ絞り込む過程として機能していることを表す。
今後は異議企業の数に加え、改訂される公開通知と、最終的に提供される銘柄を確認したい。企業側が理由を説明する場合には、特定の取引方式への懸念なのか、権利管理や価格形成への懸念なのかを読み分けることで、発行企業と新しい取引基盤が折り合うための条件が見えてくる。