Last Updated on 2026年10月10日 by oba3
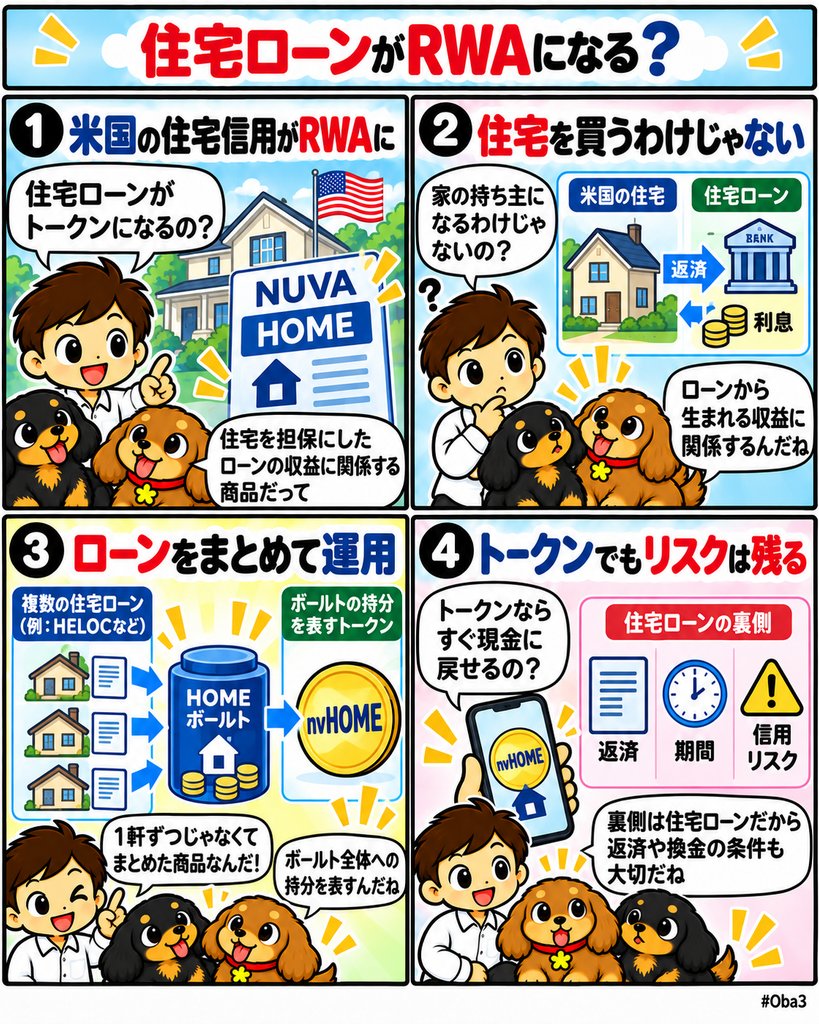
アニモカ・ブランズ(Animoca Brands)とヌーバ・ラボ(Nuva Labs)が共同開発するRWA市場ヌーバ(NUVA)は、米国の住宅信用へオンチェーンでアクセスする「HOME」を発表した。対象は一般的な住宅ローン全体ではなく、開始時点ではフィギュア・テクノロジー・ソリューションズ(Figure Technology Solutions)などが組成するホーム・エクイティ・ライン・オブ・クレジット、いわゆるHELOCが中心になる。
今回見るべきなのは米国不動産価格ではない。住宅を担保にした借入から発生する利息という信用キャッシュフローを、管理型の投資ビークルへまとめ、ERC-20トークンを通じて海外の適格利用者へ配布する構造だ。これまで証券化商品、私募ファンド、ホールローン取引などを通じて機関投資家がアクセスしてきた住宅信用を、オンチェーン上の新しい販売経路へ載せようとしている。
何が起きたのか?
NUVAの商品資料によると、HOMEは米住宅ローン信用を保有する運用型ボールトで、利用者がUSDCを預けるとボールトトークン「nvHOME」を受け取る。最低入金額は1 USDCで、Ethereum上のERC-20として設計されている。
開始時のポートフォリオはHELOCを中心に構成し、将来的には賃貸物件の収益を基準に審査するDSCRローンや、住宅の取得・改修などに使われるRTLローンを追加する計画だ。資産の選定とポートフォリオ管理は、SEC登録投資顧問のフィギュア・インベストメント・アドバイザーズ(Figure Investment Advisors)が担当する。
HOMEは年率7%の目標レートを掲げているが、これは保証利回りではない。住宅ローンの利息収入や貸倒れ、売却価格などがボールトの純資産価値へ反映される。nvHOME保有者は個別の住宅ローンを直接所有するのではなく、ボールト全体への比例的な経済的エクスポージャーを持つ。
対象となるのは適格な米国外の利用者で、米国居住者向け商品ではない。報道によると英国、香港、中国、英領ヴァージン諸島、制裁対象地域なども除外され、ウォレット審査やIPアドレスなどを通じた地域制限が設けられる。
なぜ重要なのか?
米国のHELOC残高は2026年第2四半期に約4600億ドルへ達している。これは暗号資産市場が新しく作り出す信用需要ではなく、すでに銀行、ノンバンク、証券化市場、機関投資家の間で取引されている既存の住宅信用市場だ。
NUVAが行っているのは、この信用資産をゼロから作ることではない。既存のローンを管理型ボールトに組み入れ、その経済的な収益をERC-20へ変換して別の投資家層へ届けることにある。
この違いはRWA市場を理解するうえで重要だ。トークン化によって住宅ローン自体の信用力が高まるわけではなく、借り手の返済能力や住宅担保価値は従来と同じように重要になる。変わるのは、その信用資産へアクセスする販売経路、最低投資額、決済方法、二次利用のしやすさだ。
市場構造への影響
従来の住宅信用市場では、個人投資家が多数のHELOCを直接購入して分散ポートフォリオを作ることは容易ではない。ローンの審査、保管、回収、証券化、法務などに専門インフラが必要だからだ。
HOMEでは、Figure Connectを通じて調達したローンを専門運用会社が選別し、利用者には個別ローンではなくボールトへの持分を示すnvHOMEを配布する。これによってローンそのものを細かく分割するのではなく、運用済みの信用ポートフォリオをトークン化する。
ここでオンチェーン化されるのは住宅そのものではない。住宅を担保にした借り手の返済から生まれる信用キャッシュフローへの投資持分だ。RWA市場が不動産のデジタル所有権だけでなく、ローン、債権、利息収入といった信用資産へ広がっていることを示す。
さらにERC-20化されることで、トークンをウォレットで保有したり、対応するDeFiへ組み込んだりできる余地が生まれる。ただし、オンチェーンで移転可能だからといって住宅ローン市場そのものに常時十分な流動性が存在するわけではない。
資金・規制・流動性との関係
HOMEには流動性対策として、ボールト資産の約5%をYLDSで保有する方針が示されている。小規模な償還ではこの流動性部分をUSDCへ変換し、大きな償還ではFigure Connectや相対取引を通じてローンの売却が必要になる場合がある。
つまり「24時間償還を申請できること」と「住宅信用を瞬時に現金化できること」は同じではない。NUVAは通常の引き出し処理を数米国営業日程度と想定しており、基礎資産の流動性制約は残る。
信用損失への備えとして、ボールト上限額の約5%を目標とする別枠のエクイティトランシェも設計されている。この部分が先に損失を吸収することでnvHOME保有者への影響を抑える構造だが、貸倒れやローン売却に伴う損失を完全に消すものではない。
規制面では、海外へ配布できることと世界中の誰でも自由に購入できることは異なる。米国を含む複数地域が除外されるように、オンチェーン商品であっても証券規制、販売制限、本人確認、制裁対応などが投資家への配布範囲を決める。
初心者向け補足
HELOCは、住宅所有者が自宅に蓄積した持分を担保に資金を借りる信用枠だ。たとえば住宅価値から既存住宅ローン残高を差し引いた部分を基準に、一定額まで借りられる仕組みになる。
HOMEへ投資しても、特定の住宅や特定の借り手のローンを所有するわけではない。複数の住宅信用をまとめたボールトへ資金を出し、そのボールトの価値を表すnvHOMEを受け取る。
その収益源も住宅価格の値上がりそのものではなく、主として借り手が支払う利息とローン資産の運用になる。一方、借り手が返済できなくなれば信用損失が発生するため、一般的な暗号資産とは異なる住宅信用特有のリスクがある。
1 USDCから参加できる設計は最低投資額を大きく下げるが、投資単位が小さいことと安全性は別問題だ。ローン審査、貸倒率、担保価値、償還時の流動性を確認する必要がある。
Web3Timesの視点
今回注目したいのは、米国の住宅ローン市場がブロックチェーンへ移ったという単純な話ではない。既存の住宅信用から生まれるキャッシュフローを、海外投資家へ届ける配布レイヤーがオンチェーン化していることだ。
第一の観測点は投資家層である。これまで証券化商品や私募信用ファンドを通じて機関投資家がアクセスしていた資産へ、適格な米国外利用者が1 USDC単位から入れるようになれば、信用商品の販売単位そのものが変わる。
第二は原資産とトークンの距離だ。nvHOMEは個別ローンの所有権ではなく、運用されたボールトへの持分を表す。RWA市場では「何をトークン化したか」だけでなく、トークン保有者が実際にどの法的・経済的権利を持つのかを確認する必要がある。
第三は流動性設計である。ERC-20として24時間移転できても、裏側のHELOCは暗号資産のように瞬時に売買できるとは限らない。5%程度の流動性スリーブとFigure Connectによるローン売却が、実際の償還局面でどこまで機能するかが重要になる。
第四は国際配布だ。Figureが組成する米国住宅信用を、Ethereum上のトークンを通じて米国外の利用者へ届ける構造は、RWAの価値が単なるデジタル化ではなく、従来の金融商品の販売網を国境越しに作り替える点にあることを示している。
RWA市場が拡大するにつれ、オンチェーンへ載る対象は国債やファンドだけでなく、住宅ローン、企業信用、保険など継続的なキャッシュフローを持つ資産へ広がっていく。NUVAのHOMEは、住宅そのものを売買する商品ではなく、住宅を担保にした信用キャッシュフローを運用し、その持分を新しい投資家層へ配布する市場インフラとして見ることができる。