Last Updated on 2026年11月13日 by oba3
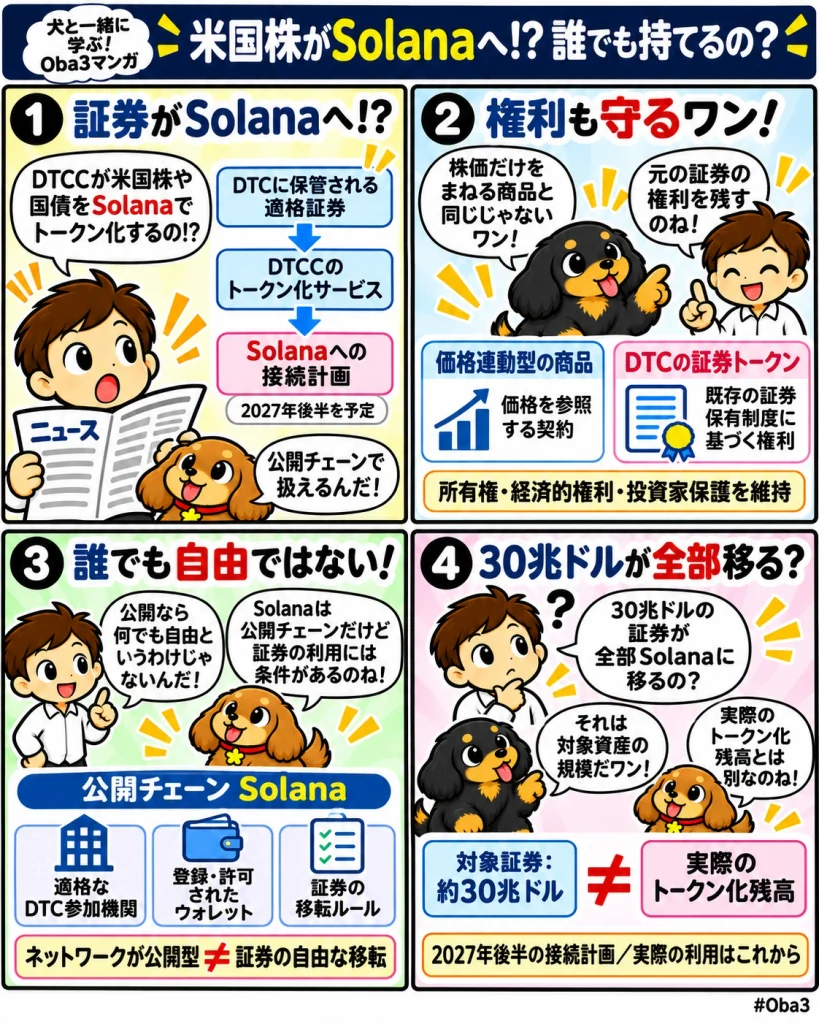
米国の証券市場インフラを担うデポジトリー・トラスト・アンド・クリアリング・コーポレーション(Depository Trust & Clearing Corporation/DTCC)は2026年11月12日、証券トークン化サービスをソラナ(Solana)へ接続する計画を発表した。2027年後半の対応開始を予定しており、子会社が保管する適格証券をブロックチェーン上のトークンへ変換できるようにする。既存証券と同じ所有権や投資家保護を維持しながら、従来の証券保管基盤と公開チェーンを結び付ける取り組みだ。ただし、今回発表されたのは将来の接続計画であり、ソラナ上で対象証券のトークン化がすでに始まったわけではない。
何が起きたのか?
DTCCは11月12日、傘下の証券保管機関デポジトリー・トラスト・カンパニー(The Depository Trust Company/DTC)が保管する適格資産を、ソラナ上でトークン化できるようにする計画を明らかにした。接続対象となるのは「DTCCトークナイゼーションサービス(DTCC Tokenization Service/DTS)」で、従来の証券をトークン化された形へ迅速に変換する機能や、発行後のトークン管理に対応する予定だ。
DTCCの公式発表によると、ソラナへの接続時期は2027年後半を想定している。DTCCのフランク・ラサラ最高経営責任者(Frank La Salla)は、従来の市場で認められている保護を維持したまま、金融機関がトークン化資産を利用するネットワークの選択肢を増やす方針を示した。
DTS自体は2026年10月28日に正式稼働しており、当初は金融機関向けのカントン・ネットワーク(Canton Network)と、DTCCが運営する非公開のベス(Besu)ネットワークに対応していた。今回のソラナ追加は既存サービスの対応先を広げるもので、DTCCはステラ(Stellar)やサークル(Circle)が開発するアーク(Arc)との接続も進めている。
対象となる資産には、ラッセル1000指数の構成銘柄、主要株価指数に連動する上場投資信託(ETF)、米国債などが含まれる。DTSは開始時点で34銘柄、総額約30兆ドルに相当する証券をトークン化の対象としていたと報じられている。ただし、約30兆ドルは対象証券の資産規模を示す数字であり、実際にトークンへ変換された残高ではない。
なぜ重要なのか?
今回の特徴は、第三者が株価に連動する独自のトークンを発行するのではなく、既存の証券保管機関が管理する資産をトークン化する点にある。DTCは米国の証券保管・決済を支える機関であり、銀行や証券会社を通じて大量の証券を管理している。
DTCCによると、DTCが2025年に保管・資産管理サービスを提供した証券の総額は114兆ドルに達した。この数字もトークン化された証券の金額ではなく、既存の保管業務全体の規模を表している。DTSの開始時点では、バンク・オブ・アメリカ、シティ、JPモルガン、モルガン・スタンレー、UBSなど20のDTC参加機関が利用契約を締結していた。
こうした既存金融機関が利用する保管基盤とブロックチェーンを接続できれば、証券を従来の形で保有したまま必要に応じてトークン化し、再び元の形へ戻す運用が可能になる。重要なのはトークンを発行する技術だけではなく、変換の前後で投資家の権利が維持される仕組みが用意されていることだ。
市場構造への影響
DTSでは、DTCが保管する証券を裏付けとするトークン化された権利を発行し、従来形式との相互変換を可能にする。DTCCは、トークン化された証券にも元の証券と同じ所有権、経済的権利、投資家保護、規制上の保護が適用されると説明している。
これは、株価への連動だけを目的とする合成型トークンとは異なる。合成型の商品では、元の株式と同じ値動きを目指していても、トークン保有者に直接の株主権が認められるとは限らない。一方、DTSでは既存の証券保管制度に基づく権利を維持することがサービスの設計上の前提となっている。
もっとも、ブロックチェーン上のトークンを保有するだけで、誰もが自由に株主名簿へ登録されたり、制限なく第三者へ移転したりできるわけではない。DTSの利用にはDTC参加機関や登録済みウォレットなどの条件が関係し、実際の移転可能範囲はサービスの規則に従う必要がある。
ソラナへの接続が実現すれば、証券を扱う基盤が従来の保管システムから公開チェーンへ広がる。ただし、公開チェーンに対応することと、誰でも自由に取引できる市場が形成されることは別の問題であり、利用資格や移転制限を含む制度設計が重要になる。
資金・規制・流動性との関係
DTSは、2025年12月に米証券取引委員会(Securities and Exchange Commission/SEC)から取得したノーアクション・レターを踏まえて整備された。これは一定の条件のもとで当局が執行措置を勧告しない旨を示すもので、あらゆる証券や取引方法について無条件の認可を与えるものではない。
DTCCが重視する用途の一つが、証券を担保として利用する際の移動効率だ。従来の証券保管基盤とブロックチェーンを接続できれば、金融機関が保有資産を必要な場所へ移すための時間や事務処理を短縮できる可能性がある。
また、複数のネットワークに対応することで、特定のブロックチェーンだけに依存しない利用環境を整えようとしている。しかし、異なるネットワークで同じ証券に対応するトークンを扱う場合、二重発行を防ぐ管理や権利情報の整合性を維持する仕組みが欠かせない。
資金面では、対応資産の総額と実際の利用残高を区別したい。約30兆ドルの適格証券が存在しても、そのすべてがソラナへ移転するわけではなく、DTCCの114兆ドルという保管資産総額も新たな資金流入を意味しない。実際の市場規模を測るには、トークン化された証券の残高、利用機関数、担保利用額などを確認する必要がある。
初心者向け補足
証券トークン化とは、株式や国債などの金融資産に関係する権利を、ブロックチェーン上のデジタルな記録として扱う仕組みだ。元の証券と関係のない価格連動商品を作る場合もあれば、既存の証券保管制度と連携して権利を管理する場合もあり、両者は同じではない。
今回のDTSは後者に当たる。例えば、金融機関がDTCに保管されている米国債をトークン化する場合、元の証券に関係する権利を維持しながら、許可されたウォレットで利用できるようにする設計だ。
ここでいう所有権の維持は、トークンに元の証券と同じ経済的・法的な権利を対応させるという意味であり、あらゆる利用者が直接証券を保有できるという意味ではない。金融機関や保管機関を介した権利関係は引き続き重要になる。
また、ソラナは暗号資産SOLが利用される公開ブロックチェーンだが、DTCCがソラナ上で証券サービスを提供することと、SOLへの新たな資金流入が確定することは別の話だ。証券のトークン化残高が増えた場合でも、その金額がそのままSOLの購入額になるわけではない。
Web3Timesの視点
今回の発表で注目したいのは、DTCCが新たな証券商品を作るのではなく、既存の証券保管制度を維持したまま利用できるブロックチェーンを増やそうとしている点だ。証券の所有権や投資家保護を変えずに記録・移転の方法を広げることは、金融機関が新しい技術を採用する際の重要な条件となる。
一方、対象証券の規模を示す数字だけで普及の進展を判断するのは早い。30兆ドル規模の証券がトークン化対象になっていても、実際のトークン化残高や担保利用額が同じ規模になるわけではない。既存の証券を移動可能にする技術が整っていることと、金融機関が日常業務で利用することには距離がある。
また、2027年には複数の公開チェーンへの対応が予定されている。今後はソラナ上で最初にどの証券が提供されるのか、対応する金融機関やウォレットがどの程度広がるのかに加え、複数ネットワーク間で証券の権利や残高をどのように整合させるかが重要になる。
さらに、トークン化された証券を担保として利用する場合には、担保権の設定や解除、資産の返還、発行体による配当・利払いなどの権利処理が従来の証券と矛盾なく実行されるかを確認したい。取引を速くするだけでなく、問題が発生した場合に誰が権利を管理し、どのように回復するかまで含めて評価する必要がある。
DTCCのソラナ対応計画は、公開チェーンが既存の証券インフラと接続される選択肢を増やす取り組みだ。今後の評価を左右するのは対象資産の総額ではなく、実際にトークン化された証券がどの程度利用され、既存の所有権と投資家保護を維持したまま金融機関の業務に組み込まれていくかという点になる。