Last Updated on 2026年11月11日 by oba3
実物資産(RWA)のトークン化基盤を開発するプルーム(Plume)の関連会社キンバー・デジタル・セキュリティーズ(Kimber Digital Securities/KDS)が、米証券取引委員会(SEC)へのブローカーディーラー登録を完了し、米金融業規制機構(FINRA)の会員承認を取得した。2026年11月10日に発表されたもので、米国の株式や上場投資信託(ETF)、債券に関する法的な証券権利を、公開ブロックチェーン上で扱うための制度的な基盤が整った。
同社が目指すのは、証券価格に連動するデジタル商品を発行するのではなく、既存の米国証券市場で認められる権利をトークンとして表現し、投資家の自己管理型ウォレットから利用できる仕組みだ。ただし、今回認められたのは証券仲介業者としての登録と会員資格であり、計画中のトークン化証券サービスがすべて承認されたわけではない。提供開始は2027年前半を目指している。
何が起きたのか?
Kimber Digital Securitiesは、Plumeの開発会社であるキンバー・ラボ(Kimber Labs Inc.)の子会社で、米国の規制に基づく証券仲介業務を担う。同社は11月10日の公式発表で、FINRAへの加盟承認とSEC登録を明らかにした。
PlumeはRWA向けのイーサリアム・レイヤー2(L2)ブロックチェーンや資産運用プロトコルを開発しており、関連会社のKimber Transfer Agencyは2025年9月にSEC登録のトランスファーエージェント(株主名簿管理機関)となっている。今回のブローカーディーラー登録によって、証券の発行・名義管理に加え、投資家への仲介機能を同じ企業グループ内で構築する取り組みが進んだ。
Plumeは2026年8月から、米国の証券決済・保管インフラを担うDTCCのデジタル資産関連ワーキンググループにも参加している。新たな証券仲介基盤では、米国の証券保管振替機関であるDTC(Depository Trust Company)の仕組みを利用し、既存の証券保有関係をオンチェーン上で表現する計画だ。
Plumeの法務責任者サルマン・バナエイ(Salman Banaei)氏はCoinDeskの取材に対し、KDSのプラットフォームを2027年前半に開始する方針を示した。初期商品には、登録投資会社が発行する規制対象の資産運用商品や、DTCCの仕組みに基づく証券権利を想定しているという。
なぜ重要なのか?
今回の登録を理解するうえで欠かせないのが、ブローカーディーラーの資格と、投資家が保有する証券の法的権利を区別することだ。
ブローカーディーラーは顧客のために証券売買を仲介したり、自ら証券を売買したりする規制対象の事業者である。SEC登録とFINRA会員資格により、KDSは適用される業務範囲内で証券仲介事業を行えるようになる。一方、それだけで特定のトークンが株式の所有権や配当請求権を持つと認定されるわけではない。
Plumeが構想するのは、米国証券市場で使われる「セキュリティ・エンタイトルメント(security entitlement)」と呼ばれる証券権利を、ブロックチェーン上のトークンに対応させるモデルである。
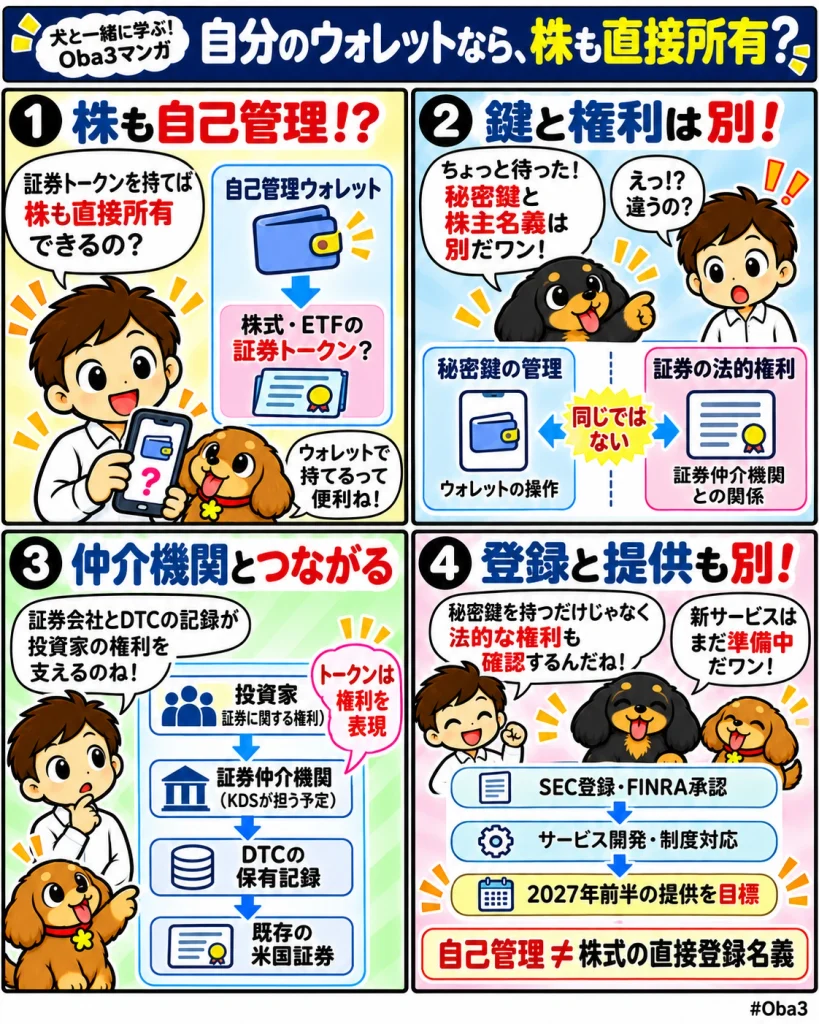
セキュリティ・エンタイトルメントとは、証券仲介機関を通じて保有する証券について投資家に認められる法的権利を指す。証券そのものの登録名義を直接保有する仕組みとは異なり、仲介機関が管理する証券に対する持分や請求権を基礎としている。
この権利をトークンで表現できれば、価格変動だけを再現する合成的な商品とは異なり、既存の証券保有制度に基づく権利を公開ブロックチェーンへ接続できる。ただし、実際に認められる権利や行使方法は商品設計と契約関係に左右されるため、トークンの移転だけで法的な権利移転が自動的に完了するとは限らない。
市場構造への影響
米国の一般的な証券保有構造では、投資家が証券会社を通じて株式などを保有し、証券会社はDTCに対する権利を持つ。DTCは名義人であるCede & Co.を通じて証券を保有し、発行企業の株主名簿には通常、この名義人が登録される。
つまり、投資家が証券会社の口座で株式を保有していても、発行企業の株主名簿に投資家本人の名前が直接記載されるとは限らない。投資家の権利は、証券会社や中央証券保管機関を経由する仕組みによって支えられている。
KDSは、この既存の保有構造を全面的に置き換えるのではなく、投資家が証券仲介機関に対して持つ権利をオンチェーンで記録する方式を計画している。基礎となる証券は従来の保管・決済インフラに接続され、トークンはその権利関係を表す役割を担う。
自己管理型ウォレットを利用する場合も、秘密鍵を自分で管理することと、証券の登録名義を直接保有することは別の問題だ。ウォレット上のトークンを投資家自身が管理できても、法的な証券権利は仲介機関との関係に基づいて成立する。この区別は、暗号資産の自己管理と証券保有を同じものとして理解しないために欠かせない。
また、KDSは既存証券口座とオンチェーン形式の間で資産を移管する仕組みとして、米国の証券口座移管制度であるACATSの活用も構想している。ただし、これらの機能は開発段階にあり、実際の提供範囲や移転条件は確定していない。
資金・規制・流動性との関係
Plumeの発表によると、関連する資産運用基盤の預かり資産総額(TVL)は2026年9月30日時点で約2億5,000万ドル、累計取引量は約10億ドルに達している。ただし、これらはPlumeのプロトコルと関連する運用基盤の数字であり、今回登録されたKDSの顧客資産や証券取引実績を示すものではない。
Plumeは、ステーブルコインを利用するアプリケーションから、規制対象の利回り商品へアクセスする仕組みも計画している。対象には米国の資産運用会社が管理するファンドのトークン化持分などが想定されるが、商品ごとの登録・販売条件や投資家の適格性など、証券規制に基づく要件を満たす必要がある。
ブローカーディーラーとしての業務には、顧客注文の最良執行や情報開示、業務・サイバーリスクの管理などが求められる。Plumeはこうした規制上の義務を、公開ブロックチェーン上の証券サービスにも適用する考えを示している。
一方、SEC登録やFINRA会員承認は、個別の投資商品の安全性や収益を保証するものではない。DTCが保管する証券の総額は100兆ドルを超えるとされるが、そのすべてをKDSが直ちに扱えることも意味しない。
公開ブロックチェーンによって証券の移転処理を効率化できたとしても、流動性は取引参加者や市場形成機能に左右される。既存の証券決済記録とオンチェーン上の残高をどのように同期させるかも、実運用に向けた課題となる。
初心者向け補足
今回のニュースは、暗号資産のウォレットに米国株式そのものが自由に移動できるようになった、という発表ではない。
証券には、法律上の保有者や権利行使の方法を定める仕組みがある。例えば株式の配当や議決権は、単に株価に連動するトークンを持っているだけで必ず受け取れるものではない。
KDSが目指しているのは、既存の証券会社を通じた保有と同じ種類の法的権利を、自己管理型ウォレットで扱える形にすることだ。トークンを自分で管理しながらも、その裏側には規制対象の証券仲介機関とDTCの保管・決済制度が存在する。
2026年11月時点で正式に確認できるのは、KDSのSEC登録とFINRA会員承認である。米国投資家向けの新しい証券プラットフォームは2027年前半の提供開始を目指しており、自己管理型ウォレットへの対応や個別商品の提供については今後の実装を待つ段階にある。
Web3Timesの視点
今回のKDSの登録は、公開ブロックチェーン上で証券を扱うために、従来の金融制度をどのように取り込むかという実務上の変化を示している。新たなトークンを発行する技術だけではなく、規制対象の仲介機関がどの権利を管理するのかが、サービス設計の中心になっている。
特に特徴的なのは、自己管理型ウォレットと既存の証券保有構造を両立させようとしている点だ。投資家がトークンを管理する一方、法的な証券権利はブローカーディーラーとDTCの記録によって裏付けられる。この構造では、秘密鍵の管理と証券権利の保護を別々に考える必要がある。
ただし、SEC登録済みの仲介機関を持つことと、DTCに接続したトークン化証券を実際に提供することの間には、なお距離がある。サービス開始後には、トークンの移転が証券権利の移転としてどのように処理されるか、配当や議決権の行使に既存の仲介保有制度をどう適用するかが具体的な検証対象となる。
2027年前半のサービス開始計画は、その仕組みが実際の米国証券市場と接続できるかを確かめる節目となる。KDSの取り組みは、RWA市場の評価軸がトークン化された資産の規模だけでなく、既存制度に認められた権利をどこまでオンチェーンで扱えるかへ広がっていることを映している。