Last Updated on 2026年11月9日 by oba3
英資産運用会社ジャナス・ヘンダーソン(Janus Henderson)と実物資産のトークン化基盤を提供するセントリフュージ(Centrifuge)は2026年10月27日、ナスダック100指数(Nasdaq-100 Index)への連動を目指すトークン化ファンド「JQQQ」の立ち上げを発表した。JQQQはステラ(Stellar)ブロックチェーン上での発行・運営を前提に設計され、指数提供元のナスダックから正式な利用ライセンスを取得している。運用会社が関与するファンドを直接オンチェーンで展開する点が、第三者による個別株式のトークン化との大きな違いとなる。
何が起きたのか?
ジャナス・ヘンダーソンとセントリフュージは10月27日、発行体主導の投資戦略としてナスダック100指数への投資機会を提供するブロックチェーンネイティブのファンド「JQQQ」を発表した。ジャナス・ヘンダーソンの公式発表によると、ファンドの発行・運営基盤にはセントリフュージの技術を採用し、当初はステラ上のみで展開する。
JQQQの正式名称は「Janus Henderson NASDAQ-100 Index Fund Segregated Portfolio」で、英領バージン諸島に設立されたアネモイ・キャピタルSPC(Anemoy Capital SPC Limited)の分離ポートフォリオとして組成される。投資マネジャーはアネモイ・アセット・マネジメント、サブ投資マネジャーはジャナス・ヘンダーソン・インベスターズUSが担当する。
ジャナス・ヘンダーソンは約5,000億ドルの資産を運用する大手運用会社で、今回の発表時点で米国債、仕組み信用商品、株式関連商品を含むオンチェーン運用戦略の規模は10億ドルを超えている。ただし、この10億ドルは同社のオンチェーン事業全体の規模であり、新たに発表されたJQQQ単独への資金流入額ではない。
販売対象は法的に提供が認められた国・地域の適格投資家に限られ、米国人等は対象外となる。一般の個人投資家が証券取引所で自由に購入できるETFとして発表されたものではなく、投資資格や販売地域の制限を伴うファンドである。
なぜ重要なのか?
今回の特徴は、ナスダック100指数の価格に連動するトークンを第三者が独自に作ったのではなく、実際の資産運用会社が関与するファンドとして、指数の正式な利用許諾を受けている点にある。
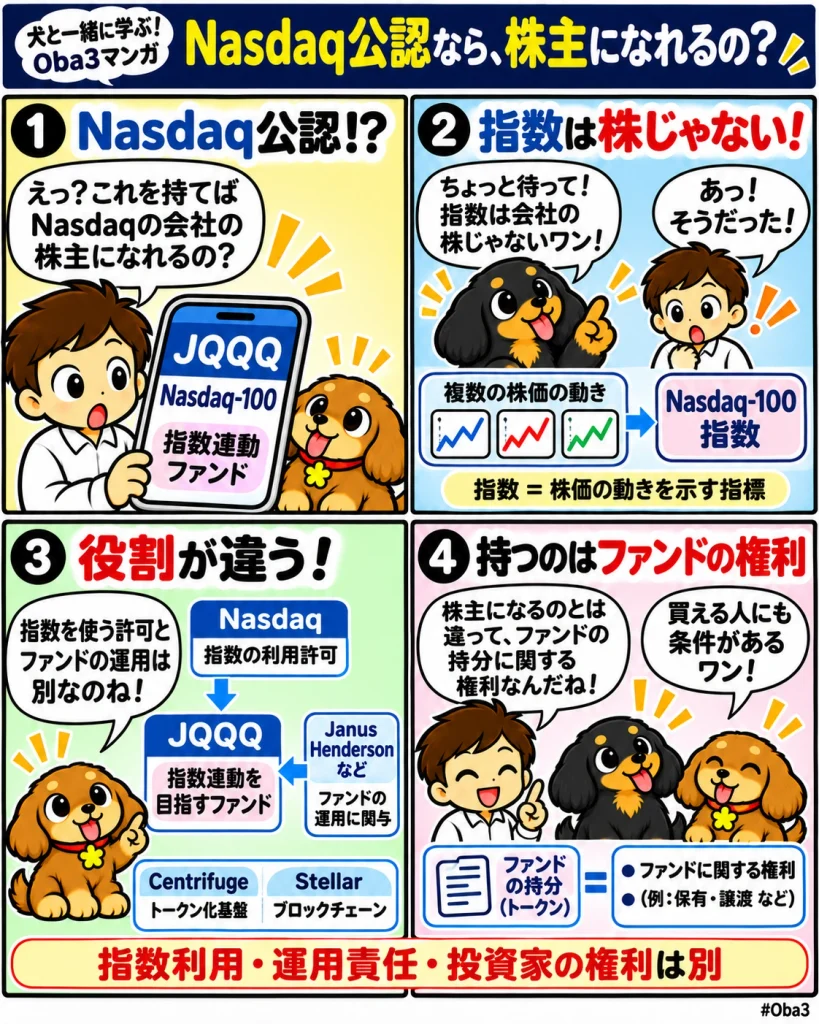
ナスダック100指数は、ナスダック市場に上場する大型の非金融企業を中心に構成される株価指数だ。指数そのものは株式やファンドではなく、特定の計算方法に基づいて算出される指標である。そのため、この指数に連動する投資商品を提供する場合、指数の利用権と投資商品の発行・運用責任は区別して考える必要がある。
JQQQではナスダックが指数利用を許諾する一方、ファンドの運用はアネモイとジャナス・ヘンダーソンの所定の体制で行われる。ナスダックがJQQQを発行したり、投資成果を保証したりするわけではない。指数ライセンスの取得は正式な指数利用を認められたことを示すものであり、規制当局による投資商品の承認とは異なる。
市場構造への影響
株式のトークン化には、既存株式を保管してそれに対応するトークンを発行する方式や、株価への連動を目指す別の商品を組成する方式などがある。これらでは、トークンの発行者と元の株式の発行企業が必ずしも同じではなく、保有者に議決権や配当請求権が直接認められるとも限らない。
これに対してJQQQは、運用体制が定められたファンドの持分をオンチェーンで扱う設計だ。ただし、トークンを保有することでナスダック100指数の構成企業の株式を直接所有するわけではなく、個々の企業に対する株主権も発生しない。投資家が持つ権利はファンドの法的構造と契約条件によって決まる。
この違いは、株式トークン化をめぐる発行企業の同意や権利関係の議論とも関係する。個別株式を第三者がトークン化する場合には、発行企業の関与や投資家の権利が問題になり得る一方、運用会社が正式な指数ライセンスを取得して独自のファンドを組成する場合は、異なる法的枠組みで商品を設計できる。
ジャナス・ヘンダーソンとセントリフュージは2025年にも、S&P500指数に連動するトークン化ファンド「SPXA」を立ち上げている。今回のJQQQは、こうした発行体主導の仕組みを別の主要株価指数にも広げる取り組みと位置付けられる。
資金・規制・流動性との関係
JQQQが目指すのは、ナスダック100指数への間接的な投資成果を提供することだ。実際の運用では指数への連動を目指す投資商品を通じて市場への投資機会を得るため、指数の騰落率とファンドの運用成果が常に完全に一致するとは限らない。
また、ファンド持分をブロックチェーン上で発行することと、いつでも自由に売却・換金できることは別の問題になる。資金の引き出しや持分の移転にはファンドの規約、投資家資格、対応する取引基盤などの条件が関わり、オンチェーンで記録されているだけで十分な市場流動性が確保されるわけではない。
セントリフュージは、将来的にファンド持分を分散型金融(DeFi)の担保や融資、運用サービスへ接続する可能性を示している。ただし、こうした機能は独立した第三者によって提供される可能性があるもので、ジャナス・ヘンダーソンが直接提供・仲介・推奨するものではない。実際の利用には各国の規制や投資家資格、サービス側の対応も必要になる。
さらに、ブロックチェーン上のファンドには従来の株式市場に伴う価格変動や運用上のリスクに加え、スマートコントラクト、ウォレット、ネットワーク障害、外部サービスの管理体制に由来するリスクも存在する。技術的に資産の移転を効率化できても、ファンドの信用リスクや投資損失がなくなるわけではない。
初心者向け補足
ナスダック100指数は、米国の大手テクノロジー企業などの株価動向を表す代表的な指数だ。ただし、指数は市場の値動きを測る数字であり、そのものを直接購入することはできない。投資家が指数に連動する運用成果を得るには、ETFや投資信託などの商品を利用することになる。
JQQQもナスダック100指数への連動を目指すファンドだが、一般的なETFとの違いは、ファンドの発行・管理にブロックチェーンを利用する点にある。保有するトークンはファンドの持分に関係するもので、アップルやエヌビディアなど指数構成企業の株式を1株ずつ保有することとは異なる。
また、「ナスダック公認」という表現は、指数の利用許諾を受けているという意味で理解する必要がある。ナスダックが元本や運用成績を保証したり、すべての投資家に購入を推奨したりしているわけではない。
JQQQのような商品を見る際には、誰がファンドを発行・運用しているのか、トークンがどのような法的権利を表しているのか、売却や償還にはどのような条件があるのかを分けて確認すると仕組みを理解しやすい。
Web3Timesの視点
JQQQの登場で注目したいのは、株式市場の値動きをブロックチェーン上へ持ち込む方法が、第三者によるトークン発行だけではなくなっている点だ。正式な指数ライセンスを取得し、運用会社が関与するファンドとして商品を設計することで、投資家の権利と運用責任を既存の金融商品に近い形で整理できる。
一方、指数提供元の許諾、ファンドの発行主体、投資家に認められる権利は、それぞれ独立した要素として確認したい。指数の利用が正式に許可されていることは重要だが、それだけでファンド持分の流動性や法的保護、投資成果まで保証されるわけではない。
今後はJQQQ単独の運用資産残高や実際の投資家数、償還・移転の条件、ステラ上での取引環境がどのように整うかが確認点となる。また、発行体主導のファンドが外部の金融アプリケーションへ接続される場合、誰が担保を評価し、清算や資産回収の責任を負うのかという論点も生じる。
株式関連RWAの市場を評価する際には、トークン化された資産の名称や価格連動性だけでなく、元の金融商品との法的なつながりを確認することが重要になる。JQQQは、指数ライセンスと運用会社の役割を明確にしたオンチェーンファンドが、従来の証券市場とデジタル資産市場を結ぶ一つの方法になることを示している。