Last Updated on 2026年11月11日 by oba3
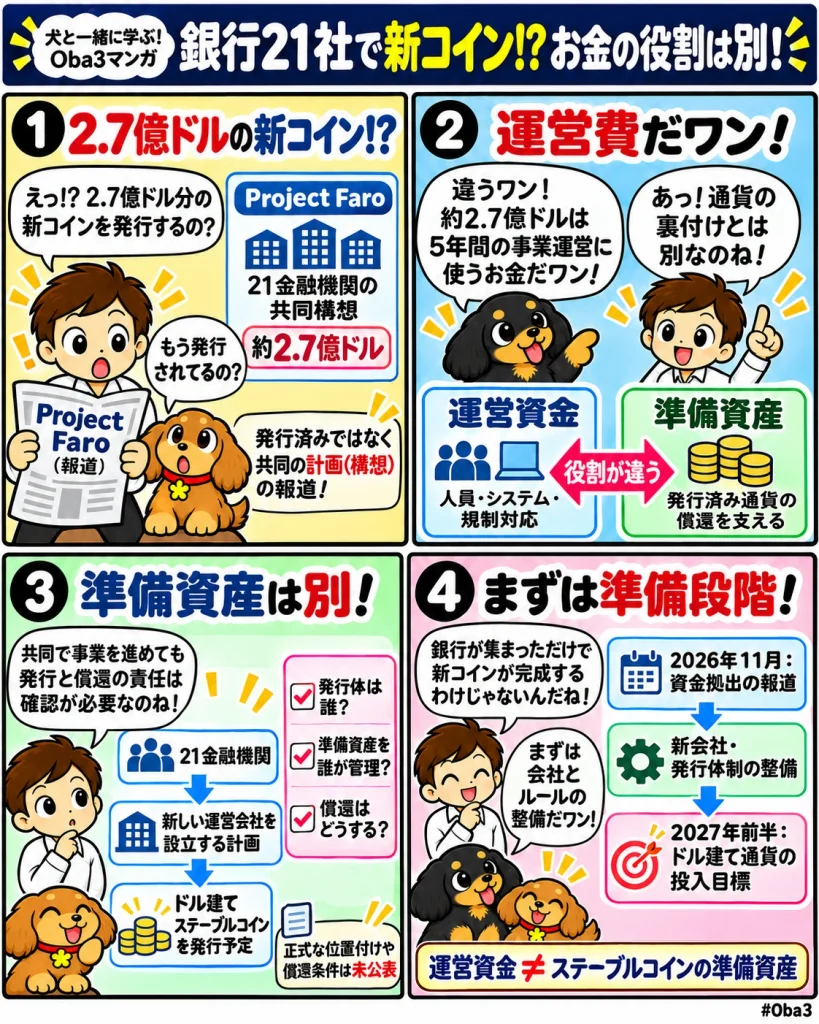
ゴールドマン・サックス(Goldman Sachs)やシティグループ(Citigroup)などの大手金融機関が、共同ステーブルコイン事業「Project Faro」に約2億7,000万ドル(約270億ドルではなく2.7億ドル)を拠出する計画であることが2026年11月10日、明らかになった。ブルームバーグ(Bloomberg)が関係者の話として報じたもので、資金は米国に設立予定の運営会社における最初の5年間の事業費に充てられるという。
参加する21の金融機関は、2027年前半に米ドル建てステーブルコインを市場投入する計画を進めている。将来的には主要7カ国(G7)の他の通貨にも対象を広げ、ユーロ建て通貨を優先する方針だ。ただし、約2億7,000万ドルの資金拠出は報道段階であり、各社の負担額や実際の払込状況は公表されていない。新会社の設立完了やステーブルコインの発行開始が確認されたわけでもない。
何が起きたのか?
11月10日のCoinDeskの報道によると、Goldman Sachs、Citi、サンタンデール銀行(Banco Santander)、ドイツ銀行(Deutsche Bank)などが、Project Faroと呼ばれる共同事業に約2億7,000万ドルを拠出する見通しとなった。
Project Faroは、複数の銀行や資産運用会社が共同でステーブルコインの発行基盤を整備する構想である。参加企業にはバンク・オブ・アメリカ(Bank of America)、ウェルズ・ファーゴ(Wells Fargo)、UBS、フィデリティ・インベストメンツ(Fidelity Investments)、日本の三菱UFJ銀行(MUFG Bank)なども含まれる。
計画は2025年10月、当初10行の金融機関が、法定通貨に対して1対1の準備資産を持つデジタル通貨の共同発行を検討すると表明したことから始まった。その後、参加機関は21社へ拡大。2026年9月1日には、同年後半に新会社を設立し、2027年前半にドル建てステーブルコインを市場投入する方針を共同発表している。
今回報じられた約2億7,000万ドルは、こうした事業計画を具体的な運営体制へ移すための資金と位置付けられる。5年間の運営費を賄うための拠出予定額であり、発行するステーブルコインの価値を裏付ける準備資産とは別のものだ。
なお、Project Faroは現段階で使われている計画名で、新会社の正式名称は発表されていない。最高経営責任者(CEO)の選定も進められていると報じられており、事業運営の詳細は今後決まる見通しだ。
なぜ重要なのか?
ステーブルコイン市場では、テザー(Tether)が発行するUSDTとサークル(Circle)が発行するUSDCが広く利用されている。両社は法定通貨に連動するデジタル通貨を提供し、暗号資産取引や国際送金などの市場で利用基盤を築いてきた。
これに対し、Project Faroは銀行や金融機関が共同で発行・運営の仕組みを構築する点に特徴がある。個別の銀行が独自のデジタル通貨を発行するのではなく、複数の金融機関が同じ決済資産を利用できるようにする構想だ。
例えば、異なる銀行の顧客が国際送金を行う場合、従来は複数の銀行や決済システムを経由することがある。共同ステーブルコインが利用できれば、参加金融機関の間で共通のデジタル決済資産を使い、資金移動や決済処理を効率化する余地が生まれる。
ただし、共同発行という形式だけで送金費用の削減や決済時間の短縮が保証されるわけではない。参加銀行がどの顧客に利用を認めるか、異なるネットワーク間の移転をどう扱うか、法定通貨への償還を誰が担うかによって実際の利便性は変わる。
市場構造への影響
今回の構想が実現すれば、ステーブルコイン市場には既存の暗号資産企業が発行する通貨に加え、銀行共同事業が運営する新たな選択肢が加わることになる。
2026年11月時点のステーブルコイン市場は約2,900億ドル規模とされ、その大部分をUSDTとUSDCが占めている。Project Faroは発行開始前の段階にあり、既存の流通量や利用実績で両社と競争できる状態にはない。一方、参加金融機関は法人顧客との取引関係や国際的な決済網を持っており、既存の顧客基盤を通じて新しいデジタル通貨を普及させる経路を確保できる。
この違いは、ステーブルコインの競争が発行残高だけで決まらないことを示している。企業が日常的な資金管理や国際送金に利用するには、受け取った通貨を取引先が使えることや、必要な時に銀行預金へ戻せることが欠かせない。共通の決済資産であっても、参加金融機関の外で利用できる範囲が狭ければ、普及は限定される。
また、共同運営では発行体の責任分担も課題となる。準備資産の管理、償還請求への対応、参加金融機関の追加、システム障害時の処理などを、新会社と各参加機関の間でどのように分担するかが問われる。
資金・規制・流動性との関係
今回の約2億7,000万ドルは、5年間にわたる運営費を賄うための資金として報じられている。単純に5年で割れば年間約5,400万ドルに相当するが、実際の支出が毎年均等になると決まったわけではない。
また、運営資金とステーブルコインの準備資産は区別する必要がある。運営費は人員やシステム、規制対応などの事業活動に使われる一方、準備資産は発行済みトークンの償還を支えるために管理される。約2億7,000万ドルがそのままステーブルコインの発行上限や準備資産額を意味するものではない。
参加金融機関は9月の共同発表で、米国のステーブルコイン規制法「GENIUS Act」と、欧州連合(EU)の暗号資産市場規則「MiCA」に、適用される範囲で準拠する方針を示している。
ただし、法令への準拠方針を示したことと、必要な認可や登録を取得したことは異なる。発行主体の法的位置付け、準備資産の保管方法、利用者の償還権などについては、正式な事業体制と商品設計が明らかになるまで確認できない。
同グループはドル建て通貨を最初の商品とし、その後に他のG7通貨へ拡大する計画を掲げている。ユーロ建て通貨は優先対象とされているものの、発行時期や運営主体は公表されていない。ドル建て通貨の2027年前半という目標を、ユーロ建て通貨にもそのまま当てはめることはできない。
初心者向け補足
ステーブルコインとは、米ドルやユーロなどの法定通貨に価値を連動させることを目指したデジタル通貨である。例えば1トークンを1米ドルに対応させる仕組みでは、発行体が利用者から資金を受け取り、定められた条件に従ってトークンを発行・償還する。
一般的な銀行預金とステーブルコインは、同じドル建てであっても法的な性質が異なる。銀行預金は預金者が銀行に対して持つ債権であり、ステーブルコインは発行体との契約や適用法令に基づく権利によって支えられる。銀行が事業に参加しているだけで、そのステーブルコインが通常の預金や預金保険の対象になるわけではない。
今回のProject Faroについても、参加銀行の預金口座がそのままブロックチェーン上へ移されるという発表ではない。21の金融機関が共同で新たな発行・運営会社を設け、ドル建てデジタル通貨を提供しようとしている段階だ。
現時点では正式な通貨名、採用するブロックチェーン、準備資産の詳細、一般利用者向けの提供条件などは明らかになっていない。2027年前半の市場投入も目標であり、発行開始が確定したものではない。
Web3Timesの視点
Project Faroで今回明らかになったのは、新しいステーブルコインの発行量ではなく、銀行共同事業を継続的に運営するための資金規模だ。約2億7,000万ドルを5年間の運営費に充てる計画は、参加金融機関が単独の技術実証から、発行会社の設立と事業運営を伴う段階へ進もうとしていることを示している。
ただし、21の金融機関が参加することと、21社すべてが同じ条件で通貨を発行・償還できることは別の問題である。どの法人が発行体となり、各銀行が販売や決済、準備資産管理にどこまで関与するかによって、共同事業の実際の構造は大きく変わる。
既存のUSDTやUSDCとの競争でも、銀行の信用力や顧客基盤だけで優位性が決まるわけではない。暗号資産取引所や決済事業者など、銀行以外の利用先に受け入れられるかどうかが流動性の形成に関係する。一方、銀行間の国際送金や企業向け資金管理に利用範囲を絞る場合には、既存のステーブルコインとは異なる市場で普及が進むことも考えられる。
今後の節目となるのは、米国での新会社設立、発行体の規制上の位置付け、準備資産と償還条件の公表、そして2027年前半に予定するドル建て通貨の実際の市場投入である。その先に位置付けられるユーロ建て通貨についても、別途の制度対応が必要となる。銀行が共同で発行するデジタル通貨が、既存の決済網を補完する仕組みとなるのか、それとも独立したステーブルコイン市場を形成するのかは、資金拠出後の運営体制と実際の利用状況によって明らかになる。