米ナスダック上場のBTCSは、分散型金融(DeFi)プロトコルAaveで抱える借入の担保水準を維持するため、取得原価を下回る価格でイーサ(ETH)を売却したことを2026年第3四半期報告書で明らかにした。
11月9日時点のAave借入残高は未払利息を含め約6,410万ドルで、担保には4万6,676ETHが差し入れられていた。同日のETH価格2,127ドルで計算した担保価値は約9,930万ドルとなり、借入額は担保価値の約64.6%に相当する。
BTCSは担保水準とAave上のヘルスファクターを管理する一環としてETHを売却したと説明している。この目的で売却した数量や実現損失額は個別に開示していない一方、11月11日時点でAave借入について全額または一部の清算は発生していないとしている。
何が起きたのか?
BTCSは、DeFi借入に関連する担保水準とヘルスファクターを積極的に管理するため、ETHの一部を取得原価を下回る価格で売却した。
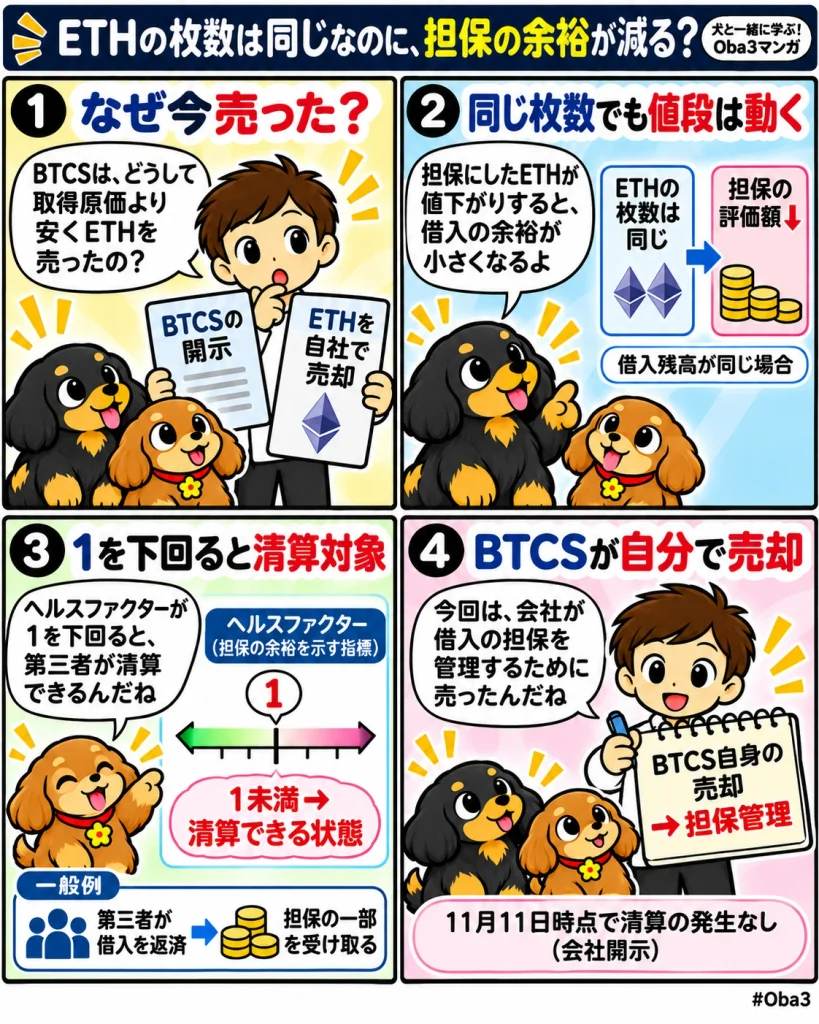
Aaveでは、銀行融資のように担当者が個別に返済条件を判断するのではなく、担保価値と借入残高から計算されるヘルスファクターによってポジションの健全性が継続的に管理される。
ヘルスファクターが1を下回ると、第三者が借入の一部を返済する代わりに担保資産の一部を取得する清算を実行できる。担保となるETHの価格が変動すればヘルスファクターも動くため、企業側は追加担保や借入返済、資産売却などでポジションを調整する必要がある。
なぜ重要なのか?
11月9日時点でBTCSがAaveへ差し入れていた4万6,676ETHは、同社が使用したETH価格2,127ドルで約9,930万ドル相当だった。これに対して未払利息を含む借入残高は約6,410万ドルだった。
ただし、AaveではETHの市場価値すべてを清算判定へ使うわけではない。BTCSの開示では、ETH担保について80%の清算しきい値が適用されるとしている。
11月9日時点の担保数量4万6,676ETH、借入残高約6,410万ドル、清算しきい値80%を固定して計算すると、ETH価格2,127ドル時点のヘルスファクターは約1.24となる。
同じ条件を固定したままETH価格だけが下落すると仮定した場合、ヘルスファクターが1になる価格は約1,717ドルとなる。これはBTCSやAaveが固定的な「清算価格」として公表した数字ではなく、11月9日時点の開示値を基にした試算値だ。
担保数量や借入残高が変われば、この水準も変化する。BTCSが追加のETHを担保へ入れたり、借入を返済したりすればヘルスファクターは改善する一方、借入が増えれば逆方向に動く。
企業財務にDeFiの清算ルールが入り込む
BTCSの取締役会は、新たなAave借入について、借入時の担保価値に対する借入額の比率(LTV)を原則50%以下にする方針を定めている。
一方、業務上必要な場合には一時的に50%を超えることを認め、最長2日以内に基準へ戻す例外も設けている。
11月9日時点の開示値から単純計算したLTVは約64.6%となるが、この数字だけを使って、個々の借入を実行した時点で50%の社内基準を超えていたと判断することはできない。借入後にETH価格が下落すれば、借入額が変わらなくてもLTVは上昇するためだ。
ここが単純なETHの長期保有との違いになる。現物を保有しているだけなら、市場価格が下落しても企業が売却しない限り保有枚数は変わらない。一方、ETHを借入の担保に使えば、価格変動によってプロトコル上の担保余力も変化する。
BTCSが今回ETHを取得原価割れで売却したのは、同社の説明では担保水準とヘルスファクターを管理するためだった。ETHの長期見通しを変更したことを直接示す開示ではない。
借入は2025年から拡大
BTCSがAave借入を最初に開示した2025年4月時点では、借入額は約32万ドルで、担保は446ETHだった。
その後、借入規模は拡大し、2026年8月には4万6,500ETH超を担保として約5,300万ドルを借り入れる水準まで増加した。
2025年1月1日から2026年11月11日までに、BTCSはAaveを通じて主にUSDTとGHOで合計約1億5,240万ドルを借り入れ、同期間に約8,940万ドルを返済している。
11月9日時点では約6,410万ドルが残り、同社の総債務約8,200万ドルのうち大部分をAave借入が占めていた。Aave借入には固定された満期日がなく、返済するか、担保条件を満たせなくなって清算が実行されるまで残高が継続する。
資金・流動性との関係
BTCSは11月9日時点で、現金、ステーブルコイン、流動性のあるデジタル資産を合わせて約1億4,260万ドル保有していると開示している。ただし、この数字には価格変動のあるデジタル資産も含まれるため、銀行預金などの現金だけを示すものではない。
さらに、Aaveへ担保として差し入れたETHは、借入が残っている間は完全に自由に利用できる資産とは性質が異なる。担保を引き出せばヘルスファクターが低下する可能性があるため、資産利用と借入管理を同時に考える必要がある。
企業が暗号資産を担保にステーブルコインを調達すれば、ETHをすべて売却せずに資金を確保できる。一方で、担保価値が低下した場合には追加担保や返済などの対応が必要になるため、資金調達と暗号資産価格の変動が直接結び付く。
初心者向け補足
Aaveでは、担保と借入のバランスをヘルスファクターという数字で表す。1より十分大きければ担保に余裕があり、1へ近づくほど清算リスクが高まる。
ヘルスファクターが1を下回ると、第三者がプロトコルのルールに従って清算を実行できる状態になる。「価格が下がると自動的にETHが売却される」というより、第三者による清算が可能になると理解した方が正確だ。
BTCSはその状態に至る前の担保管理として、自らETHを売却したと説明している。会社自身による売却と、Aave上で第三者が行う清算は分けて考える必要がある。
Web3Timesの視点
企業の暗号資産財務を見る際、保有枚数だけでは実際の財務余力を把握しにくくなっている。同じETHを保有していても、自由に保有している場合と、借入の担保として差し入れている場合では資産の役割が異なる。
BTCSは担保水準とヘルスファクターを管理する一環として、取得原価を下回る価格でETHを売却した。これはDeFiが単なる運用先ではなく、企業の資産売却や借入管理に直接影響する財務インフラとして使われていることを示す。
今後確認したいのは、ETH価格だけではない。担保となるETH数量、約6,410万ドルの借入残高、追加返済や担保追加の有無、ヘルスファクターの変化を合わせて見る必要がある。「何枚持っているか」に加えて、「その資産がどの程度借入の担保として拘束されているか」が企業の暗号資産財務を評価する重要な要素になっている。