Last Updated on 2026年10月24日 by oba3
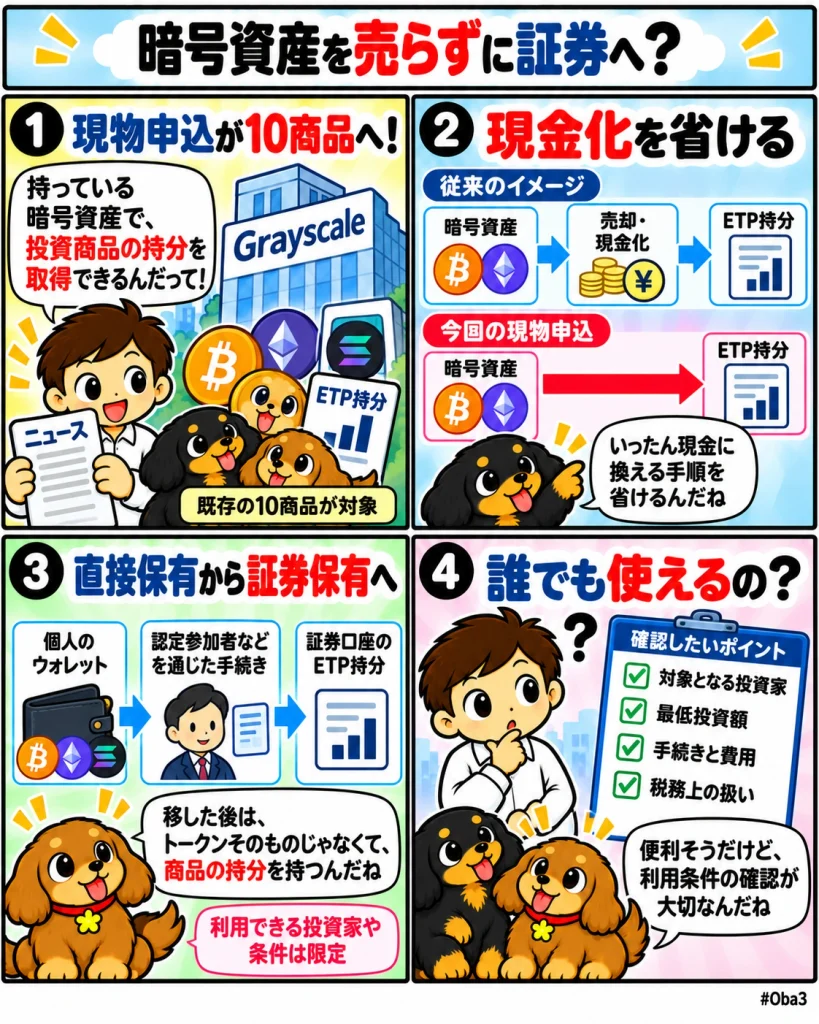
グレースケール(Grayscale Investments)は2026年10月21日、対象となる投資家が保有する暗号資産を直接拠出し、同社の暗号資産ETPの持分を取得できる現物申込を10商品へ広げた。ビットコイン(Bitcoin)、イーサリアム(Ethereum)、ソラナ(Solana)、XRPなどを保有する対象投資家は、いったん法定通貨へ売却してからファンドへ現金を入れる手順を省ける。
今回登場したのは新しい暗号資産ファンドではない。既存のETPについて、一次市場で持分を取得する方法に現物拠出の選択肢を加えたものだ。また一般投資家が証券取引所で暗号資産をETF持分へ自由に交換できる仕組みでもない。利用には認定参加者を通じた手続きなどが必要で、商品ごとに最低投資額や条件が設定される。注目点は、自己保管や取引所で保有していたトークンを、現金化を挟まず伝統的な証券ポートフォリオへ移す経路が広がったことにある。
何が起きたのか?
グレースケールは10月21日、対象投資家が暗号資産そのものを拠出して、対応する商品持分を受け取れる現物申込を拡大した。現物申込を利用する場合、顧客は認定参加者、または認定参加者につながる仲介経路を通じて一次市場の手続きを行う必要がある。
対象は10商品で、Grayscale Avalanche Staking ETF、Grayscale Bitcoin Mini Trust ETF、Grayscale Chainlink Trust ETF、Grayscale Ethereum Staking Mini ETF、Grayscale Dogecoin Trust ETF、Grayscale Hyperliquid Staking ETF、Grayscale Solana Staking ETF、Grayscale Sui Staking ETF、Grayscale XRP Trust ETF、The Zcash ETFが含まれる。
2026年10月20日時点の概算最低投資額は、ソラナ商品が約8万300ドルと最も低く、ビットコイン商品が約36万4800ドルと最も高い。ほかの商品も約9万5550ドルから約32万2600ドルの範囲に設定されている。これらの金額は対象暗号資産の市場価格によって変動し、予告なく変更される。
グレースケールは、現物申込によって既存の暗号資産保有を法定通貨へ売却せず、対応商品へ移せる点を特徴として挙げている。持分取得後は証券口座や対象となる退職口座など、従来のポートフォリオ管理の仕組みに組み込める。
なお今回の10商品はグレースケールがETPとして扱う商品群であり、名称にETFやTrust ETFが含まれていても、1940年投資会社法に基づいて登録された一般的な投資信託型ETFと同じ規制構造ではない。商品名だけで法的な器を判断しないことが重要になる。
なぜ重要なのか?
従来、暗号資産を自己保管している投資家が証券商品へ移す場合、いったんトークンを売却してドルなどの現金を作り、その資金でETP持分を取得する経路が一般的だった。この方法では売却と再投資という二つの取引が発生する。
現物申込では、対応する暗号資産を直接拠出して持分へ変えられるため、暗号資産市場で現金化する工程を省ける。価格エクスポージャーを維持したまま、自己保管型の資産を証券口座で管理できる商品へ移す選択肢が増える。
ただし、暗号資産そのものを持ち続けることとETP持分を持つことは同じではない。移管後に投資家が保有するのはファンドの持分であり、基礎となるトークンの秘密鍵を自分で管理したり、オンチェーン上で自由に利用したりする権利は持たない。
つまり今回の変更は、暗号資産への新しい投資対象を追加したというより、すでに暗号資産を保有している投資家が保有形態を変更するための入口を増やしたものと捉える方が正確だ。
市場構造への影響
現物申込の拡大によって、暗号資産の直接保有と証券化された暗号資産エクスポージャーの間を移動する経路が太くなる。これまで両者の間には現金化という工程が入りやすかったが、今回の仕組みではトークンからETP持分へ直接移行できる。
その違いは、長期保有者や機関投資家の資産管理に影響する。自己保管では秘密鍵管理やウォレット運用が必要になる一方、ETP持分であれば既存の証券口座にまとめ、伝統的なポートフォリオ管理の枠組みで扱いやすくなる。
グレースケールは、持分を証券ポートフォリオへ組み込むことで、一定の場合に担保やマージンとして利用したり、上場オプションと組み合わせたりできる可能性も挙げている。暗号資産の価格エクスポージャーを、証券市場の信用・ヘッジ・資産承継の仕組みへ接続しやすくする狙いがある。
一方、現物拠出したトークンがそのまま同じ形で最終保管されるとは限らない。商品や拠出資産によっては、対応する基礎資産への交換が必要になり、市場インパクト、スリッページ、タイミングリスクが生じる可能性がある。現物申込という言葉だけで、取引コストが完全になくなると考えるべきではない。
資金・規制・流動性との関係
米証券取引委員会(SEC)は2025年7月、暗号資産ETPについて認定参加者による現物設定・償還を認めた。今回グレースケールが広げた仕組みは、それとは利用者層が完全に同じではない。対象投資家が認定参加者やその仲介経路を通じ、保有トークンを持分取得へ利用できる点が今回の特徴になる。
最低投資額が約8万ドルから36万ドル超に設定されていることからも、一般の少額投資家が取引所画面で簡単に使う機能ではない。一次市場へのアクセスを持つ比較的大口の投資家を中心とした資産移管経路になる。
現金化を省けることは、必ずしも税務上の利益確定を回避できることを意味しない。グレースケール自身も、現物拠出の税務上の扱いは個別事情によって異なり、特に商品が保有する基礎資産とは異なる資産を拠出する場合には課税イベントが発生する可能性があるとしている。
また持分取得後は、ETPのカストディアンや認定参加者、各種運用プロセスに依存する。自己保管リスクを減らす代わりに、カストディ、移管、仲介、持分価格と純資産価値の乖離といった証券商品側のリスクを引き受ける構造になる。
したがって、現物申込の拡大を単純な暗号資産への新規資金流入として数えることはできない。既存保有者がトークンをETPへ移した場合、資産の保有形態が変わっただけで、市場全体へ同額の新しい買い需要が発生したとは限らないためだ。
初心者向け補足
現物申込とは、現金ではなく対象となる資産そのものを差し出してファンド持分を受け取る方法だ。たとえばビットコインをすでに保有している対象投資家が、条件を満たせばビットコインを使って対応するグレースケール商品の持分を取得できる。
通常の現金申込なら、ビットコインを売ってドルへ換え、そのドルで商品を購入する。現物申込ではこの現金化を挟まないため、直接保有から証券商品への移行経路が短くなる。
ただし、証券取引所で売買されているETPの一般投資家がいつでも暗号資産と持分を一対一で交換できるという意味ではない。今回の制度は対象投資家と一次市場の手続きを前提としている。
またETP持分に変えると、暗号資産を自分のウォレットから送金したり、DeFiで利用したりすることはできなくなる。価格への投資を維持しつつ、保管・管理の方法を証券商品へ変更する仕組みと考えると分かりやすい。
Web3Timesの視点
今回見るべきなのは、グレースケールが10個の新しい暗号資産商品を発売したという話ではない。すでに存在する商品について、暗号資産から証券持分へ移る入口を現金以外にも広げたことだ。
第一の観測点は現物申込の利用量である。新規のドル資金が入る場合と、既存の暗号資産保有者がETPへ移管する場合では市場への意味が違う。今後の資産残高増加を読む際には、新規購入と保有形態の変更を分ける必要がある。
第二は利用対象の拡大だ。最低投資額は依然として大きく、認定参加者を介した手続きも必要になる。現物申込がより小口の投資家や資産管理会社まで広がるのか、それとも大口向けの移管手段として定着するのかが重要になる。
第三は保管形態の選択だ。自己保管を続けるか、カストディアンを使うETPへ移すかは単なる安全性の優劣ではない。秘密鍵を自分で管理できる自由度と、証券口座での担保利用やポートフォリオ管理の利便性を交換する選択になる。
第四は対象資産の広がりである。ビットコインとイーサリアムだけでなく、ソラナ、XRP、ドージコイン、チェーンリンク、アバランチ、ハイパーリキッド、スイ、ジーキャッシュまで現物申込の対象になった。暗号資産から伝統金融商品への移管経路が大型2銘柄だけでなく複数資産へ広がった点は、証券化された暗号資産市場の層が厚くなっていることを示す。
暗号資産の制度金融化では、新しいETFの上場数だけでなく、直接保有と証券保有の間をどれだけ滑らかに移動できるかも重要になる。グレースケールによる現物申込の拡大は、暗号資産を売却して現金へ戻すことなく、既存の証券口座、担保、ヘッジ、資産管理の枠組みへ移す経路を増やした点に市場構造上の意味がある。