Last Updated on 2026年10月24日 by oba3
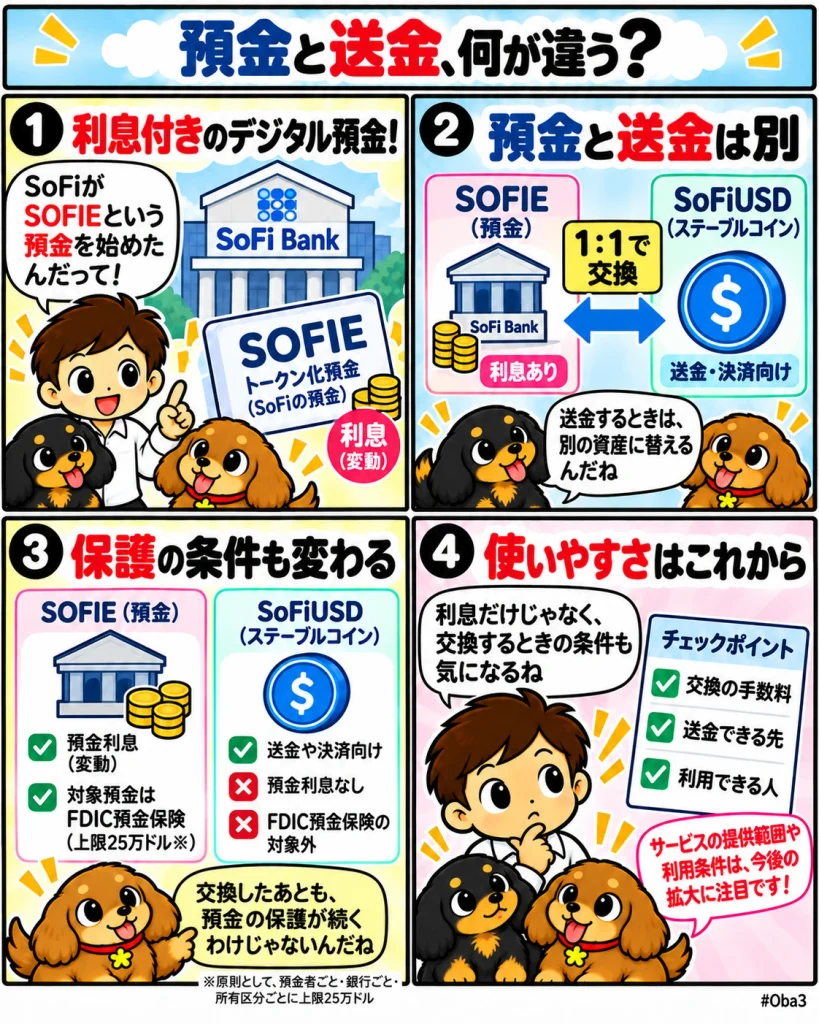
米金融サービス企業ソーファイ・テクノロジーズ(SoFi Technologies)が、個人向けの利息付きトークン化預金「ソーファイ・アーン(SoFi Earn、SOFIE)」の提供を開始した。銀行預金として利息を受け取りながら保有し、資金を移動する際には米ドル連動型ステーブルコイン「SoFiUSD」へ等価交換できる。注目点は、預金として保有する機能とブロックチェーン上で資金を送る機能を別々の商品に分け、必要な場面で接続する設計にある。
何が起きたのか?
ソーファイは2026年10月22日、公式発表で、米国の全国銀行免許を持つ銀行が個人向けに発行するトークン化預金として、SOFIEの提供開始を明らかにした。同社によると、全国銀行が個人向けに提供するものとして初の事例となる。
SOFIEは、ソーファイ銀行(SoFi Bank)に預けられた1ドルを1単位として表すトークン化預金だ。2026年10月20日時点の年利回り(APY)は4.40%で、金利は変動制となっており、将来も同じ利回りが続くとは限らない。最低預入残高の条件はないが、手数料によって実際の受取額が減る場合がある。
預金には米連邦預金保険公社(FDIC)の制度が適用され、原則として預金者1人当たり、保険対象銀行ごと、口座の所有区分ごとに最大25万ドルまで保護される。ただし、同じ銀行の同じ所有区分にある他の預金とも合算されるため、SOFIEだけに独立した25万ドルの保険枠が設けられるわけではない。
利用者はソーファイの暗号資産サービス「SoFi Crypto」からSOFIEへアクセスできる。暗号資産の購入や資金移動を行う際には、SOFIEを1対1の比率でSoFiUSDへ交換し、同社のアプリ内で暗号資産を購入したり、対応する外部ウォレットへ24時間365日送金したりできる。
提供は10月22日から順次始まり、11月にかけて対象となるSoFi Crypto会員へ拡大する予定だ。すべての会員が発表時点から利用できるわけではない。
なぜ重要なのか?
今回の仕組みで重要なのは、SOFIEとSoFiUSDが同じドル建てのデジタル資産でも、法律上の性質と利用目的が異なることだ。
SOFIEは銀行が負う預金債務を表す商品であり、対象となる残高には預金利息とFDIC保険が適用される。一方、SoFiUSDはブロックチェーン上での送金や決済に使うステーブルコインで、SOFIEとは別の商品として提供される。
ソーファイの公式説明によると、SoFiUSD自体には利息が付かず、FDIC預金保険の対象でもない。SOFIEをSoFiUSDへ交換した時点で、その金額はSOFIEとしての預金ではなくなるため、預金保険や利息の条件がそのまま引き継がれるわけではない。
この区別により、利用者は資金を使うまで預金として保有し、送金や暗号資産取引が必要になった段階で、決済向けのデジタル資産へ切り替えられる。銀行預金とステーブルコインを単一の商品にまとめず、用途に応じて使い分ける設計が特徴だ。
市場構造への影響
ソーファイの取り組みは、銀行に預けておく資金と、ブロックチェーン上で移動する資金の間に交換経路を設けるものだ。従来、暗号資産を購入するための待機資金は、銀行口座に置くか、ステーブルコインとして保有するかを選ぶことが多かった。
SOFIEでは、資金を銀行預金として保有する間は利息を受け取り、実際に送金や交換を行う時点でSoFiUSDに変換する。この方法が普及すれば、利用者は預金とデジタル決済の間で資金を切り替えやすくなる可能性がある。
ただし、SOFIEそのものを一般の外部ウォレットへ自由に送れるわけではない。ソーファイの公式サポートでは、SOFIEは同社のサービス内にとどまり、ブロックチェーン上へ資金を移す場合はSoFiUSDなどの送金可能な暗号資産へ交換する必要があると説明している。
つまり、銀行預金そのものが自由に流通する仕組みではなく、銀行の管理下にある預金残高と、外部ネットワークで利用できるステーブルコインを接続する構造だ。今後は交換にかかる時間や費用、対応ネットワークの広さが、実際の使いやすさを左右すると考えられる。
資金・規制・流動性との関係
資金面では、利用者が預金として保有する時間と、ステーブルコインとして移動させる時間を分けられることが特徴となる。送金予定のない資金はSOFIEとして利息を受け取り、必要な金額だけをSoFiUSDへ交換する使い方が想定されている。
ソーファイは公式発表で、米連邦準備制度の研究を引用し、ステーブルコイン市場の約21.2%に当たる640億ドルが、利用頻度の低いウォレットなどに滞留していると説明した。同社は、こうした資金の一部を利息付きの預金として保有できるようにすることを、サービスの狙いとしている。
一方、銀行預金としての保護とステーブルコインの利用条件を混同しないことが重要だ。SOFIEには預金保険制度が適用されるが、SoFiUSDへ交換後の資産は同じ保護を受けない。また、FDIC保険は対象銀行が破綻した場合の適格な預金を保護する制度であり、暗号資産の価格変動や送金先で発生する損失まで保証するものではない。
規制面でも、SOFIEは銀行の預金債務として扱われる一方、SoFiUSDは決済向けステーブルコインとして別の法的性質を持つ。両者を等価交換できることだけを理由に、金利、保険、償還条件が共通だと判断することはできない。
初心者向け補足
トークン化預金とは、銀行にある預金をデジタルな単位で表したものだ。SOFIEの場合は1単位が1ドルの銀行預金に対応し、利用者は対象となる預金残高に応じて利息を受け取る。
一方、ステーブルコインは、米ドルなどの法定通貨に価値を連動させることを目的としたデジタル資産だ。SoFiUSDも1ドルとの交換を前提とするが、預金そのものではなく、対応するブロックチェーン上で送金や決済に利用するための商品となる。
例えば、5,000ドルを将来の暗号資産購入に備えて保有する場合、SOFIEとして預けている間は適用金利に応じた利息を受け取れる。購入する際に必要な金額をSoFiUSDへ交換すれば、そこから暗号資産の購入や対応先への送金を行える。ただし、交換した金額についてはSOFIEの利息と預金保険の条件が適用されなくなる。
同じ1ドル相当のデジタル資産でも、「銀行に預けて利息を受け取る資金」と「外部へ送るための資金」では、仕組みも保護の内容も異なると理解しておきたい。
Web3Timesの視点
今回のSOFIEで注目したいのは、高い利回りそのものよりも、銀行預金として保有する機能と、ステーブルコインとして移動させる機能を分離した点だ。ソーファイは預金の利息や保険を維持したまま外部へ送金できると説明しているのではなく、送金が必要になった段階で別の商品へ交換する経路を設けている。
この設計なら、銀行は預金として管理する資金と、ブロックチェーン上で流通する資金の役割を区別できる。一方、利用者にとっては、預金から送金可能な資産へ切り替える際に、どの権利や保護が変わるのかを理解する必要がある。
今後はSOFIEの利用残高や適用金利だけでなく、SoFiUSDへの交換量、交換・送金にかかる費用、対応ウォレットの拡大を確認したい。特に、預金として保有する資金が実際にどの程度デジタル決済へ利用されるのかが重要になる。
銀行預金とステーブルコインを接続する仕組みが広がれば、金融機関は預金サービスを維持しながら、ブロックチェーンを使った資金移動にも対応しやすくなる。ただし、その価値を判断するには、利回りの高さだけでなく、交換時に変わる法的な保護と実際の利用状況を合わせて見る必要がある。