Last Updated on 2026年11月6日 by oba3
カナリー・キャピタル(Canary Capital)は2026年11月5日、インジェクティブ(Injective)の暗号資産INJを現物保有する「Canary Staked INJ ETF」がナスダック(Nasdaq)で取引を開始したと発表した。ティッカーはINJC。INJの価格変動への投資機会に加え、ファンドがステーキングで得る純報酬を純資産価額へ反映する設計となる。投資家が報酬を直接受け取る仕組みとは区別して読む必要がある。
何が起きたのか?
カナリーの公式発表によると、INJCはINJの価格への連動を目指すとともに、インジェクティブの取引検証に参加して追加のINJを獲得することを目指す。同社は、米国初のステーキング対応INJ現物ETFとして発表している。
ナスダックの上場通知も、11月5日からの上場とティッカーを確認できる。今回は申請や上場予定の発表から、取引所で売買する段階へ進んだニュースだ。ただし、取引開始だけで機関投資家の大規模な購入が確認されたわけではない。
なぜ重要なのか?
INJを直接保有してステーキングする場合、暗号資産の購入や保管、検証を担う事業者への委任などが必要となる。INJCは、こうした運用をファンド側で行い、投資家が証券口座を通じて投資できる経路を用意する。
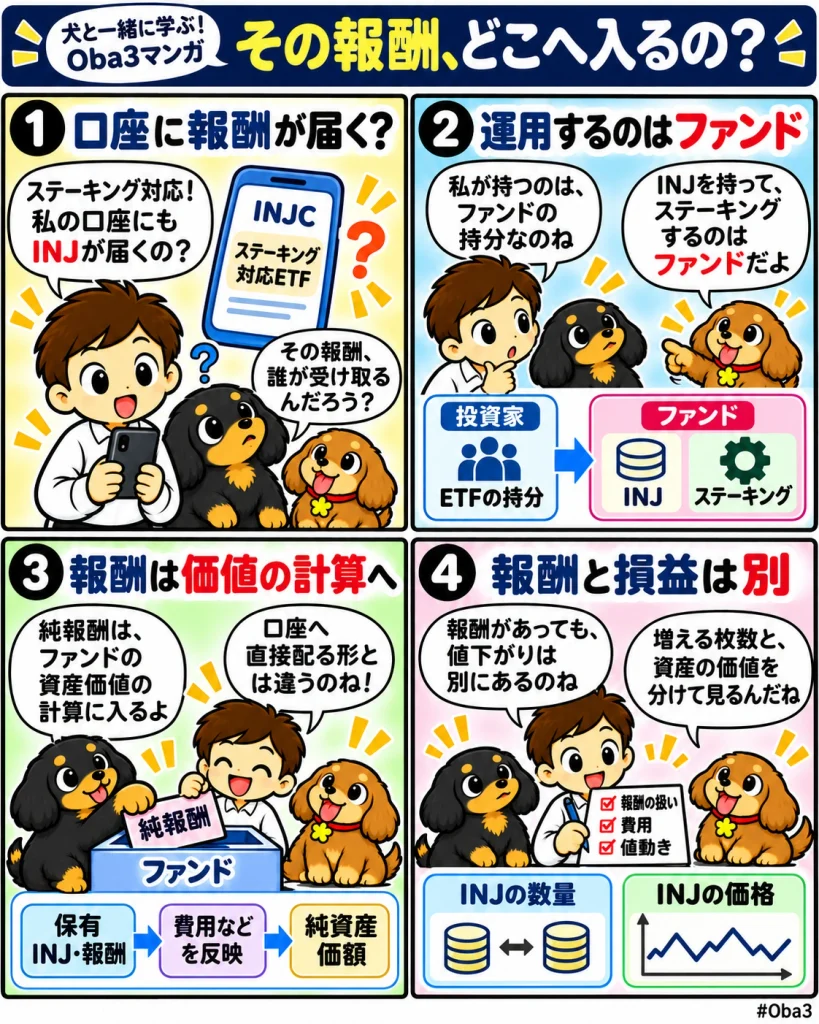
一方、投資家が保有するのはファンドの持分であり、自分のウォレットにINJを持つ場合とは権利や操作範囲が異なる。ステーキング先や保有資産の運用方法も商品設計に従うため、取引の手軽さと、直接保有する場合の自由度は分けて考える必要がある。
市場構造への影響
今回の商品は、暗号資産の値動きを証券市場へ持ち込むだけでなく、そのネットワークへの参加から生じる報酬もファンド内で扱う。価格への連動を目指す部分と、追加のINJを得る運用を組み合わせる点が特徴だ。
公式商品ページでは、デジタル資産の保管先としてビットゴー(BitGo)、ステーキング事業者としてルガノーズ(Luganodes)を記載している。証券市場での売買、資産保管、ネットワークへの参加を別の主体が支える構成であり、投資家は商品を通じてこれらの業務に間接的に関わることになる。
資金・規制・流動性との関係
商品ページは、ステーキング利回りを投資家へ直接支払うのではなく、発生した報酬を日々の純資産価額に含めると説明している。報酬によって保有INJが増えても、INJ価格が下落すれば、その価値の減少を補えるとは限らない。
また、スポンサー報酬は年率1.10%とされ、ステーキング関連の費用も報酬を減らす。ネットワークの報酬率と、ファンドの費用控除後の運用成果、取引所で購入した投資家の損益は、それぞれ異なる数字となる。
資金需要を確認する際には、売買高と純流入も区別したい。取引所で既存の持分が売買されることと、新たな設定を通じてファンドの保有資産が増えることは同じではないため、上場後の残高や設定・解約の状況が判断材料になる。
初心者向け補足
ステーキングは、暗号資産をネットワークの取引検証に関わる仕組みへ預け入れたり委任したりして、報酬を得る方法だ。銀行預金の固定金利とは異なり、報酬はネットワークの条件や運用状況によって変わり、資産の損失リスクも伴う。
純資産価額は、ファンドが持つ資産から費用や負債を差し引いて計算する価値を指す。報酬がここへ反映されることは、投資家の証券口座へ同額の現金やINJが定期的に届くことを意味しない。また、取引所での売買価格は純資産価額と一致しない場合がある。
Web3Timesの視点
今回の焦点は、INJへの投資経路が増えたことに加え、ステーキング報酬をファンド内でどう扱うかが商品価値の一部になった点にある。「ステーキング対応」という名称だけで判断せず、報酬の反映方法と費用を確認することが重要となる。
今後は純資産残高や資金流入に加え、実際のステーキング比率、費用控除後の報酬、取引価格と純資産価額の差を追いたい。投資家需要の大きさと、商品設計が運用成果へどう表れているかを合わせて見ることで、上場の効果を具体的に評価できる。