Last Updated on 2026年10月13日 by oba3
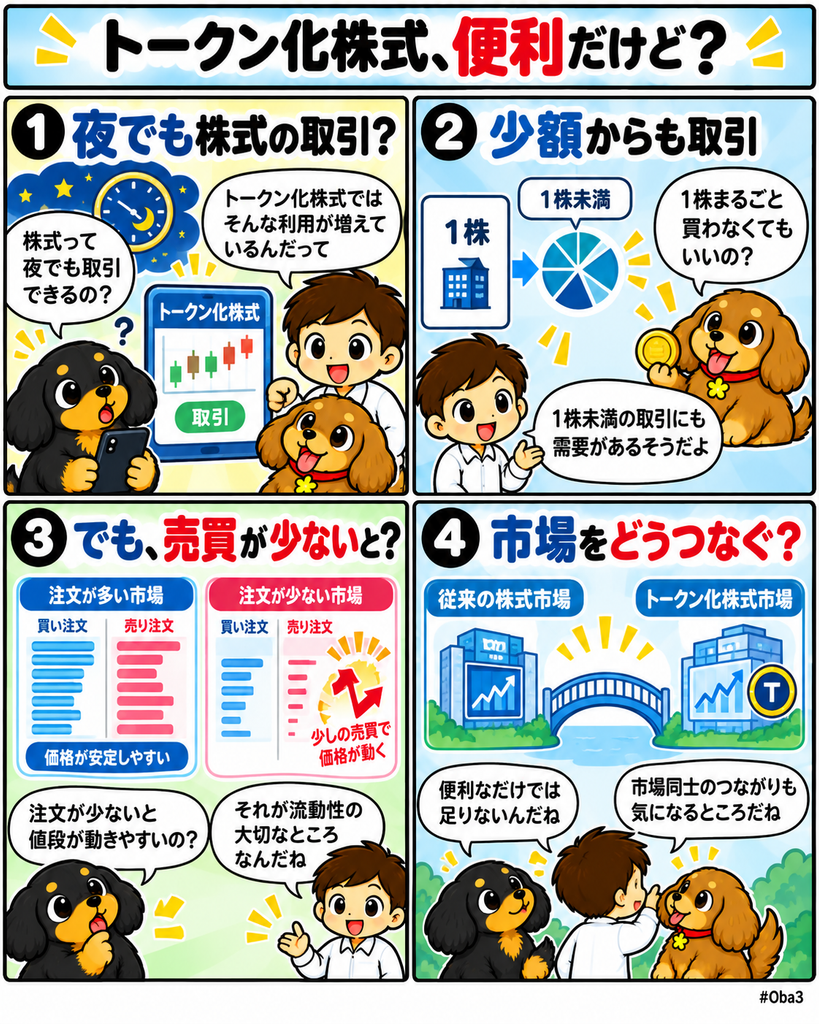
国際通貨基金(International Monetary Fund・IMF)は2026年10月の国際金融安定性報告書で、トークン化株式について、24時間に近い取引時間と1株未満の少額取引に明確な利用需要がある一方、既存の株式市場より流動性が低く、価格変動も大きいと分析した。
今回のポイントは、トークン化株式に需要があるかどうかだけではない。IMFの分析では、米国市場が閉まっている時間帯にも取引が行われ、その価格情報の多くが翌営業日の現物株へ反映されていた。つまり価格発見の役割は生まれ始めている。一方で、取引量や市場の厚みは既存株式に遠く及ばず、同じ銘柄の流動性が複数のオンチェーン市場へ分散する問題も残る。成長の制約はトークン発行数より、既存市場とどのように流動性を共有するかへ移っている。
何が起きたのか?
IMFは2026年10月の国際金融安定性報告書で、トークン化市場の拡大と金融安定への影響を分析した。その中で、取引が活発なトークン化米国株などを対象に、取引時間、売買単位、価格変動、現物市場との価格連動を調べている。
報告書の分析では、トークン化株式取引の半分超が米国の通常取引時間外に行われ、約80%の取引が1株未満だった。IMFはこれを、利用者がブロックチェーン技術そのものではなく、時間外取引や少額投資という機能に価値を見いだしている証拠として扱っている。
価格形成にも一定の機能が確認された。IMFによると、米国市場が閉まっている間にトークン化商品で発生した値動きの85%超が、現物市場の開始後5分以内に従来株式へ反映された。別の集計では対象によって87%から99%が吸収されたとされており、オンチェーン市場の時間外価格が翌営業日の現物価格にとって有用な情報を含んでいた。
一方、市場規模はまだ小さい。IMFが示した2026年7月末時点のトークン化RWA市場は約650億ドルで、そのうちトークン化株式は約23億ドルにとどまる。世界の株式市場全体と比べればごく小規模で、IMFは市場が複数の取引基盤へ分断されている点も問題として挙げた。
なぜ重要なのか?
トークン化株式については、これまで24時間取引や分割所有が将来の利点として語られることが多かった。今回のIMF分析が重要なのは、その二つがすでに実際の取引行動として観測されていることだ。
特に時間外取引は、既存市場が閉まっている間に発生した情報を価格へ反映する役割を持つ可能性がある。企業ニュースやマクロ経済イベントが米国市場の閉場後に発生した場合、従来なら翌営業日まで現物株の公式価格形成を待つ必要がある。オンチェーン市場ではその間も取引できるため、先に価格が動く。
ただし価格が存在することと、強い価格発見市場が成立していることは同じではない。板が薄く、少額の注文でも価格が大きく動くなら、そこで形成された値段の信頼性は低下する。IMFが流動性と価格変動を同時に問題視している理由はここにある。
市場構造への影響
IMFの分析では、トークン化株式は対応する既存株式よりおよそ1.5倍変動が大きく、流動性も明確に低いとされる。つまり時間外価格は情報を持っていても、市場としての厚みはまだ十分ではない。
この状況では、トークン化市場が拡大するほど単純に価格形成が改善するとは限らない。同じAppleやNvidiaの経済価値を表す商品が、複数のブロックチェーン、取引所、発行体に分かれて取引されれば、一つの銘柄に集まるはずの買い手と売り手も分散する。
既存の株式市場では、主要取引所、マーケットメーカー、代替取引システムなどが相互に接続され、価格差を裁定する仕組みが発達している。トークン化市場では、異なるチェーンやカストディ、決済資産、法的構造が混在するため、この裁定が必ずしも滑らかに働かない。
そのため成長の鍵は、オンチェーン市場を独立した新市場として増やすことより、既存株式の流動性とどこまで接続できるかになる。現物株とトークン化商品の間で発行・償還が効率的に行え、複数の取引場所で価格差を小さくできるなら、市場の薄さを補いやすくなる。
資金・規制・流動性との関係
流動性不足は投資家の使い勝手だけでなく、価格形成や市場安定にも関係する。市場が薄い状態で24時間取引を続ければ、通常市場が閉まっている時間帯に少ない注文で価格が大きく動き、その価格が翌営業日の現物市場へ持ち込まれる可能性がある。
IMFは、24時間取引や自動化された証拠金・清算が市場ショックの伝播速度を速める可能性にも注意を促している。取引と決済が高速化すると効率性は上がる一方、従来市場にあった決済待ち時間や日中の資金調整という緩衝材も小さくなる。
規制面では、トークンが現物株そのものなのか、株式への権利なのか、価格連動商品なのかによって投資家保護も変わる。さらに、どの台帳上の記録を法的な所有権として優先するか、オンチェーン取引と従来市場の記録が食い違った場合にどう処理するかも整理が必要になる。
IMFが以前から指摘してきたのも、トークン化市場が互いに接続されなければ、効率化ではなく流動性の分断を招く可能性があるという点だ。発行、取引、決済、カストディを別々にオンチェーン化するだけでは、既存市場より効率的になるとは限らない。
初心者向け補足
流動性とは、価格を大きく動かさずに資産を売買できる度合いを指す。売りたい人と買いたい人が多く、注文板が厚い市場ほど流動性が高い。
たとえば同じ株価100ドルの商品でも、買い注文が大量に並んでいれば100万ドル分を売っても価格はほとんど動かない。一方、注文が少ない市場では数万ドルの売却だけでも価格が数%変わることがある。
トークン化株式は24時間に近い取引や1株未満の少額売買を実現しやすいが、参加者が少なければこの薄さが残る。便利な取引時間と安定した価格形成は別の問題になる。
また、トークン化株式と呼ばれる商品でも法的構造は同一ではない。実株式を直接表すもの、証券会社を通じた権利を表すもの、単に価格へ連動するものがあるため、オンチェーンで取引できることだけで通常株式と同じ権利を持つとは限らない。
Web3Timesの視点
今回のIMF分析で重要なのは、トークン化株式に需要があるかという議論が一段進んだことだ。時間外取引と小口取引という利用目的はすでに確認され始めており、次の焦点はその需要を支える市場の厚みに移る。
第一の観測点は現物株との価格差だ。オンチェーン市場が独立して価格を動かすだけではなく、現物市場との間で裁定が機能し、価格差が短時間で収束するかを見る必要がある。
第二は発行・償還の経路である。トークン化商品の供給を現物株と柔軟に交換できれば、価格差が生まれたときに裁定業者が流動性を供給しやすくなる。逆に発行や償還が閉鎖的なら、同じ経済価値を持つ商品でも価格が分断されやすい。
第三はマーケットメーカーの参加だ。24時間市場では、NYSEやナスダックが閉まっている時間にも価格を提示する必要がある。原市場で即座にヘッジできない時間帯に誰がリスクを負担するのかが、スプレッドと取引量を左右する。
第四は取引基盤の相互運用性である。複数のチェーンやプラットフォームに同じ株式商品が存在しても、それぞれが別の流動性プールとして孤立すれば市場は厚くならない。オンチェーン化の価値を高めるには、資産、現金、カストディ、取引場所を横断して流動性を移動できる仕組みが必要になる。
トークン化株式の次の競争は、何銘柄を24時間取引できるかだけでは決まらない。既存株式市場と同程度の価格精度、スプレッド、売買深度を確保しながら、時間外取引と小口アクセスというオンチェーン固有の利点を維持できるかが重要になる。IMFの分析は、トークン化株式が需要検証の段階から、市場品質を競う段階へ入り始めたことを示す材料として読むことができる。