Last Updated on 2026年10月14日 by oba3
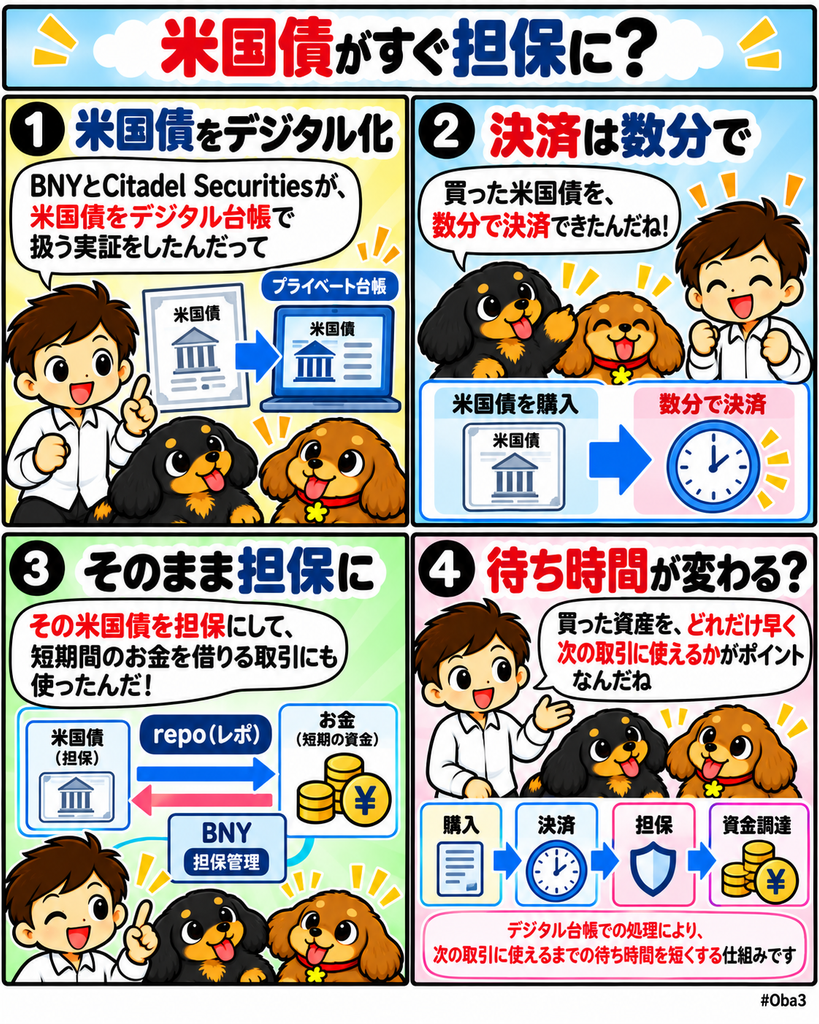
BNY(The Bank of New York Mellon)とシタデル・セキュリティーズ(Citadel Securities)は2026年10月13日、トークン化した米国債を使ったトライパーティーrepoのワークフローを完了した。2年物米国債を購入し、BNYのプライベートデジタル台帳上でトークン化された証券として記録したうえで、短時間で決済し、そのまま翌日物repoの担保として利用した。
今回の焦点は、米国債を新しい投資商品としてトークン販売したことではない。すでにウォール街で最重要担保の一つとして使われる米国債を、取引、決済、担保移転、短期資金調達まで一つのデジタルワークフローで動かした点にある。RWAの用途が「保有する商品」から「金融機関が資金を調達するために動かす担保」へ広がっている。
何が起きたのか?
BNYの公式発表によると、シタデル・セキュリティーズはトレードウェブ(Tradeweb)を通じ、BNY経由で2年物米国債を購入した。
取引成立後、その米国債はBNYのプライベートデジタル台帳上でトークン化された証券として記録され、通常のT+1決済を待つ代わりに数分以内で決済された。その後、シタデル・セキュリティーズは同じトークン化米国債を翌日物トライパーティーrepoの担保として利用し、BNYが現金を供給した。
BNYは今回を、大手トライパーティーrepo基盤でトークン化資産が使われた初の事例と説明している。重要なのは、トークン化が発行や保管で止まらず、証券金融の実務であるrepoまで接続されたことだ。
取引金額は公表されていない。また、今回使われたのはBNYのプライベートデジタル台帳であり、パブリックブロックチェーン上で誰でも移転できる米国債トークンではない。実証されたのは機関金融向けの閉じた環境でのワークフローになる。
なぜ重要なのか?
repoは、国債などの高品質資産を担保として差し入れ、短期間の現金を調達する証券金融の基本的な仕組みだ。銀行、証券会社、マーケットメーカーにとって、米国債をどれだけ速く担保として動かせるかは日々の資金運用に直接関係する。
従来の市場では、証券を取引した後、決済が完了し、利用可能な担保として別の資金調達取引へ回すまでに時間差が生じる。その間、資産は経済的には保有していても別用途へ使えないことがある。
今回BNYとシタデル・セキュリティーズが示したのは、購入した米国債を数分でデジタル表現へ移し、そのままrepo担保へ使う流れだ。取引から資金調達までの待ち時間を縮められれば、同じ担保資産をより早く次の金融取引へ投入できる。
そのためトークン化の価値は、台帳をブロックチェーン型に変えること自体ではない。資産が「決済待ち」「担保移動待ち」で使えない時間をどこまで減らせるかにある。
市場構造への影響
米国債市場は世界最大級の流動性を持ち、金融機関の担保基盤としても中心的な役割を担う。RWA市場で米国債ファンドが増えることとは別に、既存の米国債そのものを証券金融のプロセスでトークン化することには大きな意味がある。
今回のワークフローでは、シタデル・セキュリティーズが米国債を購入し、BNYが決済とデジタル記録を担い、さらに同じBNYのトライパーティーrepo基盤で担保として利用した。つまり取引後の資産が複数のシステム間を手作業で移動するのではなく、一つの接続された基盤上で次の用途へ進む構造を試している。
これが広がれば、証券金融では「どれだけ担保を持っているか」だけでなく、「その担保をどれだけ早く利用可能な場所へ移せるか」がさらに重要になる。資産量が同じでも、決済や移転にかかる時間が短ければ、資金調達へ再利用できるタイミングを早められるためだ。
ただし今回の実証だけで担保効率がどの程度改善したかは公表されていない。数分で決済できたことは確認されているが、資本使用量や資金調達コストが具体的にどれだけ低下したかは今後の実運用で見る必要がある。
資金・規制・流動性との関係
トライパーティーrepoでは、借り手と貸し手の間に第三者機関が入り、担保の評価、移転、管理を支える。BNYは米国債市場で決済エージェントや担保管理者として大きな役割を持っており、今回その既存インフラへトークン化資産を組み込んだ。
この点が、DeFi上で独立したrepo市場を新設する場合との違いになる。既存の法的契約、参加機関、担保管理、証券市場インフラを残したまま、資産の表現と移動部分をデジタル化している。
BNYは今後、オンチェーン決済と資金調達を支えるため、デジタルキャッシュやトークン化預金の機能を追加する計画も示している。今回は証券側がトークン化された一方、将来は現金側もデジタル化されれば、担保と資金の双方をより連続的に処理できる可能性がある。
さらにBNYは、Fed適格証券や米国のトライパーティー取引を扱う従来型決済システムについても、2027年に欧州やアジアの取引時間まで稼働時間を広げる方針を示している。24時間型市場を作るには、トークン化だけでなく従来インフラ側の営業時間も延ばす必要があるという考え方だ。
規制面でも、今回の事例は既存の米国債とrepoの枠組みを置き換えたわけではない。既存市場の参加者、法的関係、担保管理を維持しながらデジタル台帳を追加しており、制度金融の中で段階的に処理時間を短縮するアプローチと見る方が正確だ。
初心者向け補足
repoとは、証券を担保に短期の現金を借りる取引だ。たとえば金融機関が米国債を持っていても、日中の支払いなどで現金が必要な場合、その米国債を担保として一時的に現金を調達できる。
トライパーティーrepoでは、借り手と貸し手だけで処理するのではなく、BNYのような第三者が担保の管理や決済を行う。これによって大量の担保取引を効率的に処理できる。
今回の「トークン化米国債」は、新しい米国債をブロックチェーン上で発行したものではない。実際に購入した2年物米国債をBNYのデジタル台帳上でトークン化された表現として記録し、その表現を決済とrepo担保の両方で使った。
したがって投資家向けのRWA商品というより、金融機関のバックオフィスや証券金融で米国債を動かしやすくするためのインフラ実証と考えると分かりやすい。
Web3Timesの視点
今回のニュースで見るべきなのは、米国債がトークンになったこと自体ではない。購入した米国債を決済し、そのまま短期資金調達の担保へ回すまでの一連の流れをデジタル化したことだ。
第一の観測点は担保の再利用までの時間である。通常のT+1決済から数分単位へ短縮できれば、金融機関は購入した高品質担保をより早く資金調達へ使える。実運用でこの時間短縮がどこまで安定して再現されるかが重要になる。
第二は現金側のデジタル化だ。今回はトークン化米国債が中心だったが、BNYはデジタルキャッシュやトークン化預金の追加を計画している。証券と現金の双方が同じ時間軸で動けば、repoやその他の担保取引をさらに短いサイクルで処理できる余地が出る。
第三は従来インフラとの共存である。今回使われたのは既存金融を外へ移すパブリックDeFiではなく、BNYの決済、担保管理、トライパーティーrepoという従来の市場機能へデジタル台帳を組み込む方式だった。制度金融のトークン化は、既存市場を捨てるのではなく、その中の資産移動を高速化する方向で進む可能性がある。
第四は営業時間だ。担保資産だけが24時間移転可能になっても、現金側や従来型決済システムが閉まっていれば金融取引全体は止まる。BNYが従来決済の稼働時間延長とトークン化を同時に進めている点は、常時稼働市場を作るには両方が必要であることを示している。
RWA市場の次の段階では、トークン化米国債を保有する投資家の数だけでなく、その米国債が担保としてどれだけ速く金融システム内を移動できるかが重要になる。BNYとシタデル・セキュリティーズの実証は、トークン化を投資商品の配布技術から、ウォール街の資金調達と担保運用を支える証券金融インフラへ広げた事例として読むことができる。