Last Updated on 2026年10月29日 by oba3
米証券市場の清算・決済基盤を担う米証券保管振替機関(DTCC)は2026年10月28日、傘下の米証券預託会社(DTC)が「DTCCトークン化サービス(DTS)」を開始したと発表した。DTCで保管する証券を裏付けに、従来の権利や投資家保護を維持したトークンを発行する。既存証券の保有形態を切り替える仕組みが、限定的な本番取引を経てサービス提供へ進んだ。
何が起きたのか?
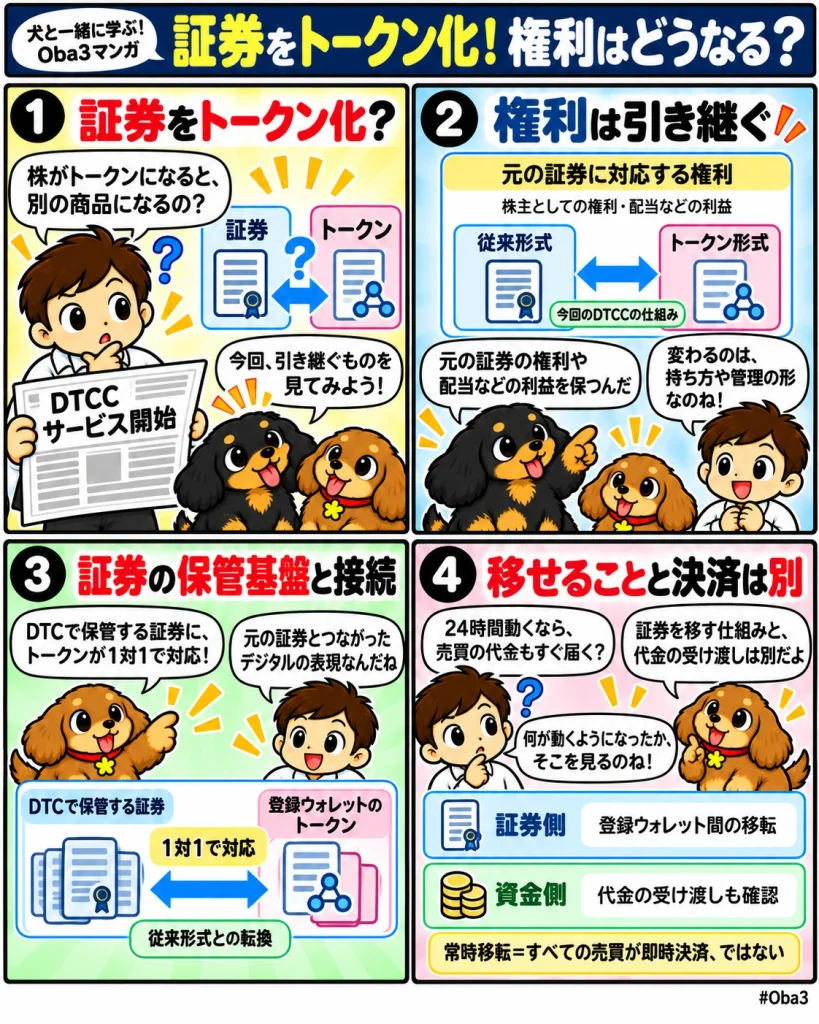
DTSでは、対象となるDTC参加者が、保管証券に対応する権利を従来形式とトークン形式の間で転換できる。トークンは裏付け証券と1対1で対応し、元の証券が持つ保有権利、経済的利益、投資家保護を維持する設計となっている。
開始時の対象は34銘柄で、公式商品ページは関連するDTC保管資産の規模を約30兆ドルと示している。一方、DTC全体の保管資産は114兆ドルを超える。約30兆ドルは開始時の対象証券に関係する資産規模、114兆ドル超はDTCが保管する証券全体の規模であり、どちらも実際にトークン化された残高ではない。サービス開始時の発表では、実際のトークン化残高は示されていない。
開始時点では20のDTC参加者が利用契約を締結した。対応ネットワークはカントン・ネットワーク(Canton Network)と、DTCCのプライベートなベス(Besu)ネットワークで、2027年には追加を予定している。契約締結社数は、実際に取引した企業数や取引量を示すものではない。
出典:DTCCによるサービス開始の公式発表
DTCCトークン化サービスの公式商品説明
なぜ重要なのか?
今回の特徴は、既存証券と異なる値動き連動商品を新たに作るのではなく、証券に対応する権利を維持しながら保有・移転の方法を加える点にある。投資対象の性質と、権利を記録する技術を分けて扱うことで、既存の証券市場とデジタル資産基盤をつなぐ。
機関投資家にとっては、チェーン上で移転できるかに加え、配当などの経済的利益や投資家保護が従来形式とどう対応するかが重要になる。権利の連続性を保つ設計は、既存の運用・保管体制を利用しながら新しい管理方法を導入するための土台となる。
市場構造への影響
従来形式とトークン形式の間で転換できれば、同じ証券を扱う市場が技術ごとに分断されることを抑えられる可能性がある。証券を既存の保管基盤に残しながら、必要な場面でデジタルウォレットへ接続する方式は、全面的なシステム移行とは異なる導入経路を示している。
一方、利用できるのは所定の参加者や登録ウォレットであり、誰でも任意のウォレットへ自由に引き出せる仕組みと同一ではない。参加資格、移転制御、既存記録との照合などを含めて、規制対象の証券を扱うための運営基盤が必要になる。
資金・規制・流動性との関係
規制上の根拠となるのは、2025年12月に米証券取引委員会(SEC)がDTCへ出したノーアクションレターだ。所定の条件や説明に沿った運営を前提に、対象となる規制上の論点について執行措置を勧告しないとする枠組みであり、証券トークン化全般への無条件の承認ではない。DTSは当初3年間の枠組みとして運営され、対象資産や利用条件にも範囲が設けられている。
公式商品説明では、DTC登録ウォレット間における同一チェーン内の相対移転に24時間365日対応するとしている。ただし、証券を移転できることと、売買代金の支払いまで同時に完了することは別だ。この機能だけを根拠に、すべての売買が常時即時決済へ移行したとは判断できない。
証券と代金を一体で受け渡すには、資金側の仕組みや取引相手との接続も関わる。担保としての活用でも、トークンを移せるだけでなく、受取側がその担保を認め、評価や管理を行えることが条件になる。移転機能の提供と、市場全体の流動性改善は段階を分けて評価したい。
初心者向け補足
証券の「トークン化」は、証券やそれに対応する権利をブロックチェーン上のデータとして扱えるようにすることだ。今回の「デジタルツイン」は、DTCが保管する証券に対応したデジタル表現を指す。トークン化によって元の企業の業績や債券の信用力が変わるわけではない。
また、「移転」は資産を別の保有者へ動かすこと、「決済」は取引に伴う証券や代金の受け渡しを完了することを意味する。証券側の移転が速くなっても、資金側の処理が同じ条件で動くとは限らないため、ニュースでは何の処理に対応したのかを確認する必要がある。
Web3Timesの視点
今回の進展は、大きな対象市場の数字よりも、既存の権利を保ったまま保有形態を転換するサービスが始まった点にある。約30兆ドルという対象資産の規模や、114兆ドル超というDTC全体の保管規模を、そのままチェーン上へ移った資金と受け取らないことが重要だ。
今後は、実際のトークン化残高、移転件数、継続利用する参加者、担保利用の広がりが観測点になる。さらに、当初3年間の枠組みの中で、証券だけの移転から資金を伴う決済へどこまで対応が進むかを確認することで、サービス開始が実務の効率化へつながったかを見極めやすくなる。