Last Updated on 2026年10月28日 by oba3
円建てステーブルコインのジェーピーワイシー(JPYC)が、2026年10月27日で電子決済手段としての発行開始から1年を迎えた。報道では流通残高が約32億円とされ、発行元の岡部典孝社長も、流通規模は社内目標の約4分の1にとどまると説明している。累計発行額の拡大に対し、企業が継続して保有・利用する資金をどこまで増やせるかが課題となっている。
何が起きたのか?
JPYCは2025年10月27日に発行を開始し、発行・償還サービス「JPYC EX」の累計発行額は、2026年9月18日時点で100億円を突破した。ただし、この数字は過去に発行した額の積み上げであり、その後に償還された分も含む。現在市場に残っている流通残高とは異なる指標だ。
10月27日公開のナダ・ニュース(NADA NEWS)のインタビューで、岡部社長は流通規模が期待に届いていないと説明し、企業利用を広げるうえで100万円制限が厳しいと指摘した。同記事は、第二種資金移動業の登録に基づくJPYCの発行・償還について、1回100万円の上限があると補足している。
この上限は、企業が日本円からJPYCへ交換して大きな残高を用意したり、受け取ったJPYCを日本円へ戻したりする際の制約となる。発行済みJPYCの保有残高や、ウォレット間の送信・決済額に同じ上限があるという意味ではない。
出典:コインデスクによる発行1年の流通状況報道
ナダ・ニュースによる岡部社長インタビュー
JPYCによる累計発行額100億円突破の公式発表
なぜ重要なのか?
ステーブルコインの普及は、発行額が増えたかだけでは判断できない。一度発行されても、送金先ですぐ日本円へ戻されれば、累計発行額は増える一方で流通残高は積み上がりにくい。発行する入口と、保有・利用を続ける需要は分けて見る必要がある。
ただし、償還が多いこと自体が利用の失敗を意味するわけではない。決済後に現金化する使い方でも、送金や支払いの目的は果たせる。残高の大きさに加え、同じ企業が繰り返し使っているか、実際の支払いがどれほど発生しているかを合わせて確認することが重要になる。
市場構造への影響
企業がステーブルコインを使うには、送金できるだけでなく、必要な額を準備し、受け取り、会計処理し、必要に応じて日本円へ戻せる業務の流れが求められる。発行時に小口の手続きを繰り返す必要があれば、チェーン上での送信が速くても、資金準備に手間が残る。
また、支払先が受け取ったJPYCを別の支払いに使えるようになれば、毎回償還せずに資金が循環する余地が生まれる。利用企業数だけでなく、企業間で使い道がつながるかが、継続的な流通を支える条件となる。
資金・規制・流動性との関係
今回の金額制約は、チェーンの処理能力よりも、日本円とJPYCを交換する入口・出口の制度に関わる。大口の企業利用では、送信手数料だけでなく、発行・償還に必要な回数や処理時間も含めた費用が導入判断に影響する。
上限が見直されれば資金準備の負担が軽くなる可能性はあるが、それだけで継続利用が増えるとは限らない。既存の銀行振込などと比べた利便性や、受取側の管理負担も関係するため、制度変更への期待と実際の利用拡大は区別して評価したい。
初心者向け補足
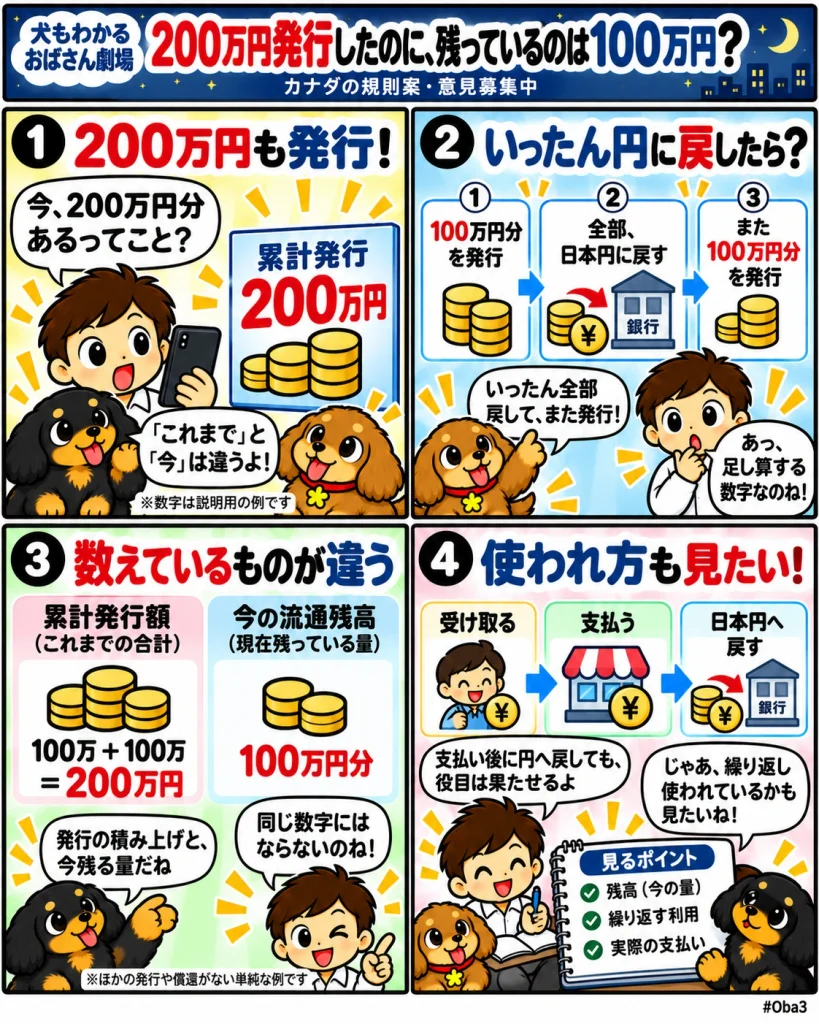
「累計発行額」は、一定期間に発行したJPYCを足し上げた数字だ。「流通残高」は、償還や発行体管理分などを考慮し、ある時点で市場に流通している量を示す。同じ資金が償還と再発行を繰り返すと、累計発行額は増えても流通残高が同じ水準にとどまる場合がある。
例えば、100万円分を発行し、全額を償還した後、再び100万円分を発行すれば、累計発行額は200万円になるが、その時点の流通残高は100万円となる。なお、流通量は集計日時や対象アドレスの扱いでも変わるため、異なる資料の数字を比較する際には条件をそろえる必要がある。
Web3Timesの視点
発行1年の評価では、提携や累計発行額の増加と、企業の資金が継続して流通する状態を分けて捉えたい。約32億円という残高は一時点の規模を示すが、それだけで決済需要の強さや利用者の定着までは分からない。
今後は、発行・償還の差し引きに加え、企業の反復利用や実決済の規模が確認できるかが観測点になる。金額制約の見直しが検討される場合も、その内容が確定したかを確認したうえで、企業の資金準備や回収の手間が実際に減るかを追う必要がある。