分散型デリバティブ取引基盤Hyperliquidで、未決済ポジションを示す建玉が2026年第3四半期に大きく増加した。
Hyperliquid Research Collective(HRC)の集計によると、第3四半期末のデリバティブ建玉は約168億ドルとなり、6月末から約80%増加した。
Hyperliquidと主要8取引所を合わせた比較では、同社の建玉シェアは3カ月前の9.6%から11.7%へ上昇し、Bybit、Kraken、OKXを上回った。
一方、第三者が市場を開設できるHIP-3では、株式価格に連動する無期限先物の売買高も急増した。オンチェーン市場で扱う商品が暗号資産から株式やコモディティへ広がるなか、取引規模だけでなく、市場運営主体や注文情報へのアクセス方法も競争要因になっている。
建玉は168億ドル、6月末から約80%増
建玉は、まだ決済されていない先物や無期限先物のポジションのドル換算総額を示す。
Hyperliquidの第3四半期末の建玉は約168億ドルとなり、6月末から約80%増えた。
これは、未決済ポジションのドル換算総額が増えたことを意味する。ドル建ての建玉は、契約数量だけでなく対象資産の価格変動の影響も受けるため、建玉の増加だけからポジション数量が同じ割合で増えたとは判断できない。
この結果、Hyperliquidと主要8取引所を合わせた建玉に占めるHyperliquidの割合は11.7%となった。3カ月前の9.6%から2.1ポイント上昇している。
ここでいう11.7%は、世界のすべてのデリバティブ市場やオンチェーン市場全体に占める割合ではない。HRCが比較対象としたHyperliquidと主要8取引所の合計に対するシェアだ。
売買高も増加したが、建玉とは別の指標
Hyperliquidでは、第3四半期に暗号資産の無期限先物売買も拡大した。
ネイティブの無期限先物の月間売買高は、7月の1,095億ドルから9月には1,880億ドル超へ増加した。
平均日次トレーダー数も四半期ベースで過去最高の6万5,161人に達した。
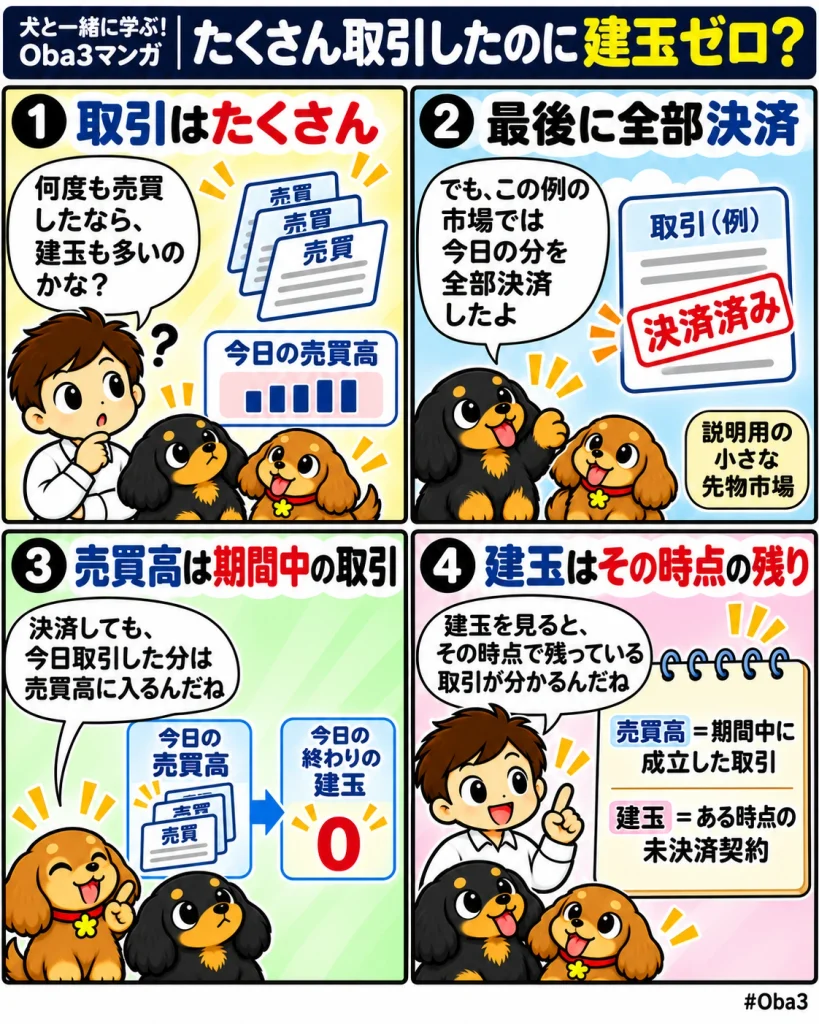
ただし、売買高は期間中に成立した取引の総額で、建玉は四半期末など特定時点で残っている未決済ポジションの総額だ。
例えば同じ100ドルのポジションを何度も売買すれば売買高は大きくなるが、最終的にすべて決済すれば建玉は残らない。そのため、Hyperliquidの成長を見る際には両者を分けて確認する必要がある。
株式連動無期限先物が1,538億ドルに
取引商品の構成にも変化が出ている。
HyperliquidのHIP-3は、一定量のHYPEをステークした第三者が独自の無期限先物市場を開設できる仕組みだ。
第3四半期には、株式価格に連動するHIP-3商品の売買高が1,538億ドルとなり、前四半期から161%増加した。
株式連動商品の売買高は、同じHIP-3内のコモディティ連動商品を上回った。
この市場では、trade[XYZ]などがNasdaq-100に連動する「XYZ100」や、Nvidia、Teslaなど個別株の価格に連動する無期限先物を提供している。
これらは実際の株式そのものを保有する商品ではなく、株価を参照するデリバティブだ。
株式市場の閉場中も取引が続く
株式連動無期限先物の特徴の一つが、伝統的な株式市場の通常取引時間外でも取引できることだ。
そのため、決算発表や時間外のニュースなどに対し、現物株式市場が通常取引を行っていない時間帯にもポジションを取ることができる。
一方、原資産である株式の外部価格を直接取得できない時間帯には、参照価格の設計が重要になる。
trade[XYZ]のXYZ100では、外部の価格を取得できない時間帯に、最後の外部価格を基準として注文板の動きを反映する仕組みを採用している。
また、資金調達率は、参照価格と無期限先物価格の乖離を縮める方向に働く。
暗号資産のように原資産自体が24時間取引されている市場とは異なり、株式連動商品では閉場中の参照価格をどのように形成するかも市場設計の一部になる。
HIP-3は取引所の役割も変える
HIP-3では、Hyperliquid自身がすべての商品を上場するのではなく、第三者のビルダーが市場を開設できる。
ビルダーは対象商品やオラクルなどの市場設計に関わり、取引手数料についてもHIP-3の仕様に沿って設定を行う。
この構造によって、Hyperliquidは暗号資産の無期限先物を直接提供する取引基盤から、第三者が株式や商品などのデリバティブ市場を構築する基盤へ役割を広げている。
一方、HIP-3では市場ごとの手数料設定や割引が、売買高に対するプロトコルの手数料収入を左右する。そのため、売買高の増加とプロトコルの収益増加を単純に同じ割合で結び付けることはできない。
注文情報への優先アクセスも競争要因に
Hyperliquidでは、取引速度を巡る競争も強まっている。
同基盤には、通常より早い段階で注文情報を取得できる優先データ枠があり、その利用権がオークション形式で販売されている。
Bloombergは2026年11月12日、Loris Toolsの分析をもとに、Wintermuteに関連するとされるウォレットが直前約1カ月の最優先データ枠の競売で約76%を落札したと報じた。
こうしたアクセスを利用する参加者は、通常のデータ配信より早く注文情報を受け取ることができる。
大手業者に有利な仕組みだとの批判がある一方、Wintermute側は、誰でも参加できる公開オークションを通じて速度を競う仕組みだと説明している。
ここで重要なのは、取引所間の競争が手数料や上場商品数だけでなく、注文情報へどの速度でアクセスできるかという市場インフラの領域にも広がっている点だ。
なぜ重要なのか?
Hyperliquidの建玉増加は、オンチェーンのデリバティブ市場が、主要な中央集権型取引所と同じ比較表の中で存在感を高めていることを示す。
ただし、168億ドルという建玉だけで市場支配力を判断することはできない。
建玉や売買高がどの市場運営者や大口参加者へ集中しているのか、実際の取引が継続するのか、相場急変時にも十分な流動性を維持できるのかといった点も重要になる。
さらに株式連動商品が増えれば、暗号資産のデリバティブ市場だけでなく、既存の証券・先物市場と重なる領域も広がる。
初心者向け補足
建玉は「今も決済されずに残っているポジションの総額」、売買高は「一定期間にどれだけ取引されたか」を示す。
同じポジションが何度も売買されれば、売買高は増えても建玉が同じ割合で増えるとは限らない。
またドル建ての建玉は対象資産の価格にも左右されるため、建玉が80%増えたことだけで、契約数量そのものが80%増えたとは言えない。
Web3Timesの視点
今回注目したいのは、Hyperliquidの成長が暗号資産の無期限先物だけにとどまらなくなっている点だ。
第3四半期末の建玉は約168億ドルまで増加し、比較対象となった9取引所の中でシェアを11.7%へ高めた。
同時にHIP-3では、株式連動無期限先物の四半期売買高が1,538億ドルまで拡大した。オンチェーン市場が、暗号資産取引の代替から、株式やコモディティを含むデリバティブ取引基盤へ広がっている。
ただし、市場を開設できる主体が増えたことと、実際の取引が分散していることは同じではない。HRCによると、2026年9月のHIP-3売買高の97.5%をtrade[XYZ]が占めた。
市場開設の仕組みが分散化されても、売買高が少数の市場へ集中する可能性があることを示している。
今後は、Hyperliquidの建玉シェアが継続するのか、株式連動商品の売買高が複数のビルダーへ広がるのか、そして優先データアクセスの仕組みが市場参加者間の競争条件にどのような影響を与えるのかが焦点になる。