Last Updated on 2026年10月8日 by oba3
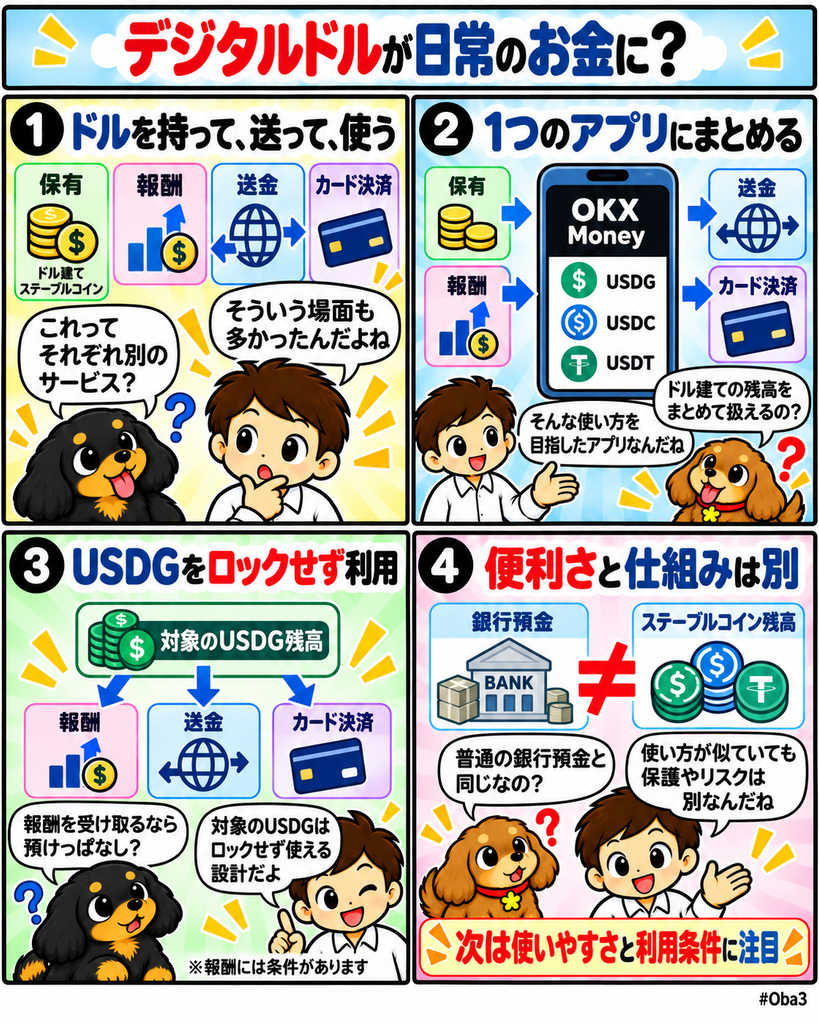
暗号資産取引所オーケーエックス(OKX)は2026年10月6日、ドル建てステーブルコインを保有しながら報酬を受け取り、送金や日常決済にも使える独立アプリ「OKX Money」を発表した。利用者はUSDG、USDC、USDTを保有でき、対象となるUSDG残高では報酬を受け取りながら、その残高をロックせず送金やカード決済に利用できる。
今回見るべきなのは最大利回りの数字ではない。従来はウォレット、運用サービス、送金アプリ、カードなどに分かれていた機能が、一つのドル建て残高を中心に接続されたことだ。ステーブルコインが取引所で売買する資産から、保有、運用、送金、支出を連続して処理するマネーレールへ変わるなら、競争軸はトークンの発行量だけでなく日常金融の利用体験へ移っていく。
何が起きたのか?
オーケーエックスはOKX Moneyの正式発表で、ドル建てステーブルコインを「貯める、送る、使う」機能を一つのアプリへまとめたと説明した。利用者は50種類を超える対応通貨から資金を追加でき、資金は対応するドル建てステーブルコインへ変換される。
アプリではUSDG、USDC、USDTを保有でき、対応ステーブルコイン間の交換には変換手数料を設けないとしている。OKX Money利用者同士の送金、対象地域でのQR決済、仮想・物理カードによる支払いも一つの残高から利用できる。
報酬機能の中心はUSDGだ。対象利用者は条件を満たすUSDG残高について最大年率10%の報酬を受け取れる。OKXの利用案内によると、USDGは残高に置くだけで自動的に報酬対象となり、ステーキングやロックをする必要はない。報酬を得ている残高でも、カード支払い、送金、移動に利用できる。
ただし最大10%という数字はすべての利用者や全残高へ一律に適用される固定金利ではない。料率は残高や利用条件などで異なり、変更または終了される可能性がある。提供機能やカード利用の可否も国・地域によって異なる。
OKX Moneyは一部のラテンアメリカ、アフリカ、南アジア、中東などを対象に展開される。したがって現時点で世界中の利用者が同一条件で利用できるサービスではない。
なぜ重要なのか?
ステーブルコインはこれまで、暗号資産取引所で売買の待機資金として使われたり、国境を越えた送金に利用されたりするケースが中心だった。一方、日常生活では保有、利回り獲得、決済を別々のサービスで処理する必要があることも多かった。
OKX Moneyは、その分断を一つの残高へまとめようとしている。USDGを保有したまま報酬を受け取り、必要になれば同じ残高をそのまま支払いに使えるため、「運用資産から決済資産へ移す」という操作を減らせる。
これはステーブルコインの用途を広げるうえで重要になる。利用者から見れば、ブロックチェーンやウォレットを操作することより、「ドル価値で保有し、残高から報酬を受け取り、そのまま買い物や送金に使える」ことの方が金融サービスとして理解しやすいからだ。
ただし銀行預金と同じものではない。ステーブルコインの発行体、準備資産、保管方法、サービス提供者の条件などが関係し、預金保険など銀行預金に適用される保護制度と同一とは限らない。銀行に近い利用体験と、銀行預金そのものは分けて考える必要がある。
市場構造への影響
今回の構造で重要なのは、一つのステーブルコイン残高が複数の金融機能を横断することだ。従来は「保有する資産」「利回りを得る資産」「支払いに使う資産」が別々の口座や商品に置かれることが多かった。
OKX Moneyでは、少なくとも対象となるUSDG残高について、報酬を受け取りながら送金や支払いにも利用できる。資産を運用商品へ移し、支払う前に再び取り出すという工程を減らすことで、残高そのものを常時利用可能な決済資産として扱う設計になる。
このモデルが広がれば、ステーブルコイン企業や暗号取引所の競争相手も変わる。比較対象は暗号資産取引所だけではなく、ドル預金口座、送金アプリ、デビットカード、電子ウォレットなどへ広がる。
一方、機能を一つにまとめれば必ず利用が増えるとは限らない。現地通貨からの入金コスト、ステーブルコインへの変換条件、カード加盟店網、出金手段、本人確認、地域規制などが利用体験を左右する。アプリ統合よりも、入口と出口をどこまで滑らかにできるかが普及の条件になる。
資金・規制・流動性との関係
OKX Moneyでは、50種類を超える対応通貨から資金を追加し、ドル建てステーブルコインとして保有できる。これは自国通貨の変動が大きい地域や、米ドル口座を持ちにくい利用者にとって、ドル価値へアクセスする別の入口になり得る。
ただしステーブルコイン残高へ報酬が付く仕組みは、銀行預金金利と同一ではない。USDGはパクソス(Paxos)が発行するドル連動型ステーブルコインで、OKX側の報酬プログラムと組み合わせて利用される。利用者が受け取る報酬率、対象残高、継続期間はサービス条件によって変化する。
流動性の面では、報酬対象のUSDGをロックせず利用できる点が特徴になる。資金を一定期間固定するステーキング商品とは異なり、保有残高をそのまま支払いや送金へ使えるため、運用と支出の間に待機期間を置く必要がない。
さらにUSDCやUSDTも同じアプリ内で保有でき、対応ステーブルコイン間を手数料なしで変換できるとしている。複数のドル建てトークンを一つの利用画面へまとめることで、利用者から見た発行体の違いを意識させず、ドル残高として扱いやすくする設計ともいえる。
一方、規制や利用条件は国ごとに異なる。カード、法定通貨からの購入、報酬など一部機能は利用地域によって提供されない場合があるため、「世界共通のドル口座」が完成したと評価する段階ではない。
初心者向け補足
ステーブルコインは、米ドルなどの法定通貨と価格を連動させることを目指したデジタル資産だ。USDG、USDC、USDTはいずれも1トークンをおおむね1米ドルとして利用することを目的としている。
これまではステーブルコインを持っていても、利回りを得るために別の商品へ移したり、日常の買い物で使うためにカードサービスへ送ったりする必要がある場合があった。
OKX Moneyは、こうした工程を一つのアプリにまとめる。対象となるUSDGを残高に置いた状態で報酬を受け取り、そのまま送金やカード決済に利用できるためだ。
ただし「利回り付きのドル残高」と聞いて銀行の普通預金と同じだと考えるのは適切ではない。ステーブルコインには発行体や準備資産に関するリスクがあり、サービス提供者側の条件変更もあり得る。最大年率10%という数字も固定された預金金利ではなく、対象者や残高などによって異なる報酬プログラムとして理解する必要がある。
Web3Timesの視点
OKX Moneyで注目したいのは最大10%という利回りではない。ドル資産を「保有する」「増やす」「送る」「使う」という行動が、一つのステーブルコイン残高を中心に接続されたことだ。
第一の観測点は、報酬を得ている残高をどこまで摩擦なく支払いへ使えるかである。運用残高を事前に解約したり別ウォレットへ移したりする必要がなければ、ステーブルコインは投資用資産より日常残高に近づく。
第二は現地通貨との接続だ。50種類を超える通貨から入金できても、実際の為替レート、入出金コスト、処理時間が高ければ利用価値は下がる。ブロックチェーン内部の送金速度より、法定通貨からステーブルコインへ入る入口の品質が重要になる。
第三は発行体間の競争である。OKX MoneyではUSDG、USDC、USDTを同じ画面で扱えるが、報酬面ではUSDGが中心に置かれている。ステーブルコイン発行体にとって、取引所への上場だけではなく、貯蓄や決済アプリの標準残高として採用されることが流通拡大の新しい競争領域になる。
第四は、OKXが取引所からどこまで金融アプリへ事業を広げるかだ。OKXは取引、ウォレット、ステーブルコイン、カード、トークン化資産など複数の金融機能を接続している。OKX Moneyはその中でも、暗号資産取引をしない利用者の日常資金まで対象にするサービスになる。
ステーブルコインが金融インフラとして定着するかを判断する際、発行残高だけを見る時代から、保有したドル価値をそのまま運用し、送金し、支出できるかを見る段階へ移りつつある。OKX Moneyは、ステーブルコインを取引用のデジタルドルから、生活資金を動かす一つの金融レールへ広げようとする事例として読むことができる。