Last Updated on 2026年10月7日 by oba3
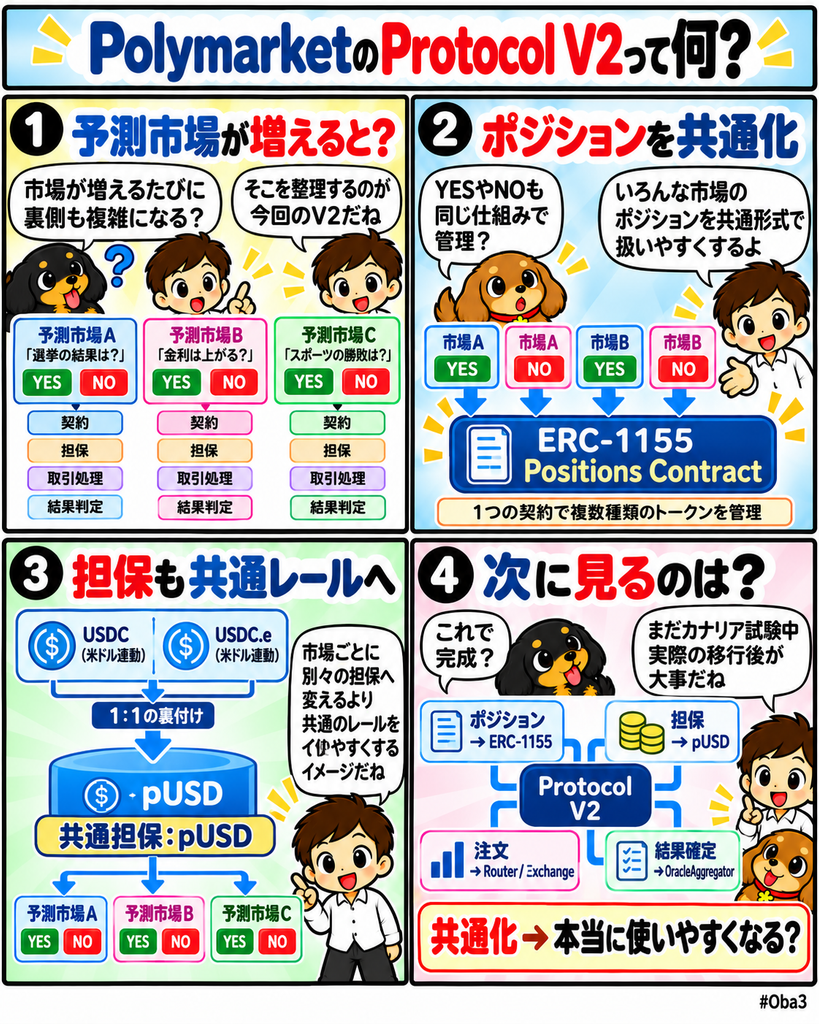
予測市場ポリマーケット(Polymarket)は、従来のGnosis Conditional Tokens Frameworkを置き換える新しいスマートコントラクト基盤「Protocol V2」の本番カナリア試験を開始した。V2では市場ポジションを単一のERC-1155契約で表現し、pUSDを共通担保として利用する。加えて、市場タイプごとのExchange、Router、OracleAggregatorを組み合わせる構成へ刷新する。
今回の焦点は、どの予測市場が当たるかではない。市場ごとに増えてきた契約や担保処理を共通レイヤーへ整理し、ポジション表現、担保、注文処理、結果確定を標準化しようとしている点が重要になる。予測市場が拡大するほど、銘柄数よりも基盤設計が資本効率や統合コストを左右するためだ。
何が起きたのか?
ポリマーケットは2026年10月5日から、Protocol V2を使った少数の本番カナリア市場の運用を開始した。試験は10月30日まで続ける予定で、新規作成市場については11月2日からV2へ切り替えることを暫定的に計画している。
V2では、2019年に公開されたGnosisベースのConditional Tokens Frameworkを中心とした従来構成から、単一のERC-1155 Positions Contractを中心とする設計へ変更する。ポジションIDには市場タイプ、市場、結果がエンコードされ、異なる市場タイプのポジションを共通の仕組みで管理できる。
開始時点で対応するのはBinary、Atomic Neg-risk、Incremental Neg-risk、Combinatorialの4種類だ。それぞれに専用モジュールを持たせながら、ポジション管理やルーティングなどの共通部分は基盤側へ集約する。
担保にはポリマーケットUSD(Polymarket USD・pUSD)を使用する。pUSD自体は今回初めて導入されるものではなく、2026年4月の取引基盤更新ですでに導入されていた。今回のProtocol V2では、そのpUSDを複数の新しい市場タイプに共通する担保レールとして利用する点が重要になる。
pUSDはPolygon上のERC-20トークンで、USDCおよびUSDC.eを裏付けとして1対1で発行される設計だ。したがって今回のV2を「新しい独自ステーブルコインを導入した」と捉えるのは正確ではない。
なぜ重要なのか?
ポリマーケットは市場タイプを増やす過程で、元のConditional Tokens Frameworkの周囲に複数のアダプター、Exchange、担保処理を追加してきた。機能を追加するたびに契約や承認先が増えれば、利用者だけでなくウォレット、アグリゲーター、マーケットメーカーなど外部事業者の統合も複雑になる。
Protocol V2は、この複雑さを市場タイプごとの特殊処理と共通インフラへ分離する。結果ポジションは単一のERC-1155契約へ集約し、担保はpUSDへ揃え、注文はRouterから適切なExchangeへ送る。
この設計が機能すれば、新しい予測市場タイプを追加するたびに基盤全体を作り直す必要を減らせる可能性がある。重要なのは一つの契約になったこと自体ではなく、共通部分と市場固有部分を分離できることだ。
ただし、V2は現時点で全面移行済みではない。既存のConditional Tokens Framework上のポジションはそのまま残り、当面は旧基盤とV2の双方を扱う必要がある。統合コストが実際にどの程度下がるかは、11月以降の本格移行を見なければ判断できない。
市場構造への影響
予測市場では、YESやNOなどの結果ポジション自体が取引対象になる。したがって、ポジションをどのトークン規格で表現し、どの担保から生成し、どのExchangeで売買し、最終結果をどのOracleで確定するかが市場インフラそのものになる。
ERC-1155は一つのスマートコントラクト内で複数種類のトークンを扱える規格だ。V2では、異なる市場や結果のポジションを同じPositions Contractの中で表現できるため、市場ごとに異なるトークン契約を乱立させる必要を減らせる。
共通化の効果は、単なるコード量削減だけではない。ウォレットや取引ツール側が同じポジション形式を理解できれば、新しい市場タイプへの対応を追加しやすくなる。マーケットメーカーにとっても、担保とポジションの扱いが揃えば複数市場を横断した資金管理を設計しやすくなる。
一方で「単一ERC-1155契約になったから資本効率が自動的に改善する」とまでは言えない。実際の資本効率は、ポジションの分割・統合、担保再利用、ネガティブリスク市場の相殺、証拠金設計などによって決まる。今回確認できるのは、それらを共通基盤上で実装しやすくする土台が作られたということだ。
資金・規制・流動性との関係
pUSDの共通化は、予測市場で使う担保を市場タイプごとに分断しにくくする。利用者や流動性提供者が同じ担保資産を複数の市場モジュールで使えるようになれば、資金を市場ごとに別形式へ変換する手間を減らせる。
ただしpUSDは無担保の独自通貨ではなく、USDCとUSDC.eを裏付けとする技術的な担保レイヤーだ。ポリマーケットは4月の基盤更新時に、pUSDの裏付けをスマートコントラクトで1対1に維持する設計を導入している。
V2では結果確定の側も共通化される。新しいOracleAggregatorはUMA、チェーンリンク(Chainlink)など複数のデータ源や判定方法をモジュールとして接続できる。市場タイプごとに異なるOracle処理を持ちながら、決済までの入口を統一する構造になる。
将来的にはポジション、担保、結果確定情報を複数チェーン間で移動させるための仕組みも設計に含まれている。ただしクロスチェーン機能は現時点では有効化されておらず、ポリマーケットがマルチチェーン展開する段階で利用する計画とされている。
そのため現在のV2を「クロスチェーン予測市場が完成した」と評価するのは早い。まず見るべきなのは、Polygon上で単一ポジション契約と共通担保が安定して動作し、複数市場タイプを支えられるかどうかだ。
初心者向け補足
予測市場では、たとえば「ある出来事が起きるか」という市場にYESとNOのポジションが作られる。最終的にYESが正しければYES側のポジションが所定の価値で償還され、NO側は価値を失う。
ERC-1155は、一つのスマートコントラクトで多くの種類のトークンを管理できる規格だ。ゲーム内アイテムなどでも使われるが、予測市場では「市場AのYES」「市場AのNO」「市場BのYES」といった異なるポジションを共通形式で扱う用途に利用できる。
pUSDはポリマーケット内で担保として使われるERC-20トークンで、USDCなどを裏付けとしている。利用者から見ればドル建て担保を使って市場へ参加する形は大きく変わらないが、基盤側では複数市場の担保処理を揃えやすくなる。
今回のProtocol V2は、このポジションと担保を同じ設計思想で整理し直す更新だ。予測精度を高めるAIや新しい賭け方を追加するニュースではなく、市場を成立させる裏側の共通部品を作り直すニュースと考えると分かりやすい。
Web3Timesの視点
今回のProtocol V2で注目したいのは、ポリマーケットの利用者数や予測精度ではない。予測市場を金融市場として拡張する際に、ポジション、担保、取引、結果確定をどこまで共通規格へ落とし込めるかだ。
第一の観測点は、単一ERC-1155契約への集約が開発者と流動性提供者の統合コストを実際に下げるかである。契約数や承認先が減れば、新しい市場タイプを追加する際の実装負担を小さくできる可能性がある。
第二はpUSDの役割だ。pUSDは今回新設されたわけではないが、V2では市場タイプを横断する共通担保として位置付けられる。複数市場間で同じ担保レールを利用できることが、資金移動や流動性運用をどこまで簡素化するかを見る必要がある。
第三はOracleAggregatorである。予測市場では取引が成立しても、最終結果を正しく確定できなければ決済できない。UMAやチェーンリンクなど複数の判定源を同じ層から接続できれば、市場ごとに異なる決済方式を追加しやすくなる。
第四は11月2日以降の新規市場移行だ。現在はカナリア試験段階であり、V2が本当に標準基盤になるかは、新規市場が移行した後の障害率、ガスコスト、統合状況、マーケットメーカーの利用状況を見なければ判断できない。
予測市場が拡大すると、競争は「どれだけ多くの市場を作れるか」だけではなくなる。ポジションを共通形式で表現し、担保を再利用しやすくし、異なる市場タイプとOracleを同じ基盤へ接続できるかが重要になる。ポリマーケットのProtocol V2は、予測市場を個別イベントの集合ではなく、標準化された金融インフラとして拡張するための基盤更新として見ることができる。