Last Updated on 2026年10月7日 by oba3
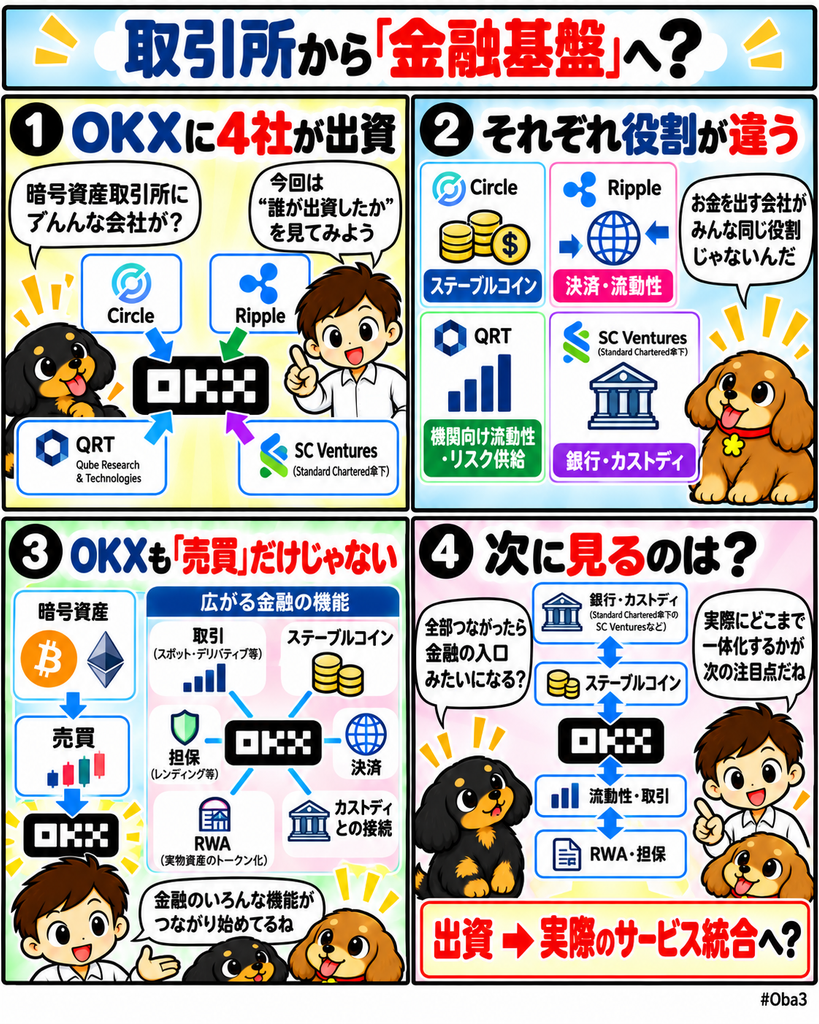
暗号資産取引所オーケーエックス(OKX)は2026年10月6日、サークル(Circle)、キューブ・リサーチ・アンド・テクノロジーズ(Qube Research & Technologies・QRT)、リップル(Ripple)、スタンダードチャータード(Standard Chartered)傘下のSCベンチャーズ(SC Ventures)から戦略的な出資を受けたと発表した。出資前評価額は250億ドルで、今回の調達額や各社の出資比率は公表されていない。
今回の本質は250億ドルという評価額ではない。出資者を見ると、ステーブルコイン発行、機関流動性、決済、銀行カストディという異なる金融機能を担う企業が並んでいる。OKXが単なる暗号資産取引所ではなく、資産を保有し、支払い、投資し、担保として使うまでを一つの基盤へまとめようとしていることが、資本関係からも見え始めている。
何が起きたのか?
OKXは10月6日の公式発表で、サークル、QRT、リップル、SCベンチャーズによる戦略投資の完了を明らかにした。今回のラウンドは、2026年3月にニューヨーク証券取引所の親会社インターコンチネンタル・エクスチェンジ(Intercontinental Exchange・ICE)が参加した戦略投資の延長として位置付けられている。
OKXによると、今回の出資前評価額は250億ドル。調達総額は非開示で、各社がいくら出資したかも発表されていない。そのため現時点で確認できるのは、資本参加の事実と評価額、そして各社との既存事業関係だ。
サークルはUSDCの発行体としてOKXへドル建てステーブルコイン基盤を提供している。リップルは決済・流動性・ステーブルコイン分野で関係を持ち、同社のRLUSDはOKXの統合注文板で利用できる。QRTは機関投資家向けの流動性とリスク供給を担う大手取引相手だ。
SCベンチャーズの親会社スタンダードチャータードは、OKXとブラックロック(BlackRock)が構築したトークン化資産の担保基盤で、トークン化米国債ファンドBUIDLのカストディを担当している。したがって今回の4社は、出資前からOKXの事業基盤の一部を支えていた企業でもある。
なぜ重要なのか?
一般的な資金調達では、誰がいくら出資したかや企業価値が注目されやすい。しかし今回の場合は、出資者がそれぞれ異なる金融機能を持っていることの方が重要になる。
サークルはステーブルコイン、リップルは決済と流動性、QRTはマーケットメイクとリスク供給、スタンダードチャータード系は銀行カストディを担う。そこへすでに出資しているICEの市場データ、取引所運営、清算、リスク管理の能力が加わる。
つまりOKXの株主や戦略パートナーの周辺に、取引、決済、流動性、担保、カストディ、トークン化証券という金融市場の主要機能が集まり始めている。これは「暗号資産を売買する場所」という取引所モデルから、複数の金融機能を接続するプラットフォームモデルへの変化として読める。
市場構造への影響
暗号資産取引所の収益はこれまで、現物やデリバティブの売買手数料に大きく依存してきた。しかし取引手数料は競争によって低下しやすく、市場出来高にも左右される。そのため大手事業者は決済、ステーブルコイン、機関向けカストディ、RWA、証券取引などへ事業範囲を広げている。
OKXも同じ方向へ動いている。ICEとはトークン化証券や市場設計で協力し、スタンダードチャータードとは取引所外で資産を保管したまま担保として利用できる仕組みを展開している。サークルやリップルとの関係では、ステーブルコインを取引だけでなく決済や資金移動の基盤として利用できる。
こうした機能が一つの事業基盤へ集約されれば、利用者は取引のためだけにOKXへ接続するのではなく、資産保管、法定通貨との移動、ステーブルコイン決済、トークン化資産の担保利用まで同じ環境で行える可能性が出てくる。
ただし今回の出資だけで、これらの機能が完全に統合されたわけではない。各社のサービスはそれぞれ異なる規制、地域、利用条件の下で提供されている。重要なのは、資本関係が実際の製品統合や顧客資金の移動効率へどこまでつながるかだ。
資金・規制・流動性との関係
今回の資金調達について、OKXは調達額を明らかにしていない。そのため「大型資金調達によって何億ドルを新規事業へ投入する」といった評価はできない。一方、創業者兼CEOのスター・シュー(Star Xu)氏は、今回の資本を成長とRWAのトークン化へ活用する方針を示している。
資金面でより重要なのは、投資家自身がOKXの金融インフラを構成する企業でもあることだ。通常の財務投資家とは異なり、出資後にステーブルコイン供給、流動性、担保、カストディ、証券市場との接続を事業として深められる。
特にスタンダードチャータードとの関係では、機関投資家が資産を取引所へ直接預けず、銀行側で保管したままOKXで担保として利用する仕組みがすでに展開されている。これは取引所への信用リスクを減らしながら市場流動性へ参加する方法として重要になる。
一方、サークルとリップルはそれぞれ異なるステーブルコイン基盤を持つ。複数のドル建てステーブルコインがOKX上で決済、証拠金、取引へ利用されるようになれば、取引所の競争軸は銘柄数だけでなく、どのマネーをどの市場へ最も効率よく接続できるかへ変わる可能性がある。
初心者向け補足
暗号資産取引所というと、ビットコイン(Bitcoin)やイーサリアム(Ethereum)を売買する場所を想像しやすい。しかし大手取引所では、実際には資産保管、送金、ステーブルコイン、デリバティブ、機関投資家向け取引など複数の機能を提供している。
今回OKXへ出資した企業も役割が異なる。サークルはUSDC、リップルはRLUSDなどのステーブルコインや決済基盤、QRTは市場流動性、スタンダードチャータード系は銀行・カストディ機能を持つ。
これらが連携すると、利用者が別々のサービスへ資金を移動させる必要を減らせる可能性がある。たとえば銀行で保管した資産を担保として使い、そのまま取引し、ステーブルコインで決済するという流れを一つの基盤へ近づけられる。
ただし、出資しただけでサービス統合が自動的に実現するわけではない。地域ごとの規制やライセンス、カストディ責任、ステーブルコインの利用条件などを整える必要がある。
Web3Timesの視点
今回のニュースで注目したいのは、OKXの評価額が250億ドルになったことではない。誰がOKXへ資本を入れ、その企業が金融システムのどの部分を担っているかだ。
第一の観測点はステーブルコインだ。サークルとリップルという二つの発行・決済陣営が資本関係まで持つことで、USDCやRLUSDが単なる取引ペアではなく、決済や担保へどこまで利用されるかが重要になる。
第二は銀行カストディとの接続である。スタンダードチャータードとの既存提携では、機関投資家が資産を銀行側へ置いたまま取引所で担保として利用するモデルがすでに実装されている。取引所が顧客資産をすべて自社で保管する従来型モデルからの変化として見る必要がある。
第三は流動性と市場設計だ。QRTのような機関投資家向け流動性提供者と、NYSE親会社ICEのような取引所インフラ企業がOKXへ関与することで、24時間市場、トークン化証券、デリバティブを支える流動性基盤をどこまで拡張できるかが焦点になる。
第四は、これらの機能が実際に一つの利用体験へ統合されるかだ。取引、決済、資産保管、ステーブルコイン、RWAが別々の製品として並ぶだけでは金融基盤とは呼びにくい。資産を銀行で保管し、オンチェーンで移動し、取引所で担保として使い、ステーブルコインで決済する一連の流れが接続されて初めて構造的な意味が生まれる。
暗号取引所の次の競争は、取扱銘柄や売買手数料だけでは決まりにくくなっている。OKXへの今回の戦略出資は、銀行、ステーブルコイン発行体、流動性提供者、伝統取引所が暗号取引所の周辺へ集まり、複数の金融機能を一つの基盤へ束ねようとする動きを資本面から示した事例として見ることができる。