Last Updated on 2026年10月21日 by oba3
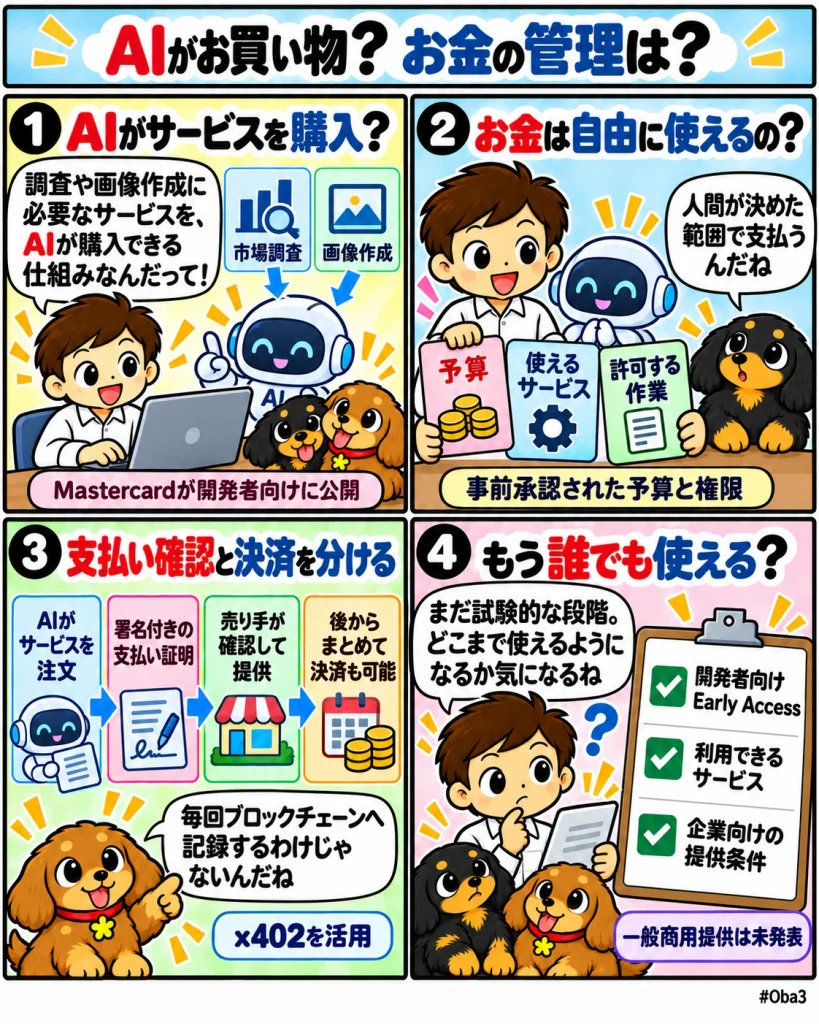
マスターカード(Mastercard)は2026年10月20日、AIエージェントが外部のデジタルサービスを購入するための「Agent Pay for Machines」のEarly Accessを開始した。開発者は買い手側・売り手側のAPI、ツールキット、サンドボックス、開発資料を利用し、AIエージェントがデータ、AIモデル、計算資源、APIなどを事前承認された予算の範囲で購入する仕組みを検証できる。
今回始まったのは一般商用サービスではなく、開発者向けのパイロット段階だ。すでに実証では複数の支払いが成功しているが、企業が広く本番導入できる状態にはまだ移っていない。さらに重要なのは、AIが1回サービスを使うたびにブロックチェーン取引を発生させる構造ではない点だ。サービス要求、署名付き支払いバウチャー、売り手側の検証はオフチェーンで高速処理し、必要に応じて後段でまとめて決済する。x402のマイクロペイメント機能に、権限管理、予算制御、認証、決済保証を重ねた企業向けの制御レイヤーとして見る必要がある。
何が起きたのか?
マスターカードは10月20日、Agent Pay for MachinesのEarly Accessを開放した。対象となる開発者は、買い手側APIと売り手側APIに加え、サンドボックスや開発ツールを使って機械によるサービス購入フローを構築・検証できる。
今回の早期提供に先立ち、マスターカードはクラウドフレア(Cloudflare)、アント・インターナショナル(Ant International)、AIsa、ベース(Base)、BVNK、コインベース(Coinbase)、Hypeなどとエンドツーエンドの実証を行った。
Cloudflare Connectで示されたデモでは、マーケティング会社HypeがAIエージェントへプロテインバーのキャンペーン準備を依頼し、事前に予算を設定した。エージェントはAIsaからソーシャルメディア調査を購入し、Cloudflare AI Gatewayから8枚のキャンペーン画像を取得した。
その結果、一つの承認済み予算の中で2つの独立したサービス提供者に対し、合計9回の支払いが実行された。これはAI同士が完全自律的に交渉した9件の商取引という意味ではなく、買い手側のAIエージェントが複数のデジタルサービスを購入し、支払いまで進めた実証になる。
マスターカードは2026年6月にAgent Pay for Machinesを発表しており、その時点で30社超の企業が参加・支援していた。今回のEarly Accessは、その構想を開発者が実際にAPIへ組み込める段階へ進めたものだ。
なぜ重要なのか?
AIエージェントが外部サービスを自律利用する場合、単に支払い手段があればよいわけではない。誰が支出を許可したのか、いくらまで使えるのか、どの相手に支払えるのか、売り手はその支払い要求を信頼できるのかという制御が必要になる。
Agent Pay for Machinesでは、企業や利用者がタスク、権限、支出上限を事前に設定する。エージェントはその範囲でサービスを探し、必要な支払いを進めるため、自由に資金へアクセスする設計ではない。
支払いが必要になると、売り手側はHTTP 402 Payment Requiredを返し、エージェントは承認済み条件の範囲で暗号学的に署名された支払いバウチャーを作成する。売り手はそのバウチャーを検証し、条件を満たせばサービスを提供する。
このやり取りはオフチェーンで処理できる。つまり一つのAPI呼び出しごとに必ずBaseなどのブロックチェーンへ取引を書き込むわけではない。売り手は複数のバウチャーをまとめ、後から償還することもできる。大量の少額取引では、この設計が決済コストと処理速度の両方に関係する。
市場構造への影響
従来、ソフトウェアが有料APIやデータサービスを利用する場合、個別アカウント、APIキー、プリペイド残高、月額契約、請求書などを事前に用意することが一般的だった。AIエージェントがタスクの途中で新しいサービスを見つけ、一度だけ購入する場合には、この事前準備が摩擦になる。
Agent Pay for Machinesが目指すのは、こうした摩擦を決済・認証面から減らすことだ。ただし法的契約や加盟店登録まで不要になるという意味ではない。簡略化されるのは主に、個別サービスごとにアカウントや決済情報を設定し直す部分になる。
売り手側にも変化がある。AIモデル、検索、データ、計算資源などを月額契約だけでなく、一回ごと、処理量ごと、生成物ごとに販売しやすくなる。ソフトウェアを人間向けSaaSとして売るだけでなく、機械向けの従量課金市場へ細分化できる余地が生まれる。
その結果、AI市場の競争軸はモデル性能だけではなく、エージェントがどれだけ安全に外部サービスを発見し、権限を確認し、購入し、組み合わせられるかへ広がる。決済APIは単なるバックエンドではなく、機械同士の商取引を成立させる接続規格になり得る。
資金・規制・流動性との関係
今回の実証では、コインベース・デベロッパー・プラットフォームがエージェントへ資金を供給するウォレット基盤を提供し、Baseがオンチェーンの決済ネットワークとして使われた。BVNKはエージェントウォレットとして機能し、Mastercard Global Money Platformを通じて法定通貨やステーブルコインによる支払い・精算を支える構成だった。
一方、サービス要求からバウチャー検証までがすべてオンチェーンで行われるわけではない。買い手と売り手の間の権限確認や支払いバウチャーはオフチェーンで処理し、その後に複数件をまとめて決済できる。この分離によって、マイクロペイメントのたびにブロックチェーン手数料を負担する構造を避けやすくなる。
マスターカードは、売り手側が希望する通貨、トークン、決済レールで受け取れる構造を目指している。買い手側がステーブルコインを利用した場合でも、売り手側まで同じ資産を直接保有することを必須としない考え方だ。ただしEarly Access時点で、あらゆる通貨、地域、決済レールの組み合わせが本番利用できると確認されたわけではない。
企業利用では支出権限の設計も重要になる。予算上限だけでなく、利用可能な相手先、サービス種類、期間、タスク、異常時の停止権限まで細かく制御できなければ、大規模な自動決済には使いにくい。
現時点ではEarly Accessであり、一般商用提供の開始時期、料金体系、対応地域は公表されていない。実証で支払いフローが成功したことと、金融機関や一般企業が本番環境で広く利用できることは分けて見る必要がある。
初心者向け補足
AIエージェントとは、人間が毎回細かな指示を出さなくても、設定された目的に沿って複数の作業を進めるソフトウェアだ。市場調査を行い、その結果を使って画像を生成し、資料を作るといった複数工程を連続して処理できる。
問題は、その途中で有料サービスが必要になった場合だ。通常なら人間がアカウントを作り、決済手段を登録し、利用を承認する必要がある。
Agent Pay for Machinesでは、企業や人間が最初に予算と権限を設定し、その範囲内でAIエージェントが複数の支払いを進める。今回のデモで9回の支払いが実行されたのも、一件ごとに人間が確認したのではなく、一つの承認済み予算を使ったためだ。
ただしAIが自分の銀行口座や自己資金を持つわけではない。資金の所有者と最終的な権限主体は企業や人間であり、AIは事前に設定された範囲内で執行する。
Web3Timesの視点
今回見るべきなのは、AIが9回の支払いに成功したというデモの数字ではない。x402が提供する機械向け決済要求の上に、企業利用に必要な権限管理、予算、認証、支払い保証、複数レールでの決済を重ね始めたことだ。
第一の観測点は、オフチェーンのバウチャー処理とオンチェーン決済の分離である。AIエージェント決済が増えたとしても、すべてのサービス利用がそのまま一件ずつブロックチェーン取引になるわけではない。少額取引を高速に処理し、後からまとめて決済する仕組みが、実際のコスト構造を左右する。
第二は予算承認の細かさだ。AIエージェント決済が企業業務へ入るには、単純な残高上限ではなく、タスク単位、相手先単位、期間単位で支出権限を設定できることが重要になる。人間が一件ずつ確認しなくても、資金管理そのものを失わない設計が必要だ。
第三は売り手側の参加数である。買い手側のAIエージェントだけ増えても、購入可能なデータ、モデル、計算資源、APIが少なければ市場は広がらない。Agent Pay for Machinesが共通基盤になるかは、どれだけ多くのサービス提供者が売り手側の仕組みへ接続するかで決まる。
第四はx402との役割分担だ。x402が機械からサービスへ支払い要求を出すためのオープンなマイクロペイメント層だとすれば、Mastercardはその上に企業向けの権限、信用、決済保証、マルチレール精算を追加しようとしている。単に新しい決済方式を作るのではなく、企業が既存の管理体制を維持したまま機械同士の取引へ参加できるようにする方向だ。
AIエージェント経済が本格化する場合、重要になるのはAIが何を買うかだけではない。誰が予算を承認し、どのサービスへ支払え、売り手が機械からの支払いをどう検証し、最終的にどの通貨・レールで精算するかという仕組みが必要になる。MastercardのEarly Access開始は、機械向け決済を単発の実証から、企業が権限管理付きで組み込めるインフラへ進める段階として読むことができる。