Last Updated on 2026年10月23日 by oba3
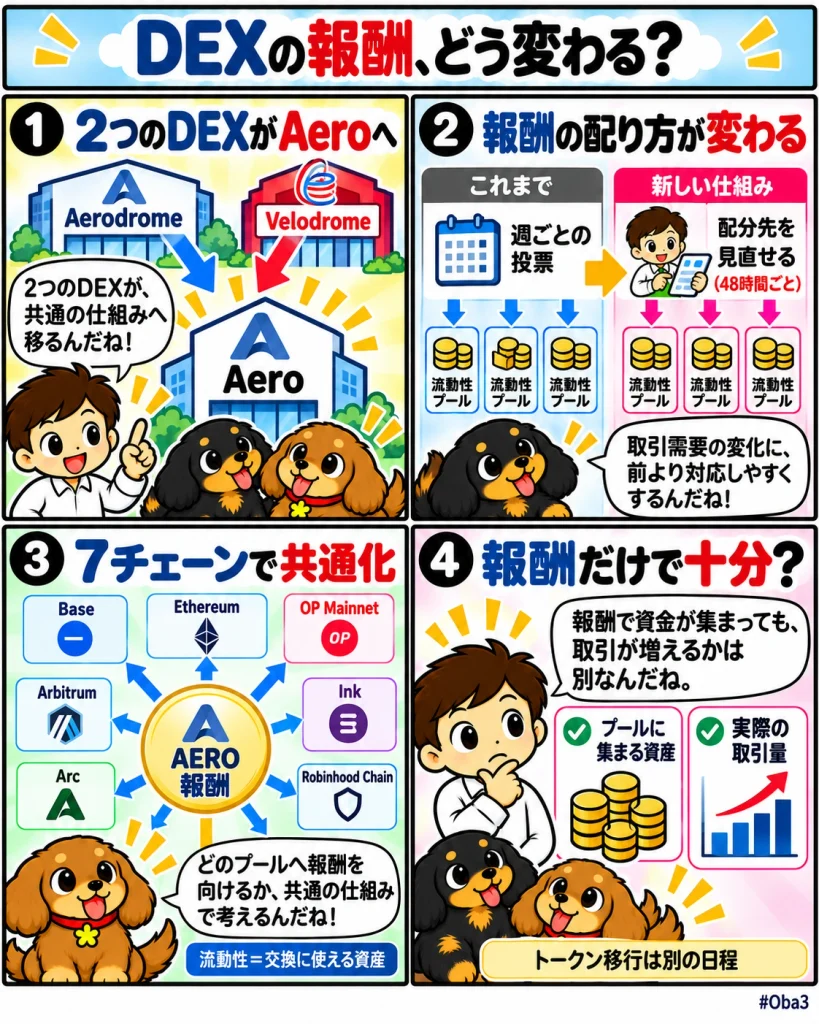
エアロドローム(Aerodrome)とベロドローム(Velodrome)が、新しい分散型取引基盤「エアロ(Aero)」への統合と7チェーンへの展開を進めている。注目点は、別々に運営してきた報酬配分を共通化し、週単位の投票から、取引需要の変化に応じて配分先を調整できる仕組みへ切り替えることだ。一方、サービスの開始と、中央集権型取引所に預けたトークンの移行は、それぞれ異なる日程で進む。
何が起きたのか?
エアロの公式ローンチ案内によると、開始日時は2026年10月22日0時UTC、日本時間では同日午前9時とされている。統合対象は、従来のエアロドロームとベロドロームで、新しいエアロでは一つのトークンと報酬制度を採用する。
展開先は、ベース(Base)、イーサリアム(Ethereum)メインネット、OPメインネット、アービトラム(Arbitrum)、インク(Ink)、アーク(Arc)、ロビンフッド・チェーン(Robinhood Chain)の7ネットワークだ。各チェーンに取引基盤を配置し、共通の報酬制度から流動性を支える構想となっている。
ただし、10月22日はすべての取引所でトークン移行が完了する日ではない。バイナンス(Binance)は公式告知で、11月3日12時にベロドロームの現物取引を停止し、同日12時30分に同トークンと旧エアロドローム・トークンの入出金を停止するとしている。いずれも日本時間で、既存のエアロドローム現物取引ペアは影響を受けない。
同社での交換比率は、旧トークン「AERO」が新トークンへ1対1、「VELODROME」が1枚につき新トークン0.044枚となる。新トークンの入出金再開は別途告知されるため、保有者は預け先ごとの対応状況を確認する必要がある。
なぜ重要なのか?
両サービスは、これまで別々のトークンと投票制度を使い、分散型取引所(DEX)の取引プールへ報酬を配分してきた。今回の統合では、一つのトークンと経済的な枠組みにまとめ、異なるチェーンにあるプールも共通の配分対象として扱う。
公式の報酬制度解説によると、従来はロックしたトークンの保有者が週ごとに投票し、翌週の報酬配分を決めていた。新制度「予測型配分(Predictive Allocation)」では、ステーキング持分「sAERO」の保有者が報酬を送るプールを選び、その配分先で発生する取引収益の分配を受ける。
つまり、過去の手数料実績を見て翌週分を決める方式から、今後収益を生むと考えるプールへ報酬を向ける方式への変更だ。報酬の配分と収益の分配を継続的に行うことで、新しい取引需要にも対応しやすくする狙いがある。
配分は週の途中でも変更できるが、公式の制度説明では、開始時点の変更間隔を48時間としている。この制限は各sAERO持分に適用され、将来的には短縮する設計だ。瞬時に何度も切り替えられるわけではないものの、週次投票より柔軟に対応できる仕組みとなっている。
市場構造への影響
この仕組みでは、報酬の配分先を選ぶ参加者が、複数チェーンの収益機会を比較するようになると考えられる。取引が増えそうなプールへ報酬が向かい、それを受けて資金提供者が資産を預ければ、需要のある場所で交換しやすい環境が育つ可能性がある。ただし、これは制度が狙う効果であり、統合によって既に実現した成果とは区別したい。
共通トークンを採用しても、各チェーンにある資産が自動的に一つになるわけではない。報酬の配分を変更する操作と、交換用の資産を実際に移動する操作は別であり、チェーン間の移動費用や取引経路も使いやすさを左右する。
対応先が7チェーンへ広がることは利用機会の拡大につながる一方、資金が多くのプールに薄く分散すれば、交換時の価格のずれが十分に改善しない場合もある。報酬制度の統合が、実際の取引環境をどこまで改善するかが焦点となる。
資金・規制・流動性との関係
資金面では、報酬による集客と実際の交換需要が、どの程度釣り合うかが重要になる。同じ預け入れ資産でも、提供者にとっては報酬を得る手段であり、取引する利用者にとっては交換を支える流動性となる。両者は別々の資金ではなく、一つの資金が持つ二つの側面だ。
報酬が多い間だけ資金が集まり、縮小後に流出する状態では取引環境が安定しにくい。そのため、預かり資産の総額だけでなく、取引手数料収入と報酬負担の関係を継続的に見る必要がある。
また、取引所によるトークン移行対応は、保管や取引サービス上の措置であり、それ自体が規制上の承認や全地域での利用可能性を示すものではない。利用条件や移行手続きは、取引所とウォレットで異なる場合がある。
初心者向け補足
取引プールは、交換用の資産を参加者が預けておく場所だ。十分な資金があれば、まとまった数量でも価格を大きく動かさずに交換しやすくなる。今回の報酬配分は、その資金を集めるための誘因を、どのプールへ向けるか決める仕組みと考えると分かりやすい。
一方、トークン移行は、旧資産を新しい契約で発行された資産へ切り替える手続きを指す。同じ名称や略号が使われても、旧版と新版が同じ契約とは限らない。自分のウォレットで保有する場合と、取引所へ預ける場合では、手続きの主体や日程も異なるため注意が必要だ。
Web3Timesの視点
今回の統合で注目したいのは、名称やトークンを共通化すること以上に、報酬の配分先を変更できる頻度と、配分先から得られる収益の仕組みが変わる点である。従来は週次投票によって翌週の報酬を決めていたが、新制度では一定の変更間隔を設けながら、報酬配分と収益分配を継続的に行う。
ただし、配分先を素早く変更できることと、そのプールで実際に取引収益が増えることは別だ。報酬によって資金提供者が集まり、利用者の交換条件が改善しなければ、取引基盤としての効果は限られる。
今後はチェーン別の取引量、主要プールに預けられた資産の厚み、取引手数料収入を合わせて追いたい。報酬の移動だけが活発になるのか、それとも一定額の交換で生じる価格への影響が小さくなり、継続的な利用につながるのか。共通の報酬設計が実際の取引需要を支えられるかを見極めるうえで、重要な判断材料となる。