Last Updated on 2026年11月6日 by oba3
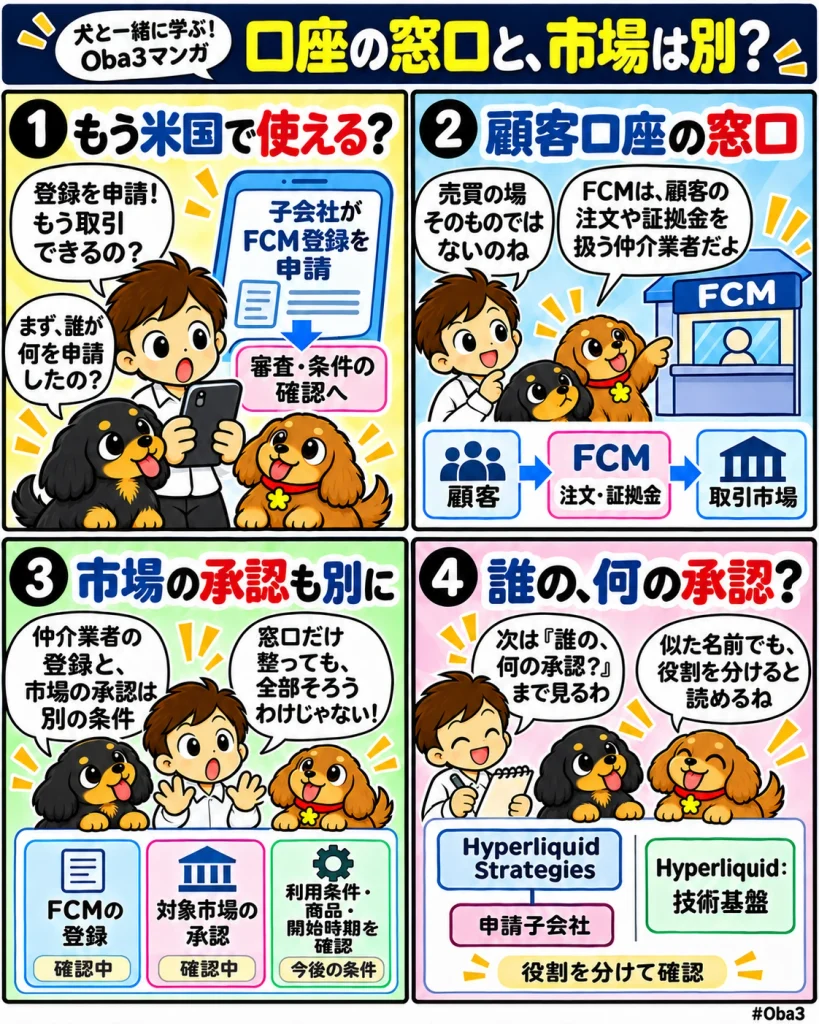
ハイパーリキッド・ストラテジーズ(Hyperliquid Strategies)は2026年11月5日、子会社が米国の先物取次業者(Futures Commission Merchant、FCM)として登録を申請したと開示した。登録などの条件が満たされれば、ハイパーリキッド(Hyperliquid)の技術基盤上に構築する許可制市場で、米国顧客の口座を管理する構想だ。ただし、申請は承認やサービス開始を意味せず、仲介業者の登録と対象市場の承認は別々の要件となる。
何が起きたのか?
同社の四半期決算に伴う会社発表によると、子会社がFCM登録を申請した。規制上の承認を条件として、ハイパーリキッドの許可制市場向けに米国顧客の口座を管理する計画を示している。
コインデスク(CoinDesk)の報道では、申請主体は子会社のハイプストラット・マーケッツ(HypeStrat Markets)で、全米先物協会(National Futures Association、NFA)を通じた申請は審査中とされる。11月5日は申請を決算とともに説明した日であり、同日に初めて申請したと断定することはできない。
親会社は関連トークンのハイプ(HYPE)の保有やステーキングを手掛ける上場企業で、取引基盤のハイパーリキッドとは別法人だ。今回の登録申請を、ハイパーリキッド本体による米国取引市場の承認取得と読み替えることはできない。
なぜ重要なのか?
ブロックチェーン上に市場を構築できても、米国顧客を受け入れるための業務体制が自動的に整うわけではない。顧客の注文や証拠金を扱う仲介業者には、取引システムとは別の登録や管理が関わる。
今回の申請は、技術基盤へのアクセスに加え、規制の枠組みの中で顧客口座を扱う窓口を用意しようとする動きだ。登録が実現すれば参加経路の一部を担える可能性はあるが、それだけで既存の全市場を米国顧客へ開放できるわけではない。
市場構造への影響
会社発表が対象とするのは、既存のHIP-3へ追加予定の任意機能「HIP-3*」による許可制市場だ。独立した運営者が市場を管理し、その下でハイパーリキッドが技術基盤として機能する構成を想定している。
この構想では、基盤となるブロックチェーン、市場を運営する主体、顧客口座を管理するFCMを分けて考える必要がある。同じ技術を使う場合でも、参加資格や顧客資金の管理方法は、その市場と仲介業者の制度上の位置付けによって変わる。
同社は、申請の結果や時期に加え、許可制市場の規制承認も保証されないと説明している。顧客が使える経路になるかどうかは、複数の条件がそろった段階で判断することになる。
資金・規制・流動性との関係
NFAの公式説明によると、FCMは先物などの売買注文を勧誘・受け付け、その注文を支える顧客の資金や資産を受け入れる事業者だ。登録済みのFCMにはNFAへの加盟も求められる。
米商品先物取引委員会(Commodity Futures Trading Commission、CFTC)の公式案内は、FCMに最低資本、顧客資金、情報開示などの基準があると説明している。技術的に注文を送れることに加え、顧客資産を扱う体制が参加経路を支える。
一方、登録申請の発表は、新たな顧客資金や取引量が発生したことを示さない。実際の流動性への影響を測るには、営業開始後の口座数、取扱商品、証拠金残高や売買状況を確認する必要がある。
初心者向け補足
先物取引では、価格変動に応じた損益を支えるために証拠金を預ける。FCMは、こうした顧客の注文や資金を扱う仲介業者であり、売買の場を運営する取引市場と同じ役割ではない。
無期限先物は、通常の先物のような満期を設けない形式のデリバティブを指す。ただし、米国で提供する場合には、商品や市場、仲介業者それぞれの条件を確認する必要がある。「FCMを申請した」という情報だけでは、対象商品や利用開始日までは分からない。
Web3Timesの視点
今回の申請は、関連トークンを保有する上場企業が、顧客口座を管理する業務へ事業範囲を広げようとする取り組みとして注目できる。保有資産の運用と顧客資金を扱う仲介業務では責任が異なり、別法人による申請と管理体制が重要になる。
今後は子会社の登録状況と、対象となる許可制市場の承認を分けて追いたい。両方が具体化した後も、利用資格、取扱商品、資金の入出金や清算の仕組みが公表されるかを確認することが、米国顧客向けサービスの実態を把握する手掛かりとなる。