Last Updated on 2026年10月21日 by oba3
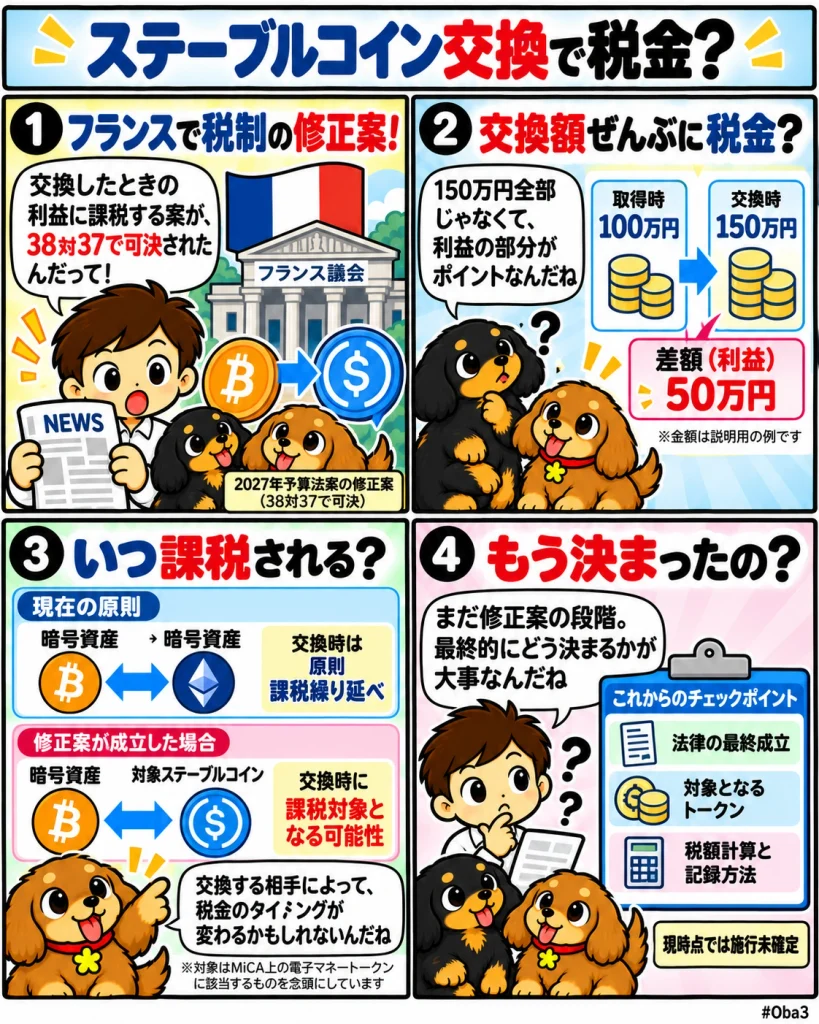
フランス国民議会は2026年10月16日、暗号資産を法定通貨に連動するステーブルコインへ交換した際の含み益を課税対象にする2027年予算修正案を38対37で可決した。採決では100人が投票し、賛成38、反対37、棄権25だった。
重要なのは、ステーブルコインへの交換額全体に31.4%を課税する制度ではない点だ。対象になるのは交換によって実現した利益で、個人の暗号資産譲渡益に適用される通常の一律課税制度では、所得税12.8%と社会負担18.6%を合わせた31.4%が基準になる。また今回可決されたのは2027年予算法案の修正案であり、法律として最終成立・施行した段階ではない。
何が起きたのか?
国民議会は2027年予算法案の審議中、左派系のニコラ・サンス(Nicolas Sansu)議員らが提出した修正案3898を採択した。国民議会の修正案は、現在認められている暗号資産同士の交換に対する課税繰り延べについて、一定のステーブルコインを例外にする内容だ。
フランスでは現在、個人がビットコイン(Bitcoin)をイーサリアム(Ethereum)など別の暗号資産へ交換するだけなら、原則としてその時点では譲渡益課税を繰り延べられる。ユーロなどの法定通貨へ換金した場合や、商品・サービスの購入に利用した場合に課税イベントが発生する仕組みになっている。
今回の修正案は、この課税繰り延べを、EU暗号資産市場規則MiCA上の電子マネートークンに該当する資産を受け取る交換には適用しない内容だ。つまり対象は単に名称にステーブルコインと付くすべての資産ではなく、法定通貨を参照する電子マネートークンとして扱われるものを念頭に置いている。
国民議会の採決記録では、修正案3898は賛成38、反対37の1票差で可決された。ただし予算法案全体は国会審議の途中であり、上院審議や両院間の調整などを経る必要がある。
なぜ重要なのか?
現在の制度では、価格変動の大きい暗号資産からドルやユーロに連動するステーブルコインへ移しても、暗号資産同士の交換として扱われれば課税を繰り延べられる場合がある。そのため利用者は法定通貨へ戻さず、市場リスクを下げながら暗号資産圏内に資金を残せる。
修正案が最終成立すれば、この出口の扱いが変わる。たとえば取得価格1万ユーロ相当の暗号資産が2万ユーロ相当まで上昇し、それを対象となるステーブルコインへ交換した場合、課税対象になるのは原則として2万ユーロの交換額全体ではなく、計算上の利益部分になる。
したがって31.4%という数字も、ステーブルコイン購入額への取引税ではない。通常の個人投資家について暗号資産譲渡益に適用される税負担の基準であり、納税者の属性や取引形態によって扱いが異なる場合がある。
制度変更の本質は税率そのものより、どの操作を利益確定とみなすかにある。これまで税務上は継続保有に近かった暗号資産からステーブルコインへの移動が、課税上の出口として扱われる可能性が出てきた。
市場構造への影響
ステーブルコインは暗号資産市場で単なる保有商品ではなく、売買の待機資金や担保、送金、DeFi取引の決済資産として使われる。暗号資産からステーブルコインへの交換を課税時点にすると、こうした資金移動にも税務計算が伴う場面が増える。
特に影響を受けやすいのが、相場変動を避けるため一時的にステーブルコインへ退避し、その後別の暗号資産へ再投資する行動だ。最終的に銀行口座へ出金していなくても、その途中で利益確定と判定されれば取得価格の記録や税額計算が必要になる。
これはステーブルコイン利用を禁止する制度ではない。ただ、税務上の摩擦が増えれば、法定通貨連動トークンを取引の中継地点として利用する頻度や、ポートフォリオを組み替えるタイミングに影響する可能性がある。
一方で、制度が成立した場合でも暗号資産同士のすべての交換を課税対象にするわけではない。修正案は電子マネートークンを課税繰り延べの対象から外す設計であり、一般的な暗号資産間交換との区別が残る。
資金・規制・流動性との関係
税制上の課税時点は、市場参加者がどの資産に資金を置くかを左右する。ステーブルコインへの移動時に税負担が確定するなら、投資家は納税資金を確保するため現金化する必要が生じる場合もある。
また、頻繁に暗号資産とステーブルコインを行き来する利用者ほど取引履歴の管理負担が増える。取引所やウォレット事業者にとっては、取得原価、交換時価、利益・損失を記録し、税務報告に利用できるデータを提供する機能の重要性が高まる。
修正案の提案者は、ステーブルコインが商品購入や他の暗号資産購入に利用でき、実質的に法定通貨に近い退避先として機能する以上、ユーロへの換金と異なる課税扱いを続ける合理性は乏しいと主張している。
一方、制度変更によって暗号資産間の資金移動へ税務摩擦が増えるという見方も成り立つ。どちらの影響が大きいかは、最終条文の対象範囲、取得原価計算、報告方法が確定してから判断する必要がある。
初心者向け補足
課税対象になるのは、原則として売却や交換で生じた利益だ。100万円で買った暗号資産を150万円相当の対象ステーブルコインへ交換した場合、150万円全体へ31.4%を掛けるという意味ではなく、取得価格との差額を基に利益を計算する。
現在のフランスの一律課税制度では、対象となる個人の資本所得について所得税12.8%と社会負担18.6%を合わせた31.4%が基本となっている。ただし職業的な取引などでは別の税制が適用される場合があるため、すべての暗号資産利用者へ一律に同じ計算が適用されるとは限らない。
また、国民議会で修正案が可決されたことと法律が成立したことは別だ。2027年予算法案はこの後も国会で審議され、条文が削除・修正される可能性がある。現時点で2027年1月1日からこの税制が確定的に施行されるとは言えない。
Web3Timesの視点
今回見るべきなのは、フランスが暗号資産へ新たに31.4%の税金を導入したという話ではない。すでに存在する利益課税について、どの資産への交換を「利益を確定した時点」とみなすかを変更しようとしていることだ。
第一の観測点は最終成立までの立法過程である。38対37で修正案は国民議会を通過したが、2027年予算法全体はまだ成立していない。上院やその後の調整でこの条文が維持されるかを確認する必要がある。
第二は対象となるステーブルコインの定義だ。条文はMiCA上の電子マネートークンを基準としており、すべての価格安定型暗号資産を一括して扱うわけではない。最終法文でどこまで対象が広がるかが重要になる。
第三は取引所とウォレットの税務機能である。ステーブルコインへの交換ごとに利益計算が必要になれば、価格履歴や取得原価を自動で追跡できるサービスの価値が高まる。税制が取引インフラの設計にも影響する可能性がある。
第四はステーブルコインの役割だ。法定通貨へ出金しなくても課税時点になるなら、ステーブルコインは税務上も単なる暗号資産間の中継資産ではなく、利益確定に近い資産として扱われる。この線引きが他国へ広がるかは、暗号資産市場と既存税制の接続を見るうえで重要になる。
暗号資産税制では税率だけでなく、どの操作で課税が発生するかが利用者行動を大きく変える。フランスの修正案は、ステーブルコインが決済・待機資金として普及するほど、法定通貨と暗号資産の中間に置かれてきた税務上の扱いを見直す必要が生じることを示している。