Last Updated on 2026年10月21日 by oba3
スイス金融市場監督機構(FINMA)は2026年10月20日、ビットコイン(Bitcoin)へ直接投資する個人投資家向けETFを初めて承認した。承認されたのはBITアセット・マネジメント(BIT Asset Management)が運用するBitcoin Fund ETFで、ティッカーはBBIT。スイス法上の集団投資スキームとして組成され、11月にSIXスイス取引所(SIX Swiss Exchange)で取引開始を予定している。
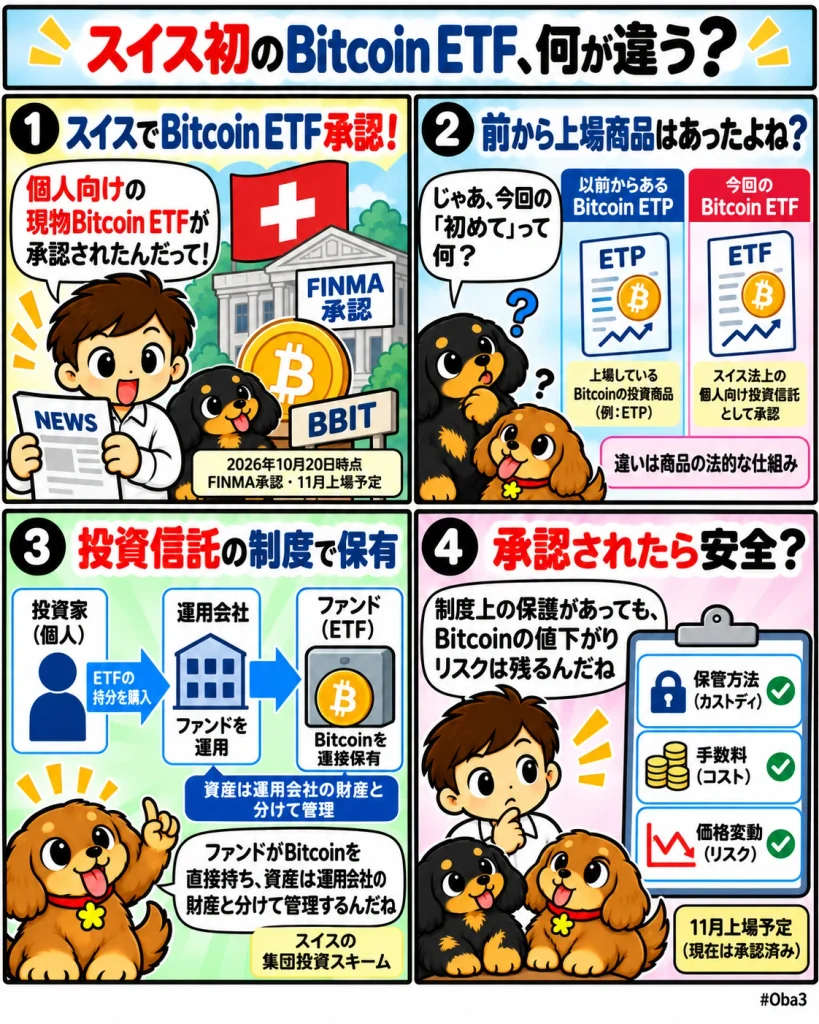
今回のポイントは、スイスで初めてBitcoin連動商品が上場することではない。スイスや欧州には以前からBitcoinのETPが存在してきたが、今回の商品はFINMAが個人投資家向けの投資信託として承認し、ファンド自身がBitcoinを直接保有する。既存の上場商品とは法的な器、資産の分別管理、販売時の投資家保護が異なる。Bitcoinへのアクセスが増えたというより、既存の投資信託制度の中へ現物Bitcoinを入れたことが制度上の変化になる。
何が起きたのか?
FINMAは10月20日の公式発表で、Bitcoinへ直接投資する取引所上場の個人向けファンドを初めて承認したと発表した。法的には「その他のオルタナティブ投資ファンド」に分類され、特別なリスクを持つ商品として扱われる。
BIT Asset Managementによると、商品名はBitcoin Fund ETF、ティッカーはBBITで、SIX Swiss Exchangeへの11月上場を予定している。ファンドは先物やスワップを通じて価格だけを追跡するのではなく、Bitcoinそのものを直接保有する設計だ。
重要なのは「スイス初のBitcoin上場商品」ではない点だ。スイスではこれまでもBitcoin連動のETPが取引されてきた。今回初めてなのは、FINMAがスイス法上の個人向け集団投資スキームとして、Bitcoinを直接保有するETFを認めたことになる。
FINMAは2021年にも、主に複数の暗号資産へ投資するファンドを承認しているが、対象は適格投資家に限定されていた。今回のBBITでは個人投資家も利用対象に含まれるため、制度上のアクセス範囲が広がった。
なぜ重要なのか?
ETFとETPは市場では似た形で売買されるため、利用者から見ると違いが分かりにくい。しかし法的な構造は同じではない。
BIT Asset Managementの説明では、欧州で流通するBitcoin ETPの多くは発行体が投資家へ債務を負う証券として設計されている。一方、BBITはスイスの集団投資スキームで、ファンド資産は運用会社自身の資産と分けて管理される。
そのため今回の制度変更で重要なのは、Bitcoin価格へ投資できること自体ではなく、投資家がどの法的枠組みの下でBitcoinへアクセスするかだ。投資信託制度ではファンド管理、資産分別、開示、販売時の適合性確認など既存金融の保護措置が組み込まれる。
FINMAも、直接暗号資産へ投資する場合より販売時の金融サービス法上の行為規制が適用されることで、より高い投資家保護につながると説明している。ただし市場リスクそのものが小さくなるわけではなく、Bitcoinの価格変動による損失可能性は残る。
市場構造への影響
今回の承認では、通常の投資信託に求められる分散投資ルールについて例外が認められた。一般的なファンドでは一つの資産や発行体へ過度に集中しないことが求められるが、Bitcoin ETFは実質的に単一資産へ集中する。
FINMAはBitcoinについて、他の暗号資産と比較して長い取引履歴があり、取引量も特に大きいことを理由に、適用されるリスク分散規則からの例外を承認した。これは暗号資産全般について単一資産ファンドを認めたという意味ではなく、Bitcoin固有の市場特性を前提とした判断になる。
この例外は今後の暗号資産ETF審査でも重要な基準になる可能性がある。他の暗号資産についても同じ商品構造を作れるかは、取引履歴、流動性、市場監視、保管環境などを個別に判断する必要がある。
また他のファンド事業者もBitcoin ETFの申請を提出または計画しているとFINMAは明らかにしている。BBITが単独商品で終わらず複数運用会社へ広がれば、スイスのBitcoin投資市場ではETPと投資信託型ETFが並存し、手数料、流動性、カストディ、法的保護の違いで競争する構図が生まれる。
資金・規制・流動性との関係
FINMAが特に重視しているのがカストディだ。Bitcoinは秘密鍵の管理を誤れば資産を失う可能性があり、証券や銀行預金とは異なる技術上のリスクを持つ。そのため監督対象機関には、2026年1月に公表した暗号資産カストディ指針に沿って、運用リスクと保管リスクを軽減する措置が求められる。
FINMAのカストディ指針では、暗号資産の保管先に十分な技術基盤と専門知識があることに加え、保管事業者が破綻した場合でも顧客資産を破産財団から分離できることを重視している。海外の保管事業者を使う場合には、スイスと同等の監督と倒産隔離が確保されるかも確認対象になる。
BIT Asset ManagementはBBITについて、スイスのファンド管理と独立したカストディを組み合わせ、保有資産を日次で開示する方針を示している。ただし具体的なカストディアン名や最終的な手数料など、商品詳細は上場時の正式資料で確認する必要がある。
個人投資家への販売では、スイス金融サービス法に基づくリスク説明や適合性・適切性の確認も必要になる。FINMAは、承認されたETFであってもBitcoinの高い価格変動性は変わらず、投資額が大きく減少する可能性があると明示している。
初心者向け補足
ETFは取引所で売買できる投資信託だ。利用者は通常の証券口座からファンド持分を購入し、そのファンドが内部で対象資産を保有する。
今回のBBITではファンドがBitcoinを直接保有するため、投資家自身がウォレットや秘密鍵を管理する必要はない。一方、投資家が保有するのはBitcoinそのものではなくETFの持分になる。
ETPも取引所で売買できるため見た目は似ているが、法的には債務証券として発行される商品も多い。その場合、投資家は裏付け資産だけでなく発行体の信用構造も確認する必要がある。
今回のBBITはスイスの集団投資スキームとして運営されるため、ファンド資産を運用会社自身の財産から分けて管理する。これが既存のBitcoin ETPとの大きな制度上の違いになる。
Web3Timesの視点
今回見るべきなのは、スイスでBitcoinを買いやすくなったというアクセス拡大だけではない。Bitcoinを単一資産として保有するファンドを、個人向け投資信託制度の中で正式に扱えるようにしたことだ。
第一の観測点は分散投資規則の例外である。FINMAはBitcoinの長い取引履歴と高い取引量を根拠に例外を認めた。今後Etherなど別の暗号資産へ同様の扱いが広がるかを見ることで、規制当局がどの市場条件をETF化の基準としているかが見えてくる。
第二はカストディだ。現物ETFでは価格連動だけでなく、ファンドが実際のBitcoinを安全に保有し続ける必要がある。保管事業者の監督、秘密鍵管理、倒産時の資産分離が、商品の安全性を左右する。
第三は既存ETPとの資金移動である。スイスではすでにBitcoin ETPが利用できるため、BBITの登場が暗号資産市場へ完全に新しい需要を生むとは限らない。既存ETPから投資信託型ETFへ資金が移るのか、新規投資家が増えるのかを分けて見る必要がある。
第四は個人向け販売チャネルだ。ETFとして銀行や証券会社の通常口座から購入でき、金融サービス法上の販売ルールも適用されることで、自己管理ウォレットを使わない投資家への接点が増える。ただし利用しやすさと価格リスクの低下は別問題になる。
Bitcoinの制度金融化では、上場商品の有無だけを数える段階から、どの法的器で保有し、資産をどう分別し、誰が保管し、どの投資家へ販売できるかを見る段階へ移っている。FINMAによるBBIT承認は、既存ETPの延長ではなく、Bitcoinをスイスの個人向け投資信託制度へ正式に組み込む制度変更として読むことができる。