Last Updated on 2026年11月10日 by oba3
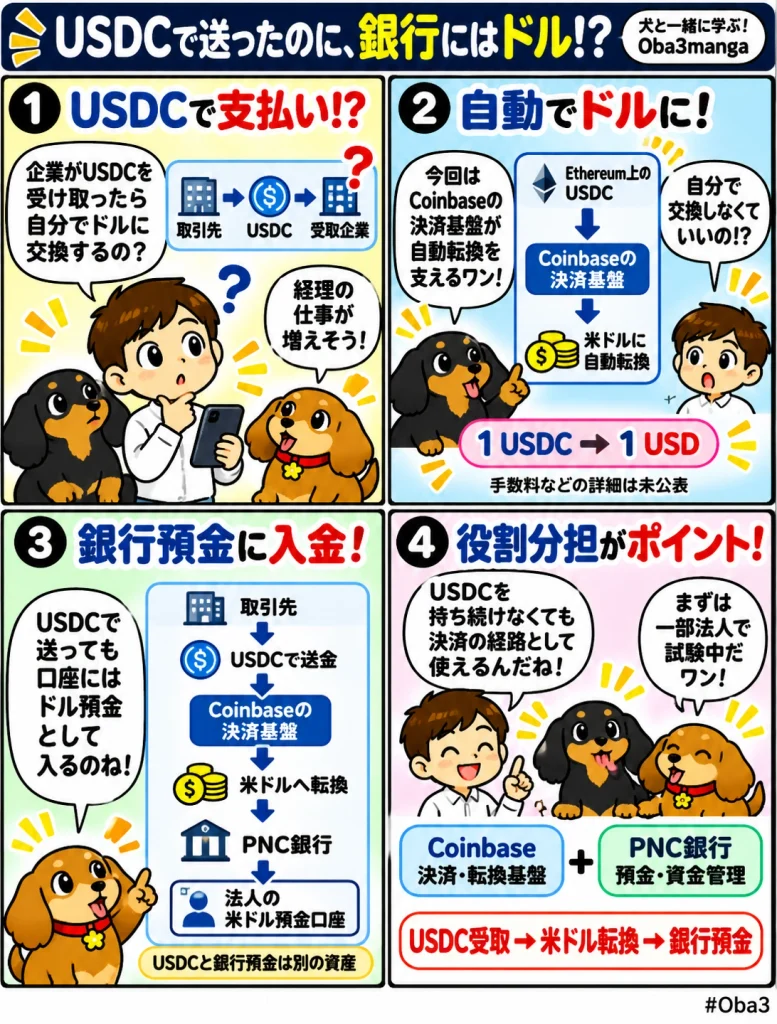
米大手銀行PNC銀行(PNC Bank)は2026年11月9日、暗号資産取引所コインベース(Coinbase)との提携を拡大し、法人・機関顧客が米ドル連動型ステーブルコイン「USDC」で支払いを受け取れるサービスの試験提供を開始した。イーサリアム(Ethereum)上で受け取ったUSDCを米ドルへ1対1で自動転換し、PNC銀行の指定預金口座へ入金する仕組みだ。
対象は同行の法人・機関向け銀行部門(Corporate & Institutional Banking)の顧客のうち、利用条件を満たす一部の企業や機関に限られる。現時点では限定的な試験プログラムであり、一般の個人顧客を含む全面展開ではない。企業がステーブルコインを直接保有し続けなくても、その決済経路を利用できる点が今回の特徴となる。
何が起きたのか?
PNC銀行の11月9日付公式発表によると、新サービスはコインベースの決済製品を利用し、イーサリアム上で送られたUSDCを受け付ける。コインベースがステーブルコイン決済の技術基盤を提供し、PNC銀行は既存の預金口座と資金管理サービスを組み合わせる。
資金の流れは、取引先などがUSDCで支払いを行い、決済基盤がそのUSDCを受け付け、米ドルへ自動転換したうえで、受取企業の指定するPNC銀行の預金口座へ入金するというものだ。転換比率はUSDCと米ドルの1対1で設定されている。
例えば、企業が取引先から1万USDCの支払いを受けた場合、サービスの仕組み上は1万米ドルへ転換され、指定口座に入金される。ただし、実際の手数料や最終的な受取額の計算条件は今回の発表では明らかにされていない。1対1という転換比率だけで、利用コストが発生しないと判断することはできない。
コインベースの公式発表では、決済インフラとして「Coinbase Payment APIs」を利用することが説明されている。これは企業がステーブルコイン決済を受け付けるための技術基盤であり、PNC銀行の預金・資金管理サービスと接続される。
PNC銀行のトム・ラング(Tom Lang)氏は、顧客とともにステーブルコインの機能を検証し、実際にどのような利点が得られるかを評価する段階だと説明している。参加企業数、取扱金額、手数料、一般提供の開始時期については公表されていない。
なぜ重要なのか?
ステーブルコインはブロックチェーン上で移転できる一方、企業が受け取った資金を給与、仕入れ代金、税金などの支払いに利用するには、従来の銀行決済との接続が必要になる場合が多い。取引先がUSDCで支払えても、受取企業側に暗号資産の管理や米ドルへの交換作業が残れば、日常的な経理業務に組み込む負担が生じる。
今回のサービスは、その受取後の処理を自動化する。支払側ではUSDCを利用しながら、受取企業はPNC銀行の米ドル預金として資金を管理できる。ブロックチェーン上の送金と銀行口座への入金を一連の流れとして扱うことで、ステーブルコイン決済を既存の企業財務へ接続しようとしている。
PNC銀行は、資金への迅速なアクセスや国境を越える取引の効率化を期待している。ただし、ブロックチェーン上でUSDCの移転が完了する時間と、転換後の米ドルが銀行口座で利用可能になるまでの時間は同一ではない。実際の所要時間や従来の国際送金と比較した改善幅は、試験運用の結果を待つ必要がある。
市場構造への影響
今回の試験導入では、銀行と暗号資産関連企業の役割分担が明確になっている。コインベースはUSDCの受取や転換を支える決済インフラを提供し、PNC銀行は企業の預金口座と資金管理機能を担う。銀行自身が新しいステーブルコインを発行するのではなく、既存のUSDCを利用して法人向けサービスを拡張する方式だ。
PNC銀行とコインベースは2025年7月22日に戦略的提携を発表し、同年12月にはPNCプライベートバンクの一部顧客を対象にビットコイン(BTC)の現物取引サービスを開始した。従来の取り組みは、銀行顧客が暗号資産を売買するための経路を提供するものだった。
これに対し、2026年11月の新サービスは投資目的の売買ではなく、企業が取引先から受け取る決済資金の処理を対象としている。暗号資産を投資対象として銀行サービスへ取り込む段階から、ステーブルコインを企業間決済の受取手段として組み込む段階へと、提携の対象が広がった。
もっとも、今回確認されたのはUSDCの受取から米ドル預金への転換までであり、PNC銀行の口座からUSDCを送金する機能や、複数のブロックチェーンへの対応が発表されたわけではない。企業間決済のあらゆる工程がステーブルコイン化されたと捉えるのは早い。
資金・規制・流動性との関係
企業がステーブルコインを決済に利用する場合、資金の移転に加えて、法定通貨への交換や銀行口座への反映が必要になる。今回のサービスではUSDCと米ドルを自動転換することで、受取企業が暗号資産の残高を継続的に管理する必要を減らす設計となっている。
ただし、自動転換にはUSDCを米ドルへ交換するための処理と、転換後の資金を銀行預金として受け入れる工程がある。転換価格、利用手数料、処理時間、障害時の対応などがどのように管理されるかは、法人の資金管理にとって実務上の論点となる。今回の公式発表では、これらの詳細条件は示されていない。
また、ブロックチェーン上で移転するUSDCと、PNC銀行の口座に入金された米ドル預金は同じものではない。前者はステーブルコイン発行体の仕組みに基づくデジタル資産であり、後者は銀行に対する預金債権となる。資金がどの段階にあるかによって、管理主体や適用される制度上の扱いも異なる。
試験提供の段階では、銀行が対応する顧客や取引の範囲を限定し、決済処理と既存の銀行業務との接続を検証できる。現時点でUSDCの受取額や銀行預金への転換総額が公表されていないため、市場全体のステーブルコイン需要や流動性への影響を数値で評価することは難しい。
初心者向け補足
USDCは、米サークル(Circle)が発行する米ドル連動型ステーブルコインだ。一般的な暗号資産とは異なり、1USDCが1米ドルに対応することを目指して設計されている。ただし、発行体による償還の仕組みと、取引市場で常に1ドルで売買できるかどうかは区別する必要がある。
今回のPNC銀行のサービスでは、企業が受け取る支払いの経路にUSDCを利用しながら、最終的な資金は通常の米ドル預金として管理される。企業が暗号資産ウォレットを使ってUSDCを長期保有するサービスでも、銀行預金そのものをブロックチェーン上に移す仕組みでもない。
また、今回の発表は一部の法人・機関顧客向けの試験提供に限られる。個人のPNC銀行口座でUSDCを自由に受け取れるようになったわけではなく、すべての企業が直ちに利用できるものでもない。
Web3Timesの視点
PNC銀行の今回の取り組みは、ステーブルコインを企業が直接保有するのではなく、既存の銀行預金へ資金を受け入れるための決済経路として利用する事例だ。銀行とブロックチェーンを単純に置き換えるのではなく、両者の機能を接続している。
2025年の提携やビットコイン取引サービスが銀行経由で暗号資産へアクセスする仕組みだったのに対し、今回はブロックチェーン上の資金を銀行の米ドル預金へ戻す仕組みが対象となる。この違いは、ステーブルコインの利用が投資・保有以外の企業実務へ広がる過程を考えるうえで意味を持つ。
今後は試験対象となる企業の拡大だけでなく、USDC受取から銀行口座への反映に要する時間、転換コスト、国際取引での実際の利用状況が評価材料になる。これらが明らかになれば、企業にとって既存の銀行送金とステーブルコイン決済をどう使い分けるかも具体的に比較できるようになるだろう。
今回の発表が示したのは、ステーブルコインを利用するために企業が銀行預金を手放す必要はないという構造だ。限定的な試験段階ではあるものの、暗号資産の決済インフラと既存の銀行口座をつなぐ実務的な選択肢が一つ増えたことになる。