Last Updated on 2026年10月12日 by oba3
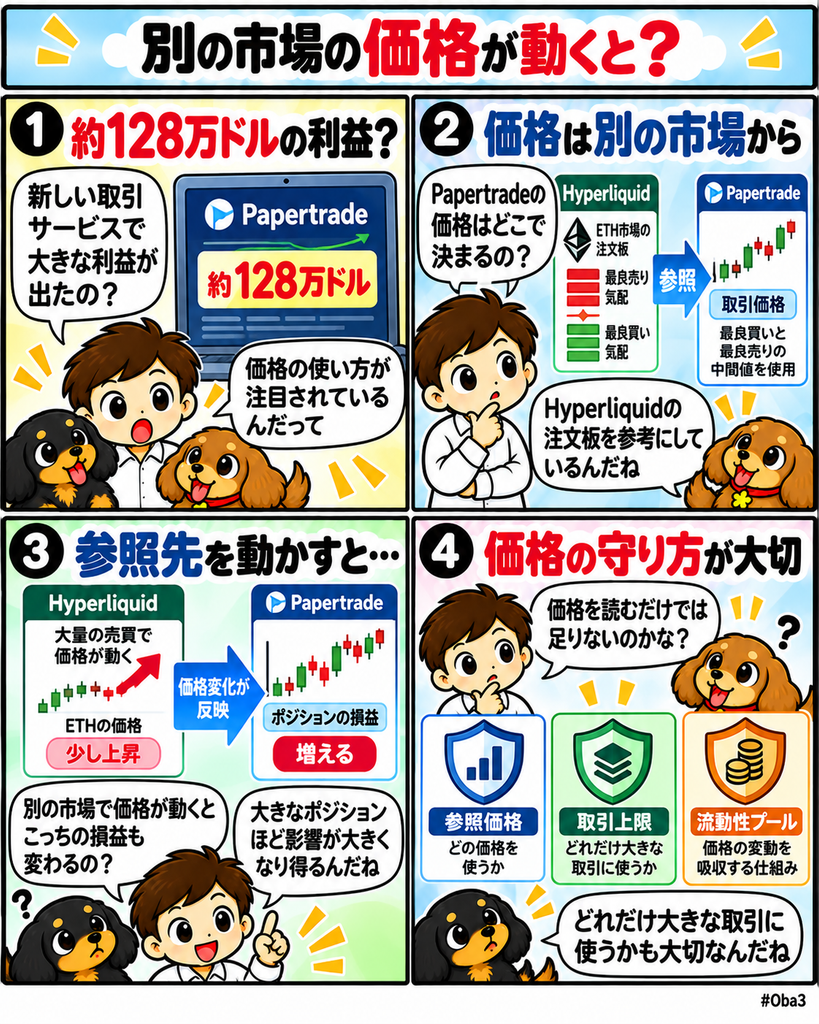
10月10日に稼働した高レバレッジ取引プロトコルのペーパートレード(Papertrade)で、あるウォレットが参照元となるハイパーリキッド(Hyperliquid)のETH価格を動かしながらPapertrade側で大規模ポジションを売買し、約128万ドルの利益を記録したことが明らかになった。Papertradeは最大1000倍のレバレッジを提供し、独自の注文板ではなくHyperliquidの最良買い気配と最良売り気配の中間値を取引価格として利用する。
今回の核心は1000倍という数字だけではない。Papertradeでは取引サイズそのものがPapertrade内の価格を動かさず、外部市場から読み取った価格で流動性プールとの損益を決済する。このため、Papertrade上で得られる利益が参照元市場の価格を動かすコストより大きくなれば、外部市場への注文によって自分のPapertradeポジションの評価価格を有利に動かす経済的な余地が生まれる。価格参照元の流動性と、参照価格を利用する市場のポジション規模を別々に設計できないことを示した事例だ。
何が起きたのか?
Papertradeは10月10日午前10時米東部時間、Hyperliquidのスマートコントラクト環境HyperEVM上で稼働した。公式のドキュメントによると、Papertrade自身には注文板や通常のマッチングエンジンがなく、すべての取引は利用者と共通USDC流動性プールの間で行う合成取引として処理される。
価格にはHyperliquidのBBO midが使われる。BBOとはbest bid and offerの略で、その時点の最良買い気配と最良売り気配の中間値だ。利用者がポジションを開くときと閉じるときにこの値を読み取り、その差から損益を計算する。
報道と取引記録の分析によると、ウォレット0x2025で始まるアドレスはPapertradeで大きなETHポジションを保有した状態で、Hyperliquid上でも大量のETH取引を繰り返した。10月10日午後6時1分から6時2分ごろには約6060ETHを買い、参照価格は約3ドル、率にして約0.12%上昇した。その直後には約5210ETHを売却し、価格を約3.50ドル押し下げた。
Papertradeでは最大1000倍のレバレッジが利用できるため、0.1%の価格変化でも証拠金に対して極めて大きな損益になる。対象ウォレットは同日夕方だけでHyperliquid上で約2億3100万ドル相当を取引し、約5万2000ドルの取引手数料を支払ったと分析されている。
Papertradeのアカウント記録では、このウォレットは約31億8000万ドルの取引量に対して約128万ドルの利益を記録した。入金額は約120万ドル、出金額は約248万ドルで、差額も約128万ドルとなる。
ただし、その後の取引では逆方向の損失も発生した。午後7時13分ごろには合計約2億9700万ドル相当のETHショートを660倍で開き、Hyperliquid側で約6590ETHを売ったが、ポジションは3時間以上残った後に清算され、約45万ドルを失ったと報じられている。
なぜ重要なのか?
今回の問題を単純な「オラクルがハッキングされた事件」と呼ぶと実態を取り違える。Hyperliquidの価格配信そのものが侵害されたと確認されたわけではなく、Papertradeが正常に動作しているHyperliquidの注文板情報をどのように利用したかが問題になった。
Papertradeは利用者の取引価格として、その瞬間のHyperliquid BBO中間値を採用する。一方、Hyperliquid自身は清算や証拠金計算などに、単純なBBO中間値だけではなく複数データを組み合わせたマーク価格を利用している。Hyperliquidの公式資料では、外部取引所価格、オラクル価格、Hyperliquid自身の市場情報などを組み合わせる仕組みが説明されている。
つまり参照元市場が正常でも、その価格を別プロトコルが高感度で利用すれば新しい操作余地が生まれる。価格フィードの安全性は「どこのデータを読むか」だけではなく、「何秒間平均するか」「一度にどれだけのポジションへ適用するか」「参照市場を動かすコストと受け取れる利益が釣り合っているか」まで含めて設計する必要がある。
市場構造への影響
Papertradeの特徴は、利用者が大きなポジションを取ってもPapertrade内でスリッページが発生しない点にある。取引相手は注文板上の別のトレーダーではなく共通LPで、取引価格は外部のBBO中間値から取得するためだ。
この構造では「Papertrade上で1億ドルを取引するコスト」と「参照元市場を数ドル動かすコスト」が必ずしも一致しない。参照先の市場深度に対してPapertrade側の許容ポジションが大きすぎれば、小さな外部価格変化から大きな内部損益を作れる。
1000倍レバレッジはこの差を増幅した。0.1%程度の価格移動が証拠金相当になるため、参照市場をわずかに動かすだけでもPapertrade上では大きな損益になる。ただし1000倍だけが原因ではない。より低いレバレッジでも、参照価格を動かすコストに対して内部ポジションの規模が十分大きければ、同じ種類の経済的攻撃は成立し得る。
そのため重要なのは、レバレッジ上限と同時にオープンインタレスト上限を参照市場の流動性へ連動させることだ。Papertradeは今回の取引後、ローンチ需要に対応するためオープンインタレスト上限を緩く設定していたことが操作を可能にしたとして、オンチェーン側とリレイヤー側の双方で上限を引き締め始めたと説明している。
資金・規制・流動性との関係
Papertradeでは利用者の損失が共通USDCプールへ入り、利益を出した利用者への支払い原資になる。通常の取引所のように買い手と売り手を注文板で直接マッチングするのではなく、プール自体が利用者の反対側を取る構造だ。
このため参照価格が有利に動かされると、損失は抽象的なシステム上の数字ではなくLPへ直接転嫁される。Papertradeは流動性プールが約500万ドル規模だったと説明しており、今回の局面では残高が一時約240万ドルまで低下したとするデータも示している。
Papertradeは、利益を得たトレーダーが後に新しいアカウントを通じて利益のほぼ全額をプールへ戻したとも説明している。ただし外部報道ではこの主張を独立して確認できておらず、確認できる対象ウォレットの入出金記録では依然として約128万ドルの出金超過が残っている。この二つは分けて扱う必要がある。
またPapertradeではLPが不足した場合、支払えない利益をキューへ入れ、将来のトレーダー損失から支払う設計も採用している。したがって価格参照設計の失敗は、一人のトレーダーと運営側だけの問題ではなく、将来の利用者損益やPAPER保有者まで含むプール全体の資金配分へ波及し得る。
初心者向け補足
1000倍レバレッジとは、たとえば1000ドルの証拠金で理論上100万ドル相当のポジションを持つような構造だ。この場合、価格が自分に対して約0.1%不利に動くだけで証拠金相当の損失になる一方、同程度有利に動けば証拠金に対して非常に大きな利益になる。
今回さらに重要なのが「参照価格」だ。Papertrade自身にはETHの注文板がないため、Hyperliquidの市場価格を読み、その値を使って利用者のエントリー価格と決済価格を決める。
もしPapertrade上の巨大なロングを持った状態で、参照先のHyperliquid上でETHを大量購入して価格を少し上げられれば、その上昇がPapertrade側の利益計算にも反映される。外部で価格を動かすために払ったコストよりPapertradeから得られる利益の方が大きければ、経済的に成立する余地が生まれる。
これは偽の価格データを送信したという意味ではない。実際の注文を出して参照市場そのものを一時的に動かし、その正常な市場価格を別のプロトコルに利用させる構造だ。この違いが今回の市場設計上のポイントになる。
Web3Timesの視点
今回見るべきなのは、1000倍レバレッジという派手な商品設計だけではない。外部市場の価格を使って巨大な内部ポジションを決済する場合、参照元を動かすコストと参照先で得られる利益を誰が管理するのかだ。
第一の観測点はオープンインタレスト上限である。Papertrade自身もローンチ時の上限が緩すぎたことを問題として挙げた。今後は固定額ではなく、Hyperliquid側の板の厚さや市場変動に応じてどこまで上限を調整するかが重要になる。
第二は価格参照方法だ。瞬間的なBBO中間値にはリアルタイム性がある一方、大口注文による短期的な板変化を直接拾いやすい。時間加重平均、複数市場の中央値、外れ値制限などを導入すれば操作耐性は上げられるが、価格追随速度とのトレードオフも生じる。
第三は「ゼロスリッページ」の費用を誰が負担するかだ。利用者側で市場インパクトが発生しなくても、現実の参照市場には流動性コストが存在する。Papertrade内部の取引サイズと外部市場の深度を切り離したままなら、その差額を最終的にLPが引き受ける場面が出てくる。
第四はHyperliquid本体との区別である。今回確認されたのは、Hyperliquidのマーク価格やオラクル機構そのものを突破した事件ではない。PapertradeがHyperliquidのBBO中間値を合成取引の価格として直接利用し、その価格感応度と内部ポジション上限の組み合わせが狙われた事例だ。
外部価格を利用するDeFi市場では、価格フィードが技術的に正しいだけでは安全とは限らない。参照元市場を実際に動かすコスト、内部で許容するポジション、レバレッジ、LPの損失吸収能力まで一体で設計する必要がある。Papertradeの事例は、オラクルリスクを「誤ったデータが入る問題」だけでなく、「正しい市場価格そのものを経済的に動かせる問題」として捉える必要性を示している。