Last Updated on 2026年10月19日 by oba3
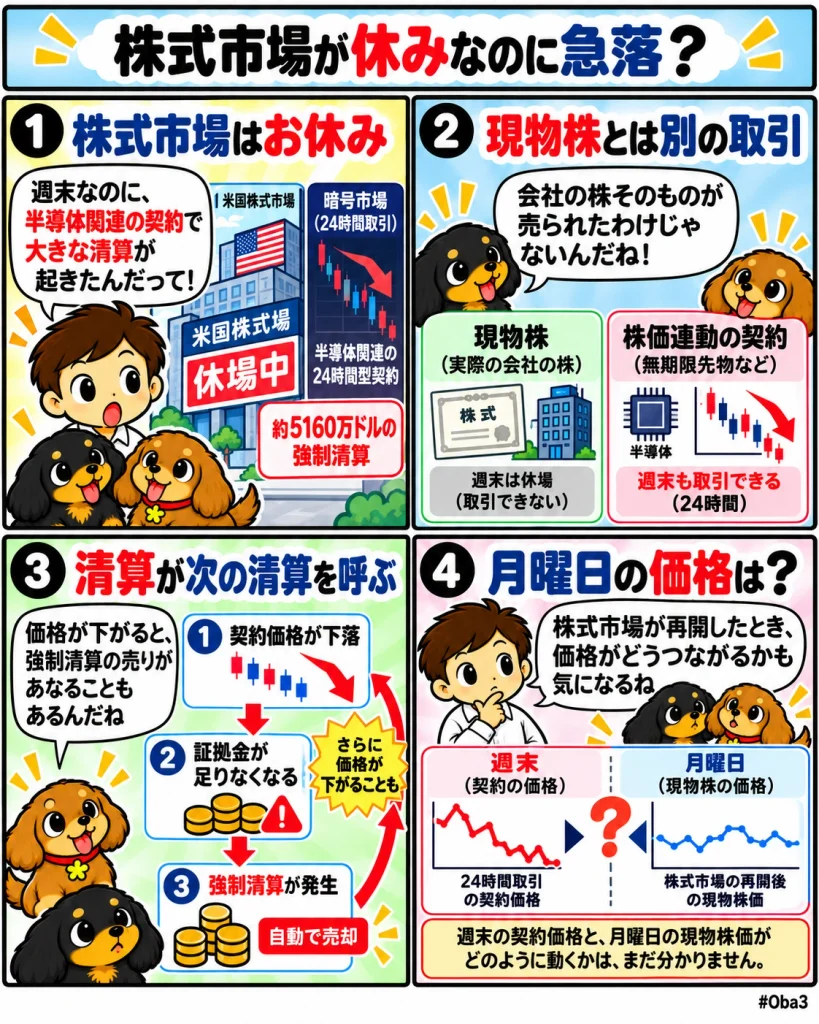
米国株などの現物市場が週末で閉まっていた2026年10月17日、半導体株や半導体ETFに連動する暗号市場の無期限先物で急激な価格変動が発生し、わずか10分間で約5160万ドルのポジションが強制清算された。コイングラス(CoinGlass)の集計を基にした報道では、そのうち約3800万ドルが価格上昇を見込んでいたロング側の清算だった。
ここで失われた約5160万ドルは、半導体企業の現物株から同額の時価総額が消えたという意味ではない。株式市場そのものは休場しており、動いたのは暗号取引基盤上で24時間取引されるレバレッジ付きの合成契約だ。原市場から新しい価格情報を受け取れない時間帯に、契約市場自身の注文が価格形成を担い、その値動きが清算を呼び、さらに価格を動かす構造が表面化した。
何が起きたのか?
清算が集中したのは10月17日21時22分から21時32分UTCまでの約10分間だった。対象には半導体ETFのSOXL、サンディスク(SanDisk)、SKハイニックス(SK Hynix)、マイクロン(Micron)などに連動する無期限先物が含まれる。
約5160万ドルの清算のうち、SOXL関連が約1270万ドルで最大だった。サンディスクとSKハイニックス関連もそれぞれ約1080万ドルの清算が発生したと報告されている。全体では約3800万ドルがロング側で、急落によって上昇方向へレバレッジを掛けていたポジションが相次いで閉じられた。
取引分析では、売りはまずバイナンス(Binance)のサンディスクとマイクロン関連契約で21時21分59秒ごろに大きくなり、1秒未満でハイパーリキッド(Hyperliquid)上のトレードXYZ(tradeXYZ)市場へ波及した。約1.8秒の間に複数の半導体関連契約へショートを入れた約10アドレスも確認されたと報じられている。
最初の1分間だけでも、バイナンスのサンディスク関連契約では約2190万ドルが取引されたのに対し、TradeXYZ側では約310万ドルだった。つまり複数市場が同時に動いた一方、各会場の流動性の厚さは同じではなかった。
重要なのは、これらが現物株そのものではないことだ。TradeXYZが提供する株式連動商品は、対象企業の株式所有権や議決権を与えるものではなく、株価への合成的な価格エクスポージャーを提供する無期限デリバティブになる。
なぜ重要なのか?
通常、株式連動デリバティブは現物市場や先物市場の価格を参照することで、対象株式から大きく離れない価格を形成できる。しかし週末にはNYSEやナスダックなどの原市場が閉まり、新しい現物価格が存在しない。
それでも24時間型の無期限先物を止めなければ、誰かが価格を作る必要がある。TradeXYZでは外部市場が開いている間は外部データをオラクルへ取り込み、閉場中は最後の外部価格を基準として、自市場の注文板から算出した情報を使って内部価格を更新する仕組みを採用している。
この方法によって週末にも売買を続けられる一方、価格形成の性質は平日と変わる。現物株を実際に売買して裁定することができないため、契約市場内の売り買いが通常より強く価格へ反映される。
そこへレバレッジが加わると、小さな初期変動でも証拠金不足による強制清算が起きる。清算注文がさらに価格を押し下げ、それによって次のポジションが清算される連鎖が起こり得る。今回の約5160万ドルは、このデリバティブ市場内で閉じられたポジションの名目額であり、半導体企業の価値そのものが10分で同額失われたことを示す数字ではない。
市場構造への影響
今回の事例が示したのは、24時間株式取引を実現する際に「市場を開け続けること」と「原資産と同じ品質の価格を24時間作れること」は別問題だという点だ。
TradeXYZは休場時の極端な価格移動を抑えるため、外部価格を起点としたディスカバリー・バウンドを設けている。一般に許容幅は最大レバレッジと連動し、価格が一定範囲へ達すると条件に応じて基準値を再設定する。これは一つの異常注文だけでマーク価格が無制限に飛ぶことを防ぐ仕組みになる。
それでも、許容範囲内で価格が動けば清算は発生する。特に週末は現物株を使ったヘッジが難しいため、マーケットメーカーは平日より大きな在庫リスクを負う。結果として注文板が薄くなれば、同じ売却額でも価格への影響は大きくなりやすい。
さらに複数の暗号取引会場で似た契約が取引されれば、一つの市場で生じた大口注文がアルゴリズム取引や裁定取引を通じて他会場へ短時間で伝わる。今回、バイナンスで始まった売りがほぼ同時にHyperliquid側へ現れたことは、原市場が閉じていてもデリバティブ市場同士は高速に接続されていることを示した。
資金・規制・流動性との関係
原市場が開いている時間なら、無期限先物が現物株から大きく離れた場合、現物とデリバティブを反対方向に売買する裁定が働きやすい。週末にはその片側が閉じるため、通常の裁定経路が使えない。
その状態では、価格を正常化する役割を契約市場内の参加者だけが担うことになる。新しい情報を反映する利点はあるものの、注文量が少なければ、一時的な需給を企業価値の変化と区別しにくくなる。
週明けに原市場が再開すると別の問題が生まれる。TradeXYZの仕組みでは、外部価格の配信が再開すればオラクルは再び外部市場を基準にする。週末の内部価格が月曜日の現物価格を正確に予測していなければ、その差を埋める調整が必要になる。
このため週末の24時間取引では二種類のリスクが存在する。休場中に内部市場だけで価格が大きく動くリスクと、原市場の再開時に外部価格へ再接続する際のギャップリスクだ。レバレッジが高いほど、そのどちらも強制清算へ結び付きやすくなる。
制度面でも、こうした商品は現物株の取引時間をそのまま延長したものではない。現物株、トークン化株式、株価連動の無期限先物では、所有権、価格形成、清算、投資家保護の仕組みが異なる。24時間という表示だけで同じ市場として扱わないことが重要になる。
初心者向け補足
強制清算とは、レバレッジ取引で損失が一定水準まで広がった際、取引システムがポジションを自動的に閉じることだ。たとえば少ない証拠金で大きなロングを持っていると、価格が数%下がっただけでも証拠金を維持できなくなることがある。
今回の約5160万ドルは、そうして強制的に閉じられた契約ポジションの規模を示している。サンディスクなどの現物株から5160万ドルが直接売却されたわけでも、企業の時価総額が同額減少したわけでもない。
また「株式連動契約が下落した」という表現と「株価が下落した」という表現も分ける必要がある。週末には原市場の株価が更新されていないため、その時間帯の契約価格は市場参加者が将来の株価をどう見ているかを示す一つの価格にすぎない。
月曜日に現物市場が再開して初めて、週末の契約価格が実際の株式市場の価格形成とどの程度一致していたのかを比較できる。
Web3Timesの視点
今回見るべきなのは、半導体株が10分間で約5200万ドル失ったという話ではない。現物市場が存在しない時間帯に、株価連動契約がどの情報を基準として価格を作り、レバレッジをどこまで安全に載せられるかという設計問題だ。
第一の観測点は週末の市場深度である。24時間取引を実現しても、原市場が閉まった瞬間にマーケットメーカーが提示量を減らすなら、取引可能時間と実際に吸収できる注文量には大きな差が残る。
第二は清算に使われるマーク価格だ。TradeXYZでは単純な最後の約定価格だけでなく、オラクルや注文板情報などを組み合わせて清算価格を作り、休場時には価格変動幅を制御する仕組みも設けている。それでも5160万ドル規模の清算が発生した以上、バンドの存在だけでレバレッジ連鎖を防げるわけではない。
第三は月曜日の再接続だ。週末市場に価格発見能力があるのかを判断するには、休場中の値動きの大きさだけでなく、その価格が原市場再開後の株価へどの程度近かったかを見る必要がある。大きく外れて戻るなら薄い市場の一時的な変動であり、現物が後から同じ方向へ動くなら休場中の情報を先に織り込んだ可能性がある。
第四はレバレッジ上限と流動性の連動である。平日と週末でヘッジ可能性が違うなら、同じ最大レバレッジやオープンインタレストを常時許容することが適切かという問題が出てくる。原市場の営業時間に合わせて担保率やポジション上限を変える設計も検討対象になる。
株式を24時間取引できるようにする競争では、営業時間を伸ばすこと自体より、原市場が閉じている数十時間を誰が価格形成し、その間のレバレッジ損失を誰が吸収するかが重要になる。今回の半導体関連契約の清算は、24時間型の株式デリバティブが現物市場の時間制約を取り除く一方、価格参照の空白と薄い流動性という新しいリスクを引き受けることを示した事例として見ることができる。