Last Updated on 2026年10月19日 by oba3
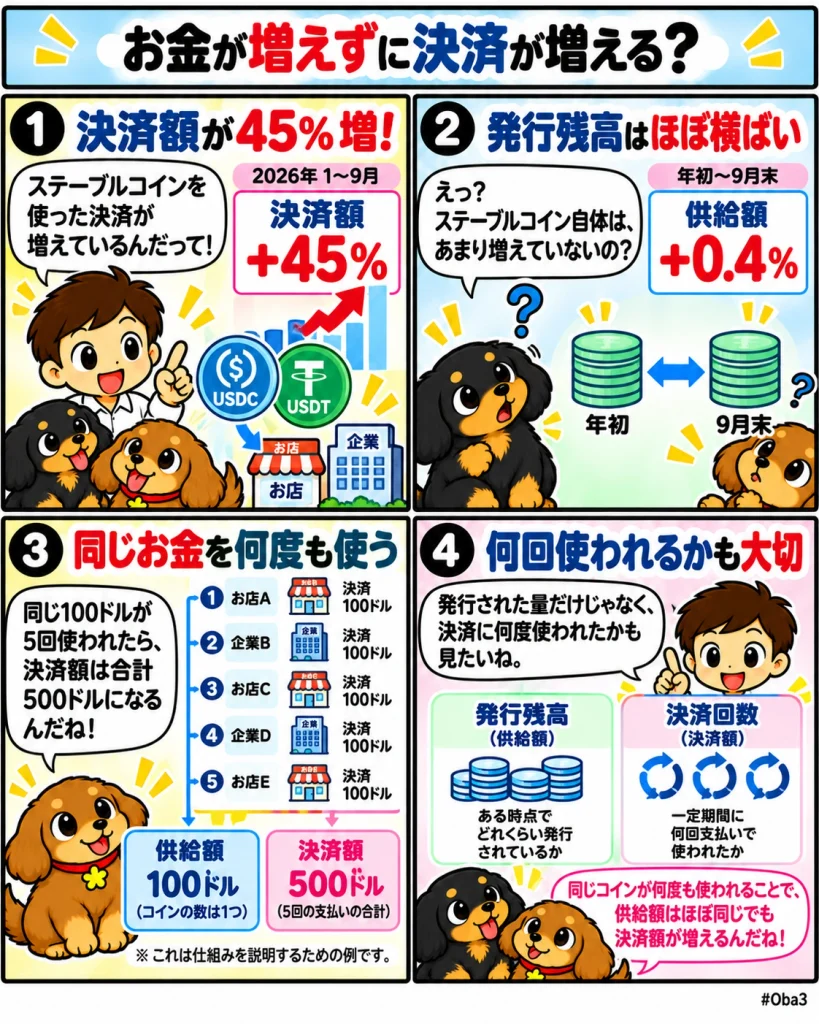
ブロックチェーン分析企業オリウム(Allium)は2026年10月15日に公表した「State of Stablecoins and Payments」で、1月から9月までにステーブルコインを使った決済額が4820億ドルに達し、前年同期比45%増えたと報告した。一方、9月末のステーブルコイン供給額は約3050億ドルで、年初からの増加率はわずか0.4%だった。
この二つの数字は矛盾しない。供給額はある時点で存在するステーブルコイン残高を示す「ストック」であり、決済額は一定期間に同じ残高が何度使われたかを含む「フロー」だからだ。2026年のデータから見えるのは、新しいステーブルコインが大量発行されなくても、既存のデジタルドルが企業間送金、消費者決済、カードなどで繰り返し利用されれば、決済市場だけを拡大できるという構造だ。
何が起きたのか?
オリウムの調査によると、2026年1〜9月のステーブルコイン決済額は4820億ドルとなり、前年同期から45%増加した。決済件数は10億4000万件で71%増え、件数の伸びが金額の伸びを上回った。
同時に平均決済額は544ドルから462ドルへ低下した。つまり2026年の伸びは、一件当たりの大型化よりも、より多くの決済が発生したことによって支えられている。9月単月の決済額は720億ドルで調査期間中の月間最高となり、第3四半期の決済額も前年同期比51%増えた。
一方、9月30日時点のステーブルコイン供給額は約3050億ドルで、年初比では0.4%増にとどまった。発行残高だけを見れば大きな拡大は確認できないにもかかわらず、決済利用は増えている。
ただし4820億ドルは、ブロックチェーン上で観測されたすべてのステーブルコイン移転額ではない。オリウムは1〜9月に約97兆9000億ドルの生のオンチェーン移転を観測したうえで、取引所内の資金移動、DeFi、担保移動、ミント・償還などを分類・除外し、調整後の経済活動を約2兆4000億ドルと推計した。そのうち約5分の1を決済として分類した結果が4820億ドルになる。
なぜ重要なのか?
ステーブルコイン市場では、USDTやUSDCの発行残高が増えたかどうかが普及指標として使われやすい。しかし供給量だけでは、実際にその資金が決済へ使われているかは分からない。
同じ100ドルのUSDCでも、一年間ウォレットに保管されていれば供給額には100ドルとして含まれるが、決済額への寄与は限定される。反対に、その100ドルが企業への支払い、仕入先への送金、給与、カード決済と何度も移動すれば、供給量を増やさなくても決済総額は積み上がる。
2026年のデータが示しているのは、この回転率の変化だ。決済件数が71%増える一方で平均額が小さくなっているため、ステーブルコインが大型の暗号市場取引だけでなく、より細かな資金移動へ使われる比率が高まっている可能性がある。
ただし、4820億ドルをそのまま世界の小売決済額として扱うことも正確ではない。オリウム独自のアドレス分類と決済定義に基づく推計であり、観測可能なオンチェーン活動から用途を分類した数字として読む必要がある。
市場構造への影響
供給と決済が別々に動き始めると、ステーブルコイン企業の競争軸も変わる。これまでは発行残高をどれだけ増やせるかが重要だったが、決済用途では既存残高をどれだけ多くの店舗、企業、カード、送金サービスへ接続できるかが重要になる。
特に既存決済網との接続は大きい。利用者がブロックチェーンウォレットを意識せず、カードや通常の送金サービスからステーブルコインを利用できれば、新しいトークンを発行しなくても決済回数を増やせる。
この構造では、ステーブルコイン発行体だけが重要な事業者ではない。ウォレット、カードネットワーク、決済代行、法定通貨への入出金事業者、企業向け財務システムが、同じ残高を何度利用できるかを左右する。
つまりステーブルコイン市場の成長を測る指標は、時価総額から決済回数、利用企業数、カード利用、クロスボーダー送金、資金の再利用速度へ広がる。発行残高が横ばいでも決済市場は成長できる。
資金・規制・流動性との関係
決済額が供給額より速く増える場合、同じステーブルコイン残高が短期間に何度も利用される。この資金回転が高まれば、決済事業者は必要以上に大きな残高を常時保有せずに取引量を増やせる可能性がある。
一方、決済インフラとして利用が広がるほど、発行体の準備資産だけでなく、法定通貨への換金経路や銀行接続の安定性が重要になる。トークンを送れるだけでは決済は完結せず、受取企業が必要な通貨へ変換し、銀行口座へ移せることまで含めて実用性が決まるためだ。
また決済件数の拡大は、マネーロンダリング対策、制裁対応、本人確認といった規制要件との接点も増やす。既存カードや銀行ネットワークとステーブルコインを接続する場合、オンチェーン部分だけでなく入口と出口を担う金融事業者の管理が重要になる。
供給量の停滞も発行体の成長停止と同義ではない。準備資産から収益を得る発行体にとって供給残高は重要だが、決済事業者にとっては一つの残高から何回の取引を処理できるかも収益機会になる。発行と決済では成長を測る物差しが異なる。
初心者向け補足
ステーブルコインの「供給額」は、現在発行されているUSDTやUSDCなどの合計金額を示す。一方、「決済額」は一定期間に支払いとして動いた金額を合計したものだ。
たとえば100ドルのステーブルコインが発行され、その100ドルが一カ月に5回別々の支払いへ使われれば、供給額は100ドルのままでも決済額は合計500ドルになる。同じ資金が繰り返し使われるためだ。
またブロックチェーン上の移転額すべてが決済ではない。取引所が自社ウォレット間で資金を移動した場合や、DeFiへ担保を預けた場合もオンチェーン取引として記録される。オリウムはこうした移動を分類したうえで、商品やサービス、企業間送金などに近い活動を決済として集計している。
そのため今回の4820億ドルと、約97兆9000億ドルという生のオンチェーン移転額を同じ意味の数字として比較することはできない。
Web3Timesの視点
今回見るべきなのは、ステーブルコイン市場が4820億ドルになったという規模だけではない。発行残高がほぼ増えていない状態でも、決済利用だけが45%伸びたというストックとフローの分離だ。
第一の観測点は決済件数である。金額が45%増えたのに対して件数は71%増え、平均決済額は低下した。大口送金だけが膨らんだのではなく、より細かな取引回数が増えていることが実需を見るうえで重要になる。
第二は計測方法だ。4820億ドルは全オンチェーン移転ではなく、オリウムが用途を分類した決済部分だけを取り出した数字になる。今後も同じ定義で推移を追わなければ、別の調査会社が出す総移転額との単純比較はできない。
第三は既存決済網との接続である。カード、企業送金、給与、クロスボーダー送金などへステーブルコインが組み込まれれば、利用者が直接暗号資産ウォレットを操作しなくても決済量を増やせる。普及の中心が新規トークン発行から既存金融インターフェースへの組み込みへ移る可能性がある。
第四は供給の回転率だ。今後、発行残高が横ばいのまま決済額と件数が増え続けるなら、ステーブルコイン市場を評価する際に時価総額だけを見る意味は小さくなる。反対に決済額が供給増加に依存する状態へ戻るなら、現在の乖離は一時的だったと判断できる。
ステーブルコインを決済インフラとして評価する段階では、何ドル発行されたかと同じくらい、そのドルが何回、どの用途で動いたかを見る必要がある。2026年1〜9月のオリウムのデータは、ステーブルコインの成長が新しい供給を積み上げる段階だけでなく、既存残高をより頻繁に実経済へ通す段階へ広がっていることを示している。