Last Updated on 2026年10月2日 by oba3
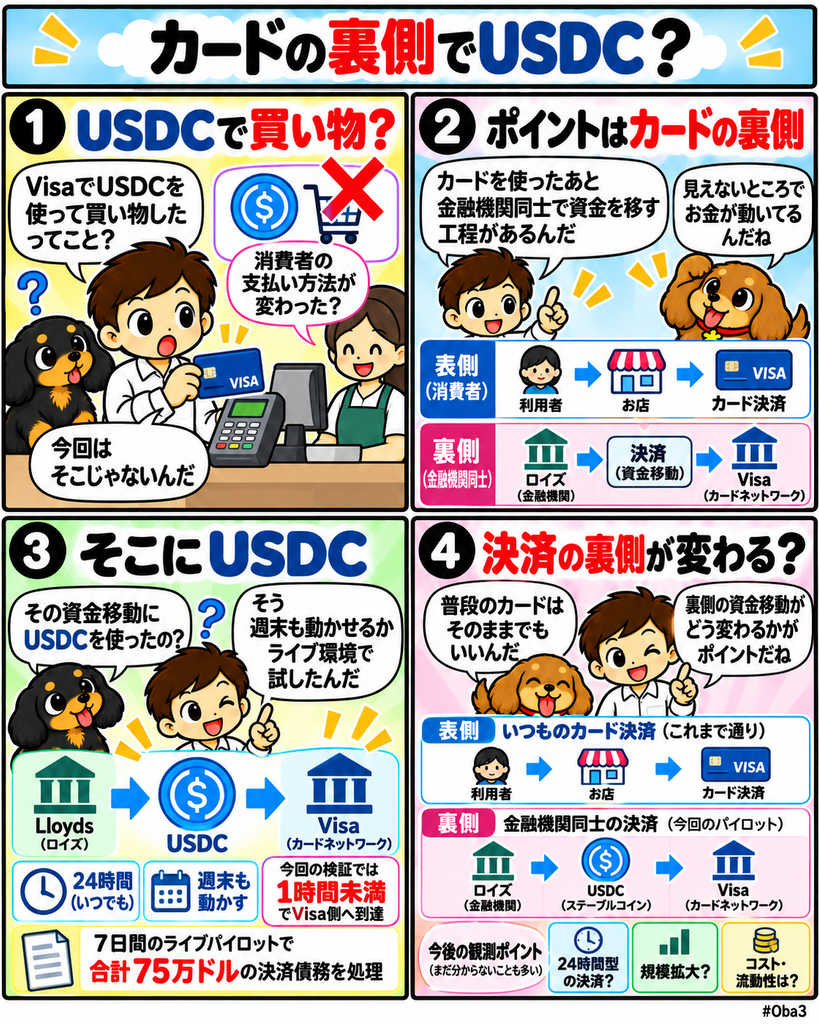
ロイズ・バンキング・グループ(Lloyds Banking Group)とビザ(Visa)は、米ドル建ての決済債務をステーブルコインのUSDCで処理する7日間のライブパイロットを実施した。対象額は合計75万ドルで、資金は週末を含め1時間未満でビザ側へ到達した。
今回のポイントは、消費者がUSDCで買い物をしたことではない。検証されたのは、カードや決済サービスの裏側で金融機関同士が最終的に資金を移す決済工程だ。既存のカード利用体験を変えずに、バックエンドの資金移動だけをステーブルコインへ置き換えられるかを試した事例として見る必要がある。
何が起きたのか?
ロイズは2026年9月30日の公式発表で、ビザとの間でステーブルコインを使った越境決済のライブパイロットを完了したと発表した。実際の決済債務を使った取引ではあるが、本格的な商用運用を開始したわけではなく、あくまでライブ環境での検証段階にある。
テストは7日間にわたって行われ、複数の米ドル建て決済債務、合計75万ドルを対象とした。ロイズは英国で規制を受けるデジタル資産事業者アーカックス(Archax)を通じてUSDCを取得し、ロイズのジャージー拠点で取引を計上したうえで、米国のビザへ資金を移した。
ロイズによれば、資金は週末を含め1時間未満で到達した。従来の越境決済では、銀行営業時間や休日をまたぐことで完了まで1日以上かかる場合があるが、ブロックチェーン上のUSDCは24時間移転できるため、時間帯に依存しない資金移動を検証できた。
さらに今回の構成では、ロイズがカントン・ネットワーク(Canton Network)上で自社ノードを運用し、ビザ側では別の公開型ブロックチェーンを利用した。ロイズは公開チェーンの名称を明らかにしておらず、一つのチェーンだけで完結する実証ではなかった点も特徴になる。
なぜ重要なのか?
カード決済には、利用者が店舗で支払いを行った後にも複数の処理がある。各参加者の債権債務を計算・整理する工程と、その結果に基づいて実際の資金を移す決済工程は分けて考える必要がある。
今回USDCが使われた中心は後者の決済だ。カード取引の計算や照合を行う仕組み全体をステーブルコインへ置き換えたわけではない。金融機関間で最終的な資金を移す部分に、USDCを利用できるかを検証した。
この違いは重要だ。消費者向けに新しい支払い方法を普及させる場合、ウォレット、加盟店、UXまで広く変更する必要がある。一方、金融機関間の決済だけを変更するのであれば、利用者はこれまでと同じカードを使いながら、裏側の資金移動だけを新しい技術へ切り替えられる。
ステーブルコインの利用領域が消費者向け決済から金融機関のバックエンドへ広がれば、競争軸は「どのコインで支払うか」だけではなく、「銀行とカード会社がどの資産を使って決済するか」へ移っていく。
市場構造への影響
従来の国際決済では、銀行営業時間、休日、複数の金融機関を経由する資金移動などが完了時間を左右する。これに対して、ブロックチェーン上のステーブルコインはネットワーク自体が継続的に稼働するため、最終的な資金移動を営業日の制約から切り離しやすい。
今回の実証が示したのは、USDCが消費者向けの支払い手段になるだけでなく、銀行とカードネットワークの間で使われる決済用資産にもなり得るという点だ。利用者や加盟店が暗号資産を意識しなくても、金融インフラの内部だけでステーブルコインが利用される形が成立する。
ただし、75万ドルという規模から大規模商用運用の実現性まで判断することはできない。ビザが日常的に処理する決済規模と比べれば小さく、大量取引時の処理能力、コスト、運用負荷、会計、規制対応については追加検証が必要になる。
また、ロイズはUSDCをアーカックスから取得している。銀行預金をステーブルコインへ変換する入口と、決済後のUSDCを銀行システムへ戻す出口が必要になるため、オンチェーン送金だけ高速でも機関向け決済全体が自動的に効率化するわけではない。
資金・規制・流動性との関係
金融機関間の決済では、取引を成立させるだけでなく、必要な時間に決済資金を用意することが重要になる。週末や休日をまたぐ場合、決済が完了するまで資金を待機させる必要が生じれば、その間は別の用途へ使いにくくなる。
24時間利用できるステーブルコインで資金移動時間を短縮できれば、将来的には決済のために拘束する資金を減らしたり、資金到着のタイミングを予測しやすくしたりする余地がある。ロイズも今回の実証で、より柔軟な決済が流動性管理に与える効果を検討している。
ただし、実際にどれだけ資金効率が改善したかは公表されていない。USDCの調達コスト、取引手数料、法定通貨との交換時間、カストディ費用などまで含めた経済性を確認しなければ、本格導入時の効果は判断できない。
規制面では、銀行がステーブルコインを継続的に利用する場合、カストディ、会計、マネーロンダリング対策、資本管理など既存の銀行規制との接続も必要になる。今回のライブパイロットは、これらの論点をすべて解決したものではなく、実際の決済債務を使って資金移動が機能するかを確かめた段階だ。
初心者向け補足
金融取引では「清算」と「決済」は同じ意味ではない。清算は、複数の取引をもとに誰が誰へいくら支払う必要があるかを計算・整理する工程を指す。一方、決済は、その結果に基づいて実際に資金を移し、債務を完了させる工程だ。
今回USDCが直接使われた中心は、この最終的な決済部分である。カード会社の清算システム全体がUSDCへ置き換わったわけではない。
また、ロイズの顧客がUSDCを使って商品を購入したわけでもない。カード利用者から見える支払い方法を変えず、金融機関同士のバックエンド資金移動だけにステーブルコインを利用している。
USDCは米ドルとの価値の安定を目指すステーブルコインで、ブロックチェーン上では銀行営業時間に関係なく移転できる。この24時間性を金融機関間の決済へ利用できるかが、今回の実証の中心テーマだった。
Web3Timesの視点
今回追うべきなのは、75万ドルというテスト金額よりも、USDCが金融システムのどの工程に入ったかだ。消費者の支払い画面ではなく、銀行とカードネットワークの間で資金を最終的に移す部分にステーブルコインが使われた。
今後の第一の観測点は規模だ。75万ドルのライブパイロットから、日常的な大口決済へ対象が広がるかを見る必要がある。第二は経済性で、従来の銀行決済と比べて時間だけでなくコストや必要流動性まで改善できるかが重要になる。
第三はネットワーク構成だ。今回ロイズはカントン上で自社ノードを運用し、ビザ側は別の公開型ブロックチェーンを利用した。将来、金融機関が単一チェーンへ集約するのではなく、プライバシーや規制要件に応じて異なるネットワークをまたぎながら資金を移す形が定着するなら、ブロックチェーン間の接続方法そのものが決済インフラの重要部分になる。
ステーブルコイン市場を発行残高や個人送金だけで評価する時代から、金融機関のバックエンドでどれだけ実際の決済債務を処理しているかを見る段階へ進む可能性がある。ロイズとビザの今回のライブパイロットは、本格商用化の証明ではないが、ステーブルコインを機関向け決済用資産として使う構成を実取引で検証した事例として位置付けられる。