Last Updated on 2026年10月4日 by oba3
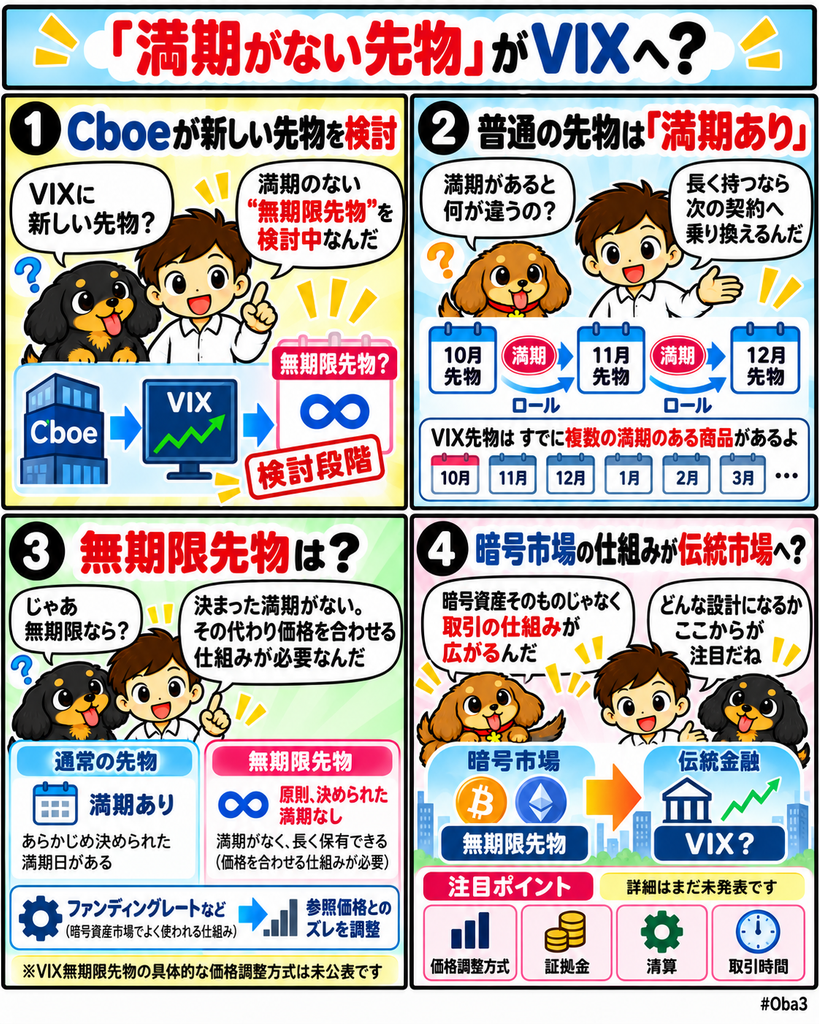
米取引所大手のCboeグローバル・マーケッツ(Cboe Global Markets)が、Cboeボラティリティ指数(VIX)に連動する無期限先物の上場を検討している。VIXはS&P500オプションから算出される今後30日間の予想変動率を示す代表的な指数で、現在は期限のあるVIX先物やオプションを通じて取引されている。
今回の動きで重要なのは、単純な24時間取引の拡大ではない。VIX先物はすでに平日の約23時間取引できるため、暗号市場から持ち込まれようとしている本質的な要素は「満期を持たず、ポジションを継続できる無期限先物」という商品設計にある。暗号資産市場で大規模に普及したデリバティブ構造が、株式ボラティリティの世界へ応用される可能性が出てきた。
何が起きたのか?
2026年10月1日の報道によると、CboeはVIXを参照する無期限先物の上場を検討している。Cboeのグローバルデリバティブ責任者ロブ・ホッキング氏は、米国で無期限先物を巡る規制がより明確になれば、VIX無期限先物の上場を検討する考えを示した。
ただし、現時点では正式な商品発表ではない。契約サイズ、レバレッジ、価格をVIXへ近づける仕組み、取引時間、開始時期などの詳細は公表されておらず、規制当局への正式な申請も確認されていない。現在分かっているのは、Cboeが商品化を検討している段階までだ。
既存のVIX先物には週次や月次などの満期があり、ポジションを長期間維持したい投資家は期限が近づくたびに契約を乗り換える必要がある。これに対し無期限先物には原則として決められた満期がなく、同じポジションを継続して保有できる。
CboeはすでにVIX先物を平日の約23時間提供している。したがって今回の検討を「VIXが初めて24時間型になる」と捉えるのは正確ではない。変わろうとしているのは主に取引時間ではなく、期限を管理する商品の構造である。
なぜ重要なのか?
通常の先物では満期があるため、同じリスクへのエクスポージャーを維持するには、期限の近い契約を売り、次の期限の契約を買うロールと呼ばれる作業が必要になる。
VIXでは、このロールが特に重要だ。将来の各時点に対するボラティリティ期待が異なるため、期限ごとの先物価格にも差が生じる。長期間ポジションを持つ場合、単純にVIXの上昇や下落を予想するだけでなく、期限構造によるコストや収益も管理しなければならない。
無期限先物では満期そのものを取り除き、別の仕組みによって参照価格との乖離を調整する。暗号資産市場では、買い手と売り手の間で定期的に資金をやり取りするファンディングレートなどを利用し、永久に存続する契約価格を現物価格へ近づける方式が広く採用されてきた。
CboeがVIXでも同様の構造を採用するかは公表されていない。それでも、満期付き先物を前提としてきた伝統市場へ無期限型の商品を持ち込もうとしている点は、デリバティブ設計の変化として注目できる。
市場構造への影響
暗号資産市場では、無期限先物は特殊な周辺商品ではなく主要な価格形成市場の一つになった。満期を気にせずレバレッジを使えることから取引量が集まり、現物市場とデリバティブ市場の価格を結ぶファンディングという独自の仕組みも発達した。
今回興味深いのは、その市場設計を暗号資産以外へ移そうとしていることだ。無期限先物自体の理論は暗号資産以前から存在していたが、大規模な電子市場として普及させたのは暗号資産取引所だった。そこで蓄積された商品設計や取引慣行が、規制された米国市場の商品開発へ逆流し始めている。
VIXで無期限先物が実現すれば、投資家は満期ごとの契約を乗り換えずにボラティリティへの継続的なポジションを持つ選択肢を得る。一方で、従来の期限別VIX先物が表現してきた期間構造とは異なる価格形成メカニズムが必要になる。
そのため注目すべきなのは、無期限化によって取引が簡単になるかだけではない。参照するVIXと先物価格をどのように連動させるのか、ファンディングに相当する調整を採用するのか、既存のVIX先物との間でどのように裁定が行われるのかが市場構造を左右する。
資金・規制・流動性との関係
無期限先物はレバレッジを利用しやすい商品であるため、商品化には証拠金、清算、ポジション管理、投資家保護などの制度設計が必要になる。Cboeも、米国における無期限先物の規制が明確になることを検討の前提としている。
米国では2026年に暗号資産の無期限先物を規制市場へ導入する動きが進み、Cboe自身も無期限先物と既存デリバティブの違いについて説明している。暗号市場の商品をそのままコピーするのではなく、清算機関や証拠金制度を持つ伝統市場へ適合させる段階に入っている。
流動性についても、無期限だから自動的に増えるわけではない。マーケットメーカーが十分な価格を提示できるか、既存の期限別VIX先物との裁定が機能するか、ファンディングに相当する仕組みが予測可能かによって取引の厚みは変わる。
また、今回の報道を24時間化そのものと結び付けすぎる必要はない。既存のVIX先物は日曜夕方から金曜夕方まで平日の約23時間取引されている。暗号市場との差が残るのは主に週末であり、今回検討されている無期限先物が週末を含む24時間365日取引になるとは現時点で確認されていない。
初心者向け補足
VIXは、S&P500オプションの価格から市場が予想する今後約30日間の変動率を計算した指数だ。株価そのものではなく、投資家が将来どの程度大きな値動きを予想しているかを表すため、相場急落時などには上昇しやすい。
現在のVIX先物には期限がある。たとえば10月満期の先物を持っていて、11月も同じポジションを続けたい場合は、10月契約を終了して11月契約へ乗り換える必要がある。
無期限先物にはこの満期がない。その代わり、先物価格が参照する指数から大きく離れ続けないよう、何らかの価格調整の仕組みが必要になる。暗号市場ではファンディングレートがその役割を担うことが多い。
ただし、Cboeが検討するVIX商品に暗号資産市場と同じファンディング方式が採用されると決まったわけではない。具体的な設計はまだ公表されていないため、現段階では「VIXへ満期のない先物を導入する構想」と理解するのが適切だ。
Web3Timesの視点
今回のニュースで注目したいのは、ウォール街が暗号資産を取引対象として取り込むだけではなく、暗号市場で実用化された取引設計そのものを伝統市場へ持ち込もうとしている点だ。
第一の観測点は、VIX無期限先物の価格調整方式である。暗号市場型のファンディングを採用するのか、別の仕組みでVIXとの連動を維持するのかによって商品の性格は大きく変わる。
第二は取引時間だ。既存VIX先物はすでに平日の大部分をカバーしているため、本当に暗号市場型へ近づくのであれば、週末まで含めた取引が可能になるかが一つの境界になる。ただし現時点では、その計画は発表されていない。
第三は、無期限先物がVIXだけの特殊商品で終わるのか、株価指数、金利、コモディティなど別の伝統資産へ広がるのかである。暗号市場で成熟した商品構造が複数資産へ展開されれば、暗号デリバティブ市場は金融商品の周辺領域ではなく、新しい市場設計を実験する場所だったという見方が強まる。
今回のCboeの検討はまだ商品化前の段階であり、24時間365日のVIX市場が誕生したわけでもない。それでも、満期を前提としてきた伝統的な先物市場が、暗号市場で普及した無期限という設計を取り込もうとしていること自体が変化だ。暗号と伝統金融の接続を見る際は、資産がオンチェーン化するかだけでなく、取引時間、満期、証拠金、価格調整といった市場ルールがどちらの側から輸入されているかを見る必要がある。