Last Updated on 2026年10月4日 by oba3
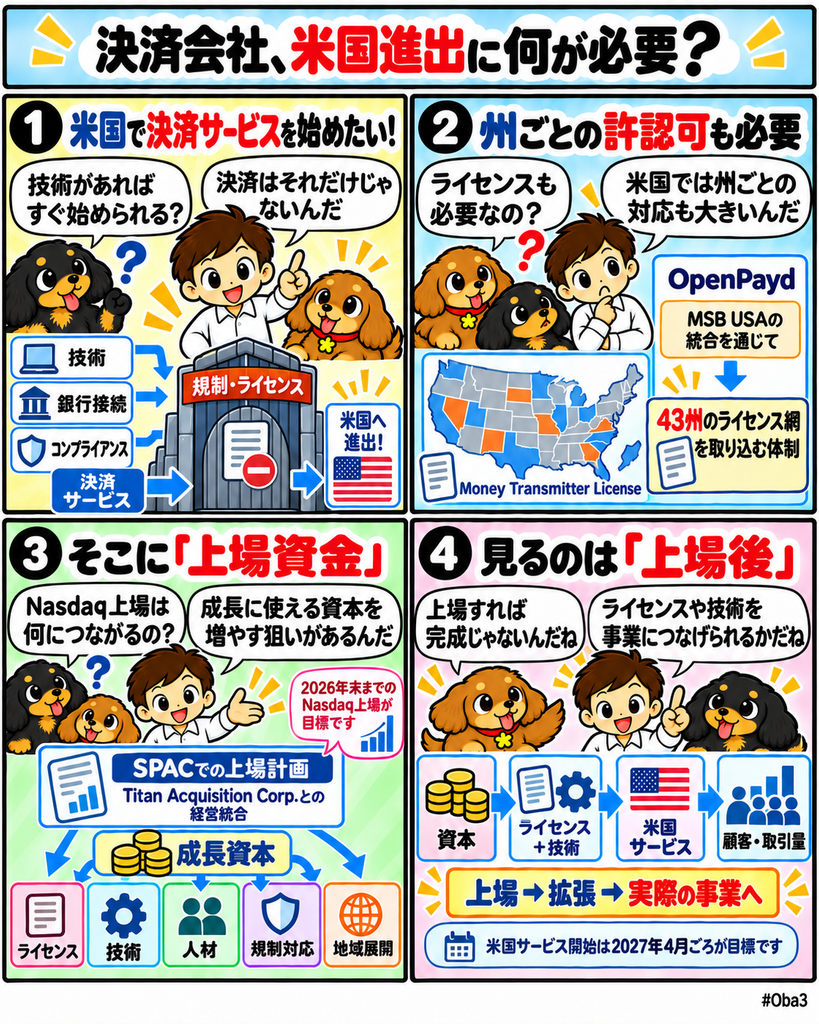
決済インフラ企業オープンペイド(OpenPayd)が、2026年末までのNasdaq上場を目指しながら、米国事業の立ち上げと追加買収を進めている。オープンペイドは特別買収目的会社タイタン・アクイジション(Titan Acquisition Corp.)との経営統合を通じて上場する計画で、取引完了後は「OP」のティッカーで取引される予定だ。
今回見るべきなのはIPOそのものではない。オープンペイドはすでに米国で43州のマネー・トランスミッター・ライセンスを取り込む体制を整え、2027年4月までの米国サービス開始を目指している。上場によって得る資本を、決済ライセンス、技術、規制対応能力を追加取得するために使うなら、公開市場が決済インフラ企業の地理拡大と機能拡張を支える構造になる。
何が起きたのか?
オープンペイドは2026年6月、タイタンとの経営統合契約を発表した。取引ではオープンペイドのプロフォーマ株式価値を最大約11億4500万ドルとし、タイタン株主による償還がなければ信託口座から最大約2億7600万ドルの総資金を受け取る可能性がある。
同社は年末までの取引完了とNasdaq上場を目指しているが、現時点では上場が確定したわけではない。株主承認やその他の完了条件が残っており、実際の調達額もタイタン株主による償還状況などによって変わる。
米国展開では、オープンペイドは2026年9月、米国のマネーサービス事業者MSB USAをグループへ統合し、43州のマネー・トランスミッター・ライセンスを取り込むと発表した。これにより、米国で広範囲に決済サービスを展開するための規制基盤を確保した。
オープンペイドのイアナ・ディミトロバ(Iana Dimitrova)CEOは、2027年4月までの米国サービス開始を目指す考えを示している。また今後の買収について、ライセンスだけでなく技術や製品能力を取得する案件も検討対象としている。
事業規模も拡大している。オープンペイドによると、2026年7月末時点の年間経常収益は9600万ドルを超え、年間換算の取引量は3000億ドルを上回った。顧客数は1200社を超え、クラーケン(Kraken)、イートロ(eToro)、OKX、B2C2などにも決済インフラを提供している。
なぜ重要なのか?
決済インフラ企業が新しい国へ参入する場合、技術だけでは事業を開始できない。送金や資金移動を扱うには地域ごとのライセンス、銀行接続、コンプライアンス、人員、決済ネットワークとの統合が必要になる。
米国では州ごとにマネー・トランスミッター・ライセンスが必要になるケースが多く、一から取得すれば時間も管理コストもかかる。オープンペイドがMSB USAを統合して43州のライセンス網を取り込んだことは、買収や企業統合を通じて規制インフラを短期間で獲得する戦略の具体例になる。
ここに公開市場からの資本が加われば、成長方法はさらに広がる。新規ライセンスを自社で取得するだけでなく、必要な許認可や技術を持つ企業を買収し、地域展開を早める選択肢を持てるためだ。
市場構造への影響
決済インフラ市場では、単純な送金APIだけでは差別化しにくくなっている。顧客企業は、法定通貨口座、リアルタイム決済、外国為替、ステーブルコイン、複数地域のライセンスを一つの接続先から利用したいという需要を持つ。
オープンペイドは、銀行決済レールとブロックチェーン、ステーブルコインを一つのAPIから扱えるインフラを事業の中心に置いている。米国ライセンスを追加し、さらに技術買収を進めるなら、競争軸は単なる決済速度ではなく「何か国で、何種類の資産を、どの規制資格の下で扱えるか」へ移る。
その意味で今回の上場計画は、フィンテック企業の株式市場デビューというより、規制資格と技術スタックを継続的に買い足すための資本基盤を作る動きとして見ることができる。
一方、上場資本を使えば必ず競争力が高まるわけではない。買収後のシステム統合、地域ごとのコンプライアンス維持、顧客獲得まで進まなければ、ライセンス数が増えても収益にはつながらない。今後は取得した規制資産を実際の取引量へ変換できるかが重要になる。
資金・規制・流動性との関係
オープンペイドが今回利用するのは、通常の新規株式公開ではなく、すでに上場している特別買収目的会社との経営統合だ。取引が完了すれば公開企業となり、最大約2億7600万ドルの資金を受け取る可能性があるが、最終金額は株主償還などによって変動する。
同社はこの資本を、米国展開、技術、人材、規制対応能力の拡張に使う方針を示している。決済企業の場合、規制ライセンスは単なる法務費用ではなく、どの市場で顧客資金を扱えるかを決める営業資産でもある。
またオープンペイドは、従来型の銀行決済とステーブルコイン決済の両方を扱う。米国、英国、欧州で規制基盤を揃えれば、暗号資産企業やフィンテック企業が地域ごとに別々の決済業者を使う必要を減らせる可能性がある。
ただし、上場による資金調達額や買収案件は現時点で確定していない。今後の評価では、実際の上場完了、受け取る資金額、追加買収の対象、米国サービス開始時期を分けて確認する必要がある。
初心者向け補足
マネー・トランスミッター・ライセンスとは、顧客の資金を受け取り、別の場所へ送金する事業などを行うために必要となる許認可だ。米国では州単位で規制される部分が大きいため、全国展開を目指す企業は多数の州で認可を取る必要がある。
そのため決済企業にとって、ライセンスを持つ会社の買収は技術企業の買収とは違う価値を持つ。買収によって顧客基盤だけでなく、その会社が持つ規制資格もグループへ取り込める場合がある。
今回のオープンペイドも、米国進出に必要な規制基盤をMSB USAの統合によって広げている。今後は上場資本を使って同様の買収や技術取得を追加できるかが焦点になる。
なお、年末のNasdaq上場と2027年4月の米国サービス開始はいずれも目標時期であり、確定した完了日ではない。規制承認、株主手続き、事業準備によって変更される可能性がある。
Web3Timesの視点
今回のニュースで見るべきなのは、オープンペイドが上場企業になるかどうかだけではない。決済インフラ企業が公開市場の資本を、規制ライセンスと技術能力を取得するための成長装置として使えるかが重要になる。
第一の観測点は、タイタンとの経営統合完了時に実際にいくらの資金を確保できるかだ。最大約2億7600万ドルという数字と、最終的な手取り資金は同じではない。
第二は買収先の性質である。米国ライセンスを追加取得するのか、ステーブルコインや決済オーケストレーションに関する技術を買うのかによって、オープンペイドがどこを競争力の源泉と考えているかが見えてくる。
第三は、43州のライセンス網を2027年4月までの米国サービス開始へ実際につなげられるかだ。ライセンスを持つことと、銀行接続、顧客獲得、取引量を伴う事業へ転換することは別の段階になる。
決済インフラ市場では、技術開発だけでなく規制資格そのものが拡張資産になる。オープンペイドのNasdaq上場計画は、公開市場から得た資本を使い、ライセンス、技術、地域展開を束ねて成長するモデルがどこまで成立するかを見る事例として位置付けられる。