Last Updated on 2026年10月8日 by oba3
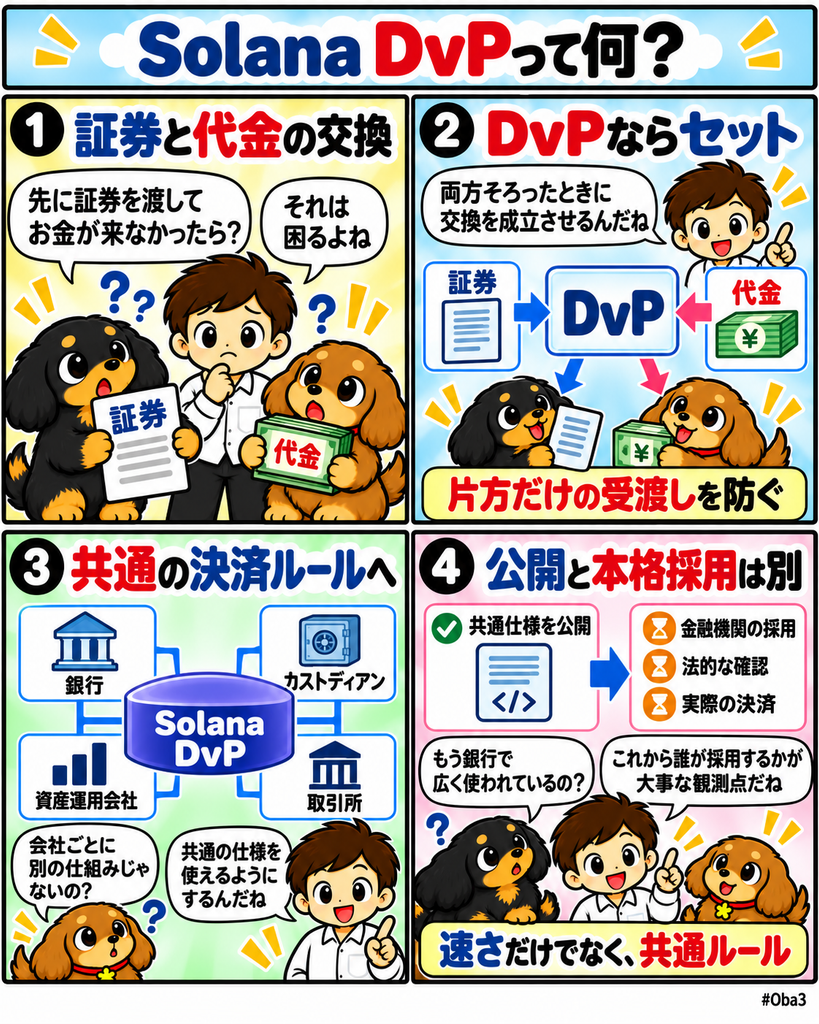
ソラナ財団(Solana Foundation)は2026年10月6日、金融機関向けの受渡しと支払いを同時に処理するオープンソース基盤「Solana DvP」を発表した。J.P.モルガン(J.P. Morgan)は証券決済の実務要件について助言し、Solana DvPは資産と現金の双方を一つの原子的取引として決済する共通APIを提供する。
今回の焦点はソラナ(Solana)の処理速度ではない。これまで機関ごとに個別設計されがちだったオンチェーン決済を、銀行、カストディアン、取引所などが共通して利用できる仕様へ近づけようとしている点が重要になる。資産トークンと支払い資産を同じ決済ルールで扱えるなら、機関金融のオンチェーン化ではチェーン性能よりも「誰もが接続できる共通決済仕様」が競争軸になり得る。
何が起きたのか?
ソラナ財団は10月6日、機関投資家向けのDelivery-versus-Payment、いわゆるDvP決済を実行するオープンソースのエスクロープログラム「Solana DvP」を発表した。MITライセンスで公開され、金融機関がSolana上で共通のAPIを使って資産と支払いを同時に決済できる設計になっている。
Solana DvPでは、取引する二つの資産を分離されたエスクローへ置き、期限内に必要条件が満たされた場合だけ両方を同じトランザクションで解放する。どちらか一方だけが移転することを防ぎ、取引全体が成立するか、成立しないかのどちらかになる。
対応対象にはSPL TokenとToken-2022が含まれる。Token-2022では、永続的な管理権限、一時停止機能、本人確認などに利用できるtransfer hookといった機関向けトークン設計を組み合わせることができる。
J.P.モルガンはSolana DvPの開発主体ではない。同社が提供したのは証券決済の慣行や機関投資家が必要とする要件についての助言であり、ソラナ財団もJ.P.モルガンが設計、開発、運営、承認したものではないと明記している。
またSolana DvPは外部セキュリティ監査を受け、実資金で利用できる状態にあると説明されている一方、ソラナ財団は本格的なプロダクションリリースに向けて設計パートナーや初期参加者を募集している。したがって、大手銀行がすでにこの標準で大規模決済を開始したと理解するのは早い。
なぜ重要なのか?
金融機関がトークン化資産を発行しても、資産側と現金側を安全に交換できなければ取引基盤としては不十分になる。証券を先に渡して代金を受け取れなかったり、代金だけ支払って証券を受け取れなかったりするリスクを避けるため、伝統市場ではDvPが証券決済の基本原則として使われてきた。
オンチェーン市場でもこの考え方は同じだ。しかしこれまでは、機関投資家がブロックチェーン上で取引する際、案件ごとに専用スマートコントラクトを設計するケースが多かった。各社が別々の決済ロジックを持てば、相手先が変わるたびに技術確認や監査が必要になり、接続コストが増える。
Solana DvPは、その決済部分を共通部品へ置き換えることを目指している。銀行、カストディアン、取引所などが同じ標準を採用できれば、資産発行体ごとに異なる決済システムを構築する必要を減らせる可能性がある。
重要なのはJ.P.モルガンがSolanaを採用したという話ではなく、大手金融機関が持つ決済実務の要件を公開ブロックチェーン向けの共通仕様へ落とし込もうとしている点だ。
市場構造への影響
トークン化市場では、これまで「どのチェーンで資産を発行するか」が注目されやすかった。しかし市場規模が大きくなるほど、資産を発行できることより、異なる参加者が同じ手順で売買と決済を完了できることの方が重要になる。
Solana DvPが狙うのは、この決済手順の標準化だ。資産と支払いの双方を同じ原子的取引へまとめ、相手先ごとに個別契約を作るのではなく、共通APIを通じて処理できるようにする。
この構造が広がれば、銀行Aが発行したトークン化資産を、カストディアンBが保管し、資産運用会社Cが購入するといった取引でも、決済レイヤーだけは共通化できる可能性がある。新しい参加者が加わるたびに決済基盤そのものを再構築する必要を減らせれば、市場参加コストも変わる。
一方、共通標準を公開しただけで市場全体が統一されるわけではない。金融機関が実際に採用するには、法的な決済確定性、本人確認、資産の保管、プライバシー、会計、規制対応などを満たす必要がある。ソラナ財団も今後、取引内容を秘匿できるプライバシー機能を追加する計画を示している。
資金・規制・流動性との関係
DvPが資本効率に関係する理由は、取引相手への信用リスクと決済待ち時間にある。伝統的な証券市場では、清算機関、預託機関、カストディアンなど複数の主体を経由して決済が完了するまで一定の時間がかかり、その間は資金や証券が拘束される。
Solana DvPでは、条件が満たされれば資産と支払いを同じトランザクションで移転する。これにより技術上は決済待ち時間を短縮し、片側だけが履行されるリスクを減らせる。
ただし、決済速度が速くなれば自動的に規制上の決済確定性まで解決するわけではない。どの主体が決済エージェントになるのか、トークン化された現金側を何で表現するのか、取引が法的にいつ最終確定したと扱われるのかは、各市場や法域の制度に依存する。
また、Solana DvPでは銀行、カストディアン、取引所など任意の決済エージェントを利用できる設計になっている。これは一つの事業者へ決済機能を集中させるのではなく、共通仕様の上で複数の機関が役割を持てる構造を目指している。
流動性面でも、共通決済レールがあれば複数のトークン化資産市場を同じバックエンドへ接続しやすくなる。ただし実際の流動性が増えるかは、金融機関の採用数、取扱資産、取引量によって決まるため、現段階で改善を断定することはできない。
初心者向け補足
DvPはDelivery-versus-Paymentの略で、日本語では「証券の受渡しと代金支払いを同時に行う仕組み」と考えると分かりやすい。株や債券を売る側だけが先に資産を渡したり、買う側だけが代金を払ったりする状態を防ぐために使われる。
ブロックチェーンでは、この処理をスマートコントラクトで行うことができる。二つの資産を条件付きで預かり、両方の条件が整った場合だけ同時に移転すれば、一方だけが受け渡される状態を避けられる。
今回のSolana DvPで重要なのは、この仕組みを一社専用ではなく、誰でも利用・改良できるオープンソース標準として公開したことだ。
ただしJ.P.モルガンがSolana DvPを採用して決済を開始したという発表ではない。J.P.モルガンは機関決済の要件について助言した立場であり、実際にどの銀行や資産運用会社が採用するかは今後確認する必要がある。
Web3Timesの視点
今回のニュースで注目したいのは、ソラナの処理件数や取引速度ではない。金融機関がオンチェーンへ移る際に必要となる共通決済仕様を、誰が標準として確立できるかだ。
第一の観測点は採用主体である。J.P.モルガンが要件策定に助言したことと、銀行が実際にSolana DvPを本番採用することは別だ。今後どの銀行、カストディアン、資産運用会社が設計パートナーや利用者として参加するかを見る必要がある。
第二は現金側の標準化だ。DvPではトークン化証券だけでなく、支払いに使う現金相当資産も必要になる。銀行預金トークン、ステーブルコイン、トークン化MMFなど、どの資産が機関決済のキャッシュレッグとして使われるかによって市場構造は変わる。
第三はToken-2022との接続である。本人確認や移転制限を実装できるToken ExtensionsとDvPを組み合わせれば、規制要件を持つ証券と決済処理を同一ネットワーク上で接続しやすくなる。資産発行と決済が別々の実験ではなく、一つの機関金融スタックへ近づく。
第四は標準間競争だ。機関金融のオンチェーン化では、最終的に最も速いチェーンが選ばれるとは限らない。銀行、カストディアン、取引所、発行体が同じ仕様を利用でき、法務やシステム接続を繰り返さずに済む標準ほど採用コストを下げやすい。
トークン化金融の次の段階では、資産をブロックチェーンへ発行できること自体は差別化になりにくくなる。資産と現金を安全に交換する共通ルールを誰が作り、どれだけ多くの金融機関がそのルールへ接続するかが重要になる。Solana DvPは、公開ブロックチェーンを機関決済へ使うための競争が性能比較から標準化競争へ移ることを示す事例として読むことができる。