Last Updated on 2026年10月20日 by oba3
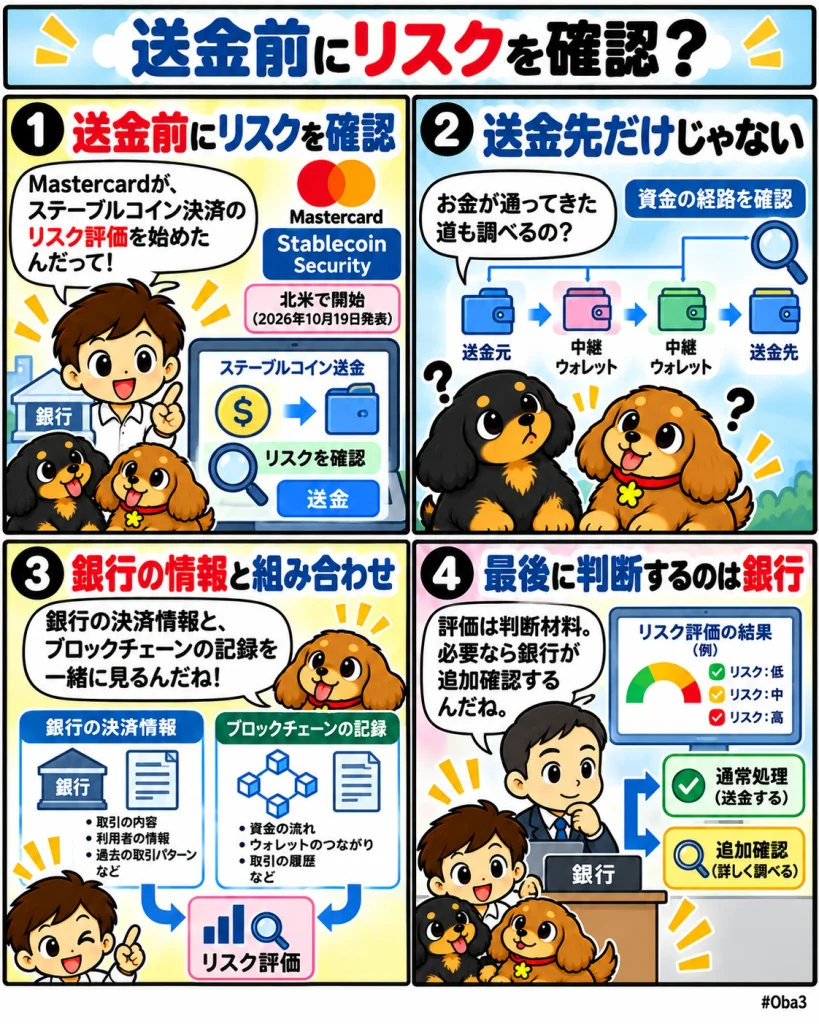
マスターカード(Mastercard)は2026年10月19日、ステーブルコイン決済向けのリスク評価サービス「Stablecoin Security」を発表した。銀行などの金融機関がステーブルコイン決済を実行する前後に、決済情報とブロックチェーン上の情報を組み合わせ、不正、詐欺、制裁対象との関係などを評価できる仕組みだ。まず北米で提供を開始し、2027年には世界展開を予定している。
今回のポイントは、新しいステーブルコインを発行したことではない。銀行がすでに使っている不正検知、コンプライアンス、ケース管理の業務へオンチェーン取引のリスク情報を追加し、ステーブルコインだけのために別の管理体制を構築しなくても扱いやすくすることにある。一方、リスクスコアが出るからといって不正や制裁違反を完全に防止できるわけではない。最終的に取引を実行するか追加審査へ回すかは、金融機関側の判断になる。
何が起きたのか?
Mastercardは米ラスベガスで開催されたMoney20/20 USAに合わせ、Stablecoin Securityを発表した。サービスは特定のブロックチェーンやステーブルコインに限定されないAPI形式で提供され、金融機関の既存システムへ組み込めるよう設計されている。
評価対象には、取引の文脈、資金がどこから来たか、制限対象者との接触、詐欺を示すシグナルなどが含まれる。法定通貨からステーブルコインへ移る一連の決済経路を分析し、決済完了前の段階でもリスクスコアを生成できる。
Mastercardは、銀行がこのスコアを使って通常通り決済を進めるか、追加確認へ回すかを判断する利用方法を想定している。発表では、米国の企業がブラジルの取引先へステーブルコインを使って支払う例を挙げ、送金前に決済情報とブロックチェーン情報を横断して確認する流れを示した。
初期パートナーはボーダーレスXYZ(Borderless.xyz)とキーレイルズ(Keyrails)。Borderless.xyzは113カ国以上、72通貨にまたがるステーブルコイン事業者との接続基盤を提供し、Keyrailsは新興国を中心とした高額の国際商取引決済を扱う。Mastercardは2026年8月に買収したBVNKも含め、2027年に提供範囲をさらに広げる計画だ。
なぜ重要なのか?
ステーブルコイン決済では、送金先ウォレットだけを確認しても全体のリスクを把握できない場合がある。資金が複数のウォレットやサービスを経由していれば、最終的な送金だけを見るより、そこへ至るまでの経路を確認する必要がある。
Mastercardが引用した調査では、2025年にEthereum上で確認された1億4100万件のトランザクションに含まれる5億9300万件のステーブルコイン移転イベントのうち、約60%が単純な一対一送金ではなく、複数段階を経る取引だった。
こうした複雑な経路では、従来の銀行決済で使ってきた取引情報だけでも、ブロックチェーン分析だけでも全体像を把握しにくい。Stablecoin Securityは両方を組み合わせ、銀行側が既存の不正対策業務と同じ流れで判断できるようにする。
ここが今回の構造上の変化になる。ステーブルコイン専用のリスク部門を別に設けるのではなく、すでに銀行が持つ不正検知や金融犯罪対策へデジタル資産の情報を持ち込むことで、導入時の運用差を小さくしようとしている。
市場構造への影響
ステーブルコインが企業間送金やクロスボーダー決済へ広がる場合、普及を左右するのは送金速度や手数料だけではない。銀行や決済事業者が既存のリスク管理基準を保ったまま利用できるかが重要になる。
これまで金融機関がオンチェーン決済を導入する場合、ウォレット分析、制裁チェック、詐欺検知などを複数の専用システムへ分けて接続する必要があった。Mastercardはこれを、既存の不正対策やケース管理へ統合できる形で提供しようとしている。
この方式が広がれば、ステーブルコイン決済は暗号資産部門だけの特殊業務ではなく、銀行の通常の支払い業務へ組み込まれやすくなる。カード、不正対策、企業送金を扱ってきた既存金融インフラとオンチェーン決済の境界が小さくなる可能性がある。
一方で、リスク評価基盤が大手決済企業へ集約されれば、どのシグナルを高リスクとみなすかが市場参加の可否へ影響する。ステーブルコイン決済が制度金融へ広がるほど、ブロックチェーンの技術仕様だけでなく、リスク評価モデルの設計も重要な市場インフラになる。
資金・規制・流動性との関係
Stablecoin Securityは送金を直接停止するサービスではない。取引の背景や資金経路を分析し、金融機関が判断するためのリスク情報を提供する。高いスコアが出ても必ず不正とは限らず、低いスコアでも将来の不正を完全に否定できるわけではない。
制裁対応でも同様だ。サービスは制限対象者へのエクスポージャーなどを評価するが、すべての違反を自動的に防ぐ保証ではない。実際の制裁スクリーニングや本人確認、取引停止の判断は、利用する金融機関の法的義務と内部規程に従う。
この違いは重要になる。オンチェーン分析は資金移動の履歴を広く確認できる一方、ウォレットの実際の所有者や取引目的が常にブロックチェーン上だけで分かるわけではない。逆に銀行側には顧客情報があっても、資金がオンチェーンでどの経路を通ったかまでは従来システムだけでは見えにくい。両方を組み合わせることが今回のサービスの中心になる。
提供地域にも制約がある。商用提供はまず北米から始まり、世界展開は2027年を予定している。各国の金融犯罪対策や制裁制度が異なるため、グローバルで同一のリスク判断をそのまま適用できるわけではなく、地域ごとの運用が今後の確認点になる。
初心者向け補足
ブロックチェーンでは、ウォレット間の資金移動を公開データとして追跡できる。しかし取引履歴が見えることと、その取引が安全かどうかを自動的に判断できることは同じではない。
たとえば1000ドルのステーブルコイン送金でも、通常の企業支払いとして銀行口座から直接送られた場合と、多数のウォレットや不正利用が疑われるサービスを経由して届いた場合では、同じ金額でもリスクの意味が変わる。
Stablecoin Securityはこうした資金源、取引経路、送金目的に関する情報をまとめて、金融機関へ判断材料を提供する。利用者自身へ信用点数を付けるサービスというより、支払いを処理する金融機関向けの業務ツールになる。
またリスクスコアは不正の確定判定ではない。カード決済で不審な利用を検知して追加確認するのと同じように、取引をそのまま処理するか、詳しく調査するかを決める材料として使われる。
Web3Timesの視点
今回見るべきなのは、Mastercardがステーブルコインの安全対策商品を追加したという話だけではない。オンチェーン決済を、銀行が長年使ってきた不正検知とコンプライアンスの業務へ組み込み始めたことだ。
第一の観測点は決済前の評価だ。資金がブロックチェーンへ移った後に追跡するだけでなく、オンチェーン送金前に法定通貨側の取引情報と組み合わせて判断できれば、問題が発生した後の調査から事前管理へ重心を移せる。
第二は既存業務への統合度である。MastercardはStablecoin Securityを既存の不正対策、コンプライアンス、ケース管理へ接続できるとしている。実際に銀行が暗号資産専用チームを作らず導入できるなら、ステーブルコイン決済の運用コストを下げる要因になる。
第三は誤検知とのバランスだ。リスクモデルを厳しくしすぎれば正常な企業決済まで止まり、緩すぎれば不正を見逃す。ステーブルコイン決済が大規模化するほど、検知率だけでなく正常取引をどれだけ円滑に通せるかも市場品質の一部になる。
第四は2027年の世界展開だ。北米で始まったサービスがBorderless.xyz、Keyrails、BVNKなどの決済基盤を通じて複数地域へ広がれば、同じリスク評価レイヤーを使った国際ステーブルコイン決済が増える可能性がある。一方、地域ごとの規制や制裁制度へどう適応するかも同時に問われる。
ステーブルコインが銀行や企業の決済手段として定着するには、送金できることだけでは足りない。誰から来た資金なのか、どの経路を通ったのか、取引の文脈に異常がないかを既存金融と同じ業務の中で判断できる必要がある。MastercardのStablecoin Securityは、ステーブルコインを別世界の決済技術として扱う段階から、銀行の通常のリスク管理へ組み込む段階へ進む動きとして見ることができる。