Last Updated on 2026年10月20日 by oba3
暗号資産決済インフラのメッシュ(Mesh)は2026年10月19日、ビザ(Visa)と戦略的提携を結び、参加するウォレットアプリに保有する暗号資産、ステーブルコイン、法定通貨残高をVisa加盟店での支払いに利用できる仕組みを発表した。対象となるVisaネットワークは200以上の国・地域、1億7500万超の加盟店拠点に広がる。
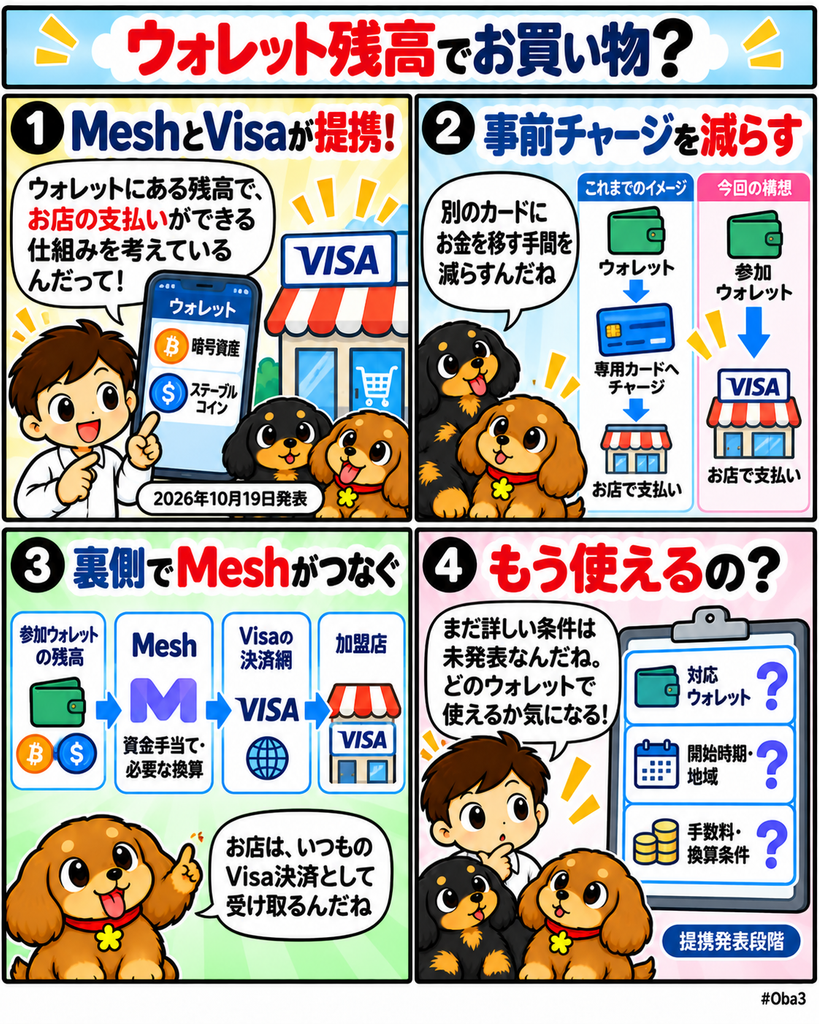
今回のポイントは、新しい暗号資産カードを利用者ごとに申し込ませ、事前に残高をチャージする従来型の方式とは異なることだ。参加ウォレットの裏側でVisaの決済用認証情報を設定し、支払い時にはMeshが利用者の既存残高から資金を手当てして必要な換算を行う。加盟店側は通常のVisa決済として受け取るため、新たに暗号資産対応端末を導入する必要はない。一方、提供開始時期、対応端末、最初に参加するウォレットやプラットフォームはまだ公表されていない。
何が起きたのか?
Meshは10月19日の公式発表で、Visaの加盟店網と自社の暗号資産決済オーケストレーション基盤を接続すると発表した。参加するウォレットや金融プラットフォームの利用者は、アプリ内ですでに保有している暗号資産やステーブルコインなどを原資として、店頭の非接触決済やオンライン決済を行えるようになる計画だ。
決済時にはVisaの認証情報がシステム側で設定され、Meshがどの残高から支払うか、必要に応じた資産換算をどう行うかを処理する。利用者は支払い前に暗号資産を自分で売却したり、銀行口座へ送金したり、別の決済カードへ資金を事前チャージしたりする必要がないとしている。
加盟店側の処理は通常のVisa決済と同じだ。暗号資産を直接受け取るのではなく、既存のVisa決済フローを通じて支払いを処理するため、店舗側がブロックチェーンウォレットや専用ハードウェアを用意する必要はない。
Meshによると、自社ネットワークはすでに200社超の企業で利用されている。ただし今回のVisa連携について、どのウォレットやサービスが最初に対応するのか、どの国から開始するのか、どのスマートフォンや決済端末が対象になるのかは未公表で、展開計画が固まり次第発表するとしている。
なぜ重要なのか?
これまで暗号資産を一般店舗で使う方法の一つは、暗号資産連動カードを発行し、カード会社や決済事業者が裏側で暗号資産を法定通貨へ換算する方式だった。このモデルでは利用者が別途カードを申し込み、暗号資産サービスとカードプログラムを結び付ける必要がある。
今回のMeshとVisaの構想は、このカードプログラムを利用者が意識する部分を小さくする。利用者がすでに使っているウォレット側へVisa決済機能を組み込み、保有残高をその場で購買力へ変換するからだ。
この違いは、暗号資産の日常利用を考えるうえで大きい。決済専用の資産へ移す手順や別サービスへの送金が減れば、ウォレットに資産を保有することと店舗で使うことの距離が短くなる。
ただし「暗号資産をそのまま加盟店へ渡す」仕組みと理解するのは正確ではない。加盟店は通常のVisa決済を受け取り、暗号資産側の資金手当てや換算はMeshが裏側で処理する。暗号資産と既存決済網の間に変換レイヤーを置く構造になる。
市場構造への影響
この方式が広がると、暗号資産決済の競争軸は専用カードの発行枚数から、既存ウォレットをどれだけ加盟店網へ接続できるかへ広がる可能性がある。
暗号資産市場ではウォレット、取引所、ステーブルコイン、複数のブロックチェーンが分断されている。利用者がそれぞれのサービスに資産を持っていても、店舗で使うには別の決済経路へ資金を集め直す必要があった。Meshはこの分断の間に入り、異なる残高を決済時にまとめて扱う役割を目指している。
Visa側から見ると、新しい加盟店網を一から作るのではなく、既存の受け入れ基盤へ新しい資金源を接続することになる。加盟店は暗号資産を直接管理せず、利用者側だけが保有資産の種類を増やせるため、加盟店導入の負担を小さくできる。
これはステーブルコイン決済にとっても重要だ。ステーブルコイン専用のQR決済網を別途広げる方法とは異なり、既存のVisa加盟店網を出口として使うことで、オンチェーン残高と日常消費を接続できる。ただし実際の普及規模は、参加ウォレット、対応国、換算コスト、決済時の利用条件が公開されてから判断する必要がある。
資金・規制・流動性との関係
今回の構造では、利用者の暗号資産残高と加盟店へのVisa決済の間でMeshが資金手当てと換算を担う。つまり決済のたびに、暗号資産側の流動性と法定通貨決済側の流動性をつなぐ必要がある。
対応する資産が増えるほど、この換算基盤の重要性も高まる。流動性の高いステーブルコインであれば法定通貨との交換は比較的容易だが、価格変動の大きい暗号資産では支払い時点の価格決定やスプレッド管理が必要になる。
また、ウォレット事業者が自前でカード発行や決済プログラムを構築する必要を減らせる点も重要だ。Meshとの接続を通じてVisa加盟店での利用機能を追加できれば、ウォレットは決済インフラを一から持たずに消費用途を広げられる可能性がある。
一方、本人確認や利用資格などの規制対応はなくならない。Meshはプログラム運営の一部として利用登録や本人確認を担うとしているが、実際の提供条件は地域によって異なる可能性がある。世界200以上の国・地域にVisa加盟店が存在することと、サービスが初日からすべての地域で利用可能になることは別の話だ。
初心者向け補足
暗号資産カードでは通常、利用者がカードを申し込み、そのカードを暗号資産口座やステーブルコイン残高と結び付ける。支払い時には事業者が裏側で資産を換算し、店舗には通常のカード決済として支払う。
今回のMeshの仕組みも加盟店側ではVisa決済を使うが、利用者が別の専用カードプログラムを意識して使う形とは異なる。参加ウォレットの中にVisa決済用の認証情報を組み込み、すでにある残高を支払い原資として使うことを目指している。
そのため「カードが完全になくなる」というより、カード発行や資金チャージの仕組みを利用者から見えにくい場所へ移すと考えると分かりやすい。Visaの決済認証基盤は裏側で引き続き使われる。
また、発表時点では具体的な対応ウォレットや開始時期は決まっていない。現在すぐに任意の暗号資産ウォレットからVisa加盟店へ支払えるようになったわけではない点にも注意が必要だ。
Web3Timesの視点
今回見るべきなのは、Visa加盟店で暗号資産が使えるという見出しだけではない。ウォレットに残高を置いたまま、その残高を既存決済網へ接続するための中間レイヤーをMeshが担おうとしていることだ。
第一の観測点は参加ウォレットである。提供開始時期と初期対応プラットフォームはまだ発表されていない。大規模ウォレットや取引所が実際に採用するかによって、1億7500万超という加盟店網が利用者にとって実際の支払い先になるかが決まる。
第二は対応資産と換算条件だ。暗号資産、ステーブルコイン、法定通貨残高に対応するとされているが、どの銘柄を、どのスプレッドや手数料で利用できるかは今回の発表では示されていない。日常決済ではネットワーク規模と同じくらい換算コストが重要になる。
第三は専用カード方式との違いだ。Visaにはすでに多数のステーブルコイン連動カードプログラムが存在する。Mesh方式がそれらを置き換えるのか、それともカード発行が難しいウォレットへ補完的に広がるのかを見る必要がある。
第四は加盟店側を変更しない設計である。暗号資産普及のために世界中の店舗へ新しい決済端末を配るのではなく、既存のVisa受付環境を使う。この方式なら、ブロックチェーンの普及速度を加盟店の暗号資産対応速度から切り離せる可能性がある。
暗号資産の日常決済で本当に重要なのは、店舗が暗号資産を直接受け取ることだけではない。利用者がすでに持っている資産を、支払いの瞬間に既存の商取引インフラへ流せるかどうかだ。MeshとVisaの提携は、暗号資産決済の競争が専用カードや専用加盟店網の構築から、ウォレット残高と既存決済ネットワークを接続するインフラ競争へ移る可能性を示している。