Last Updated on 2026年10月22日 by oba3
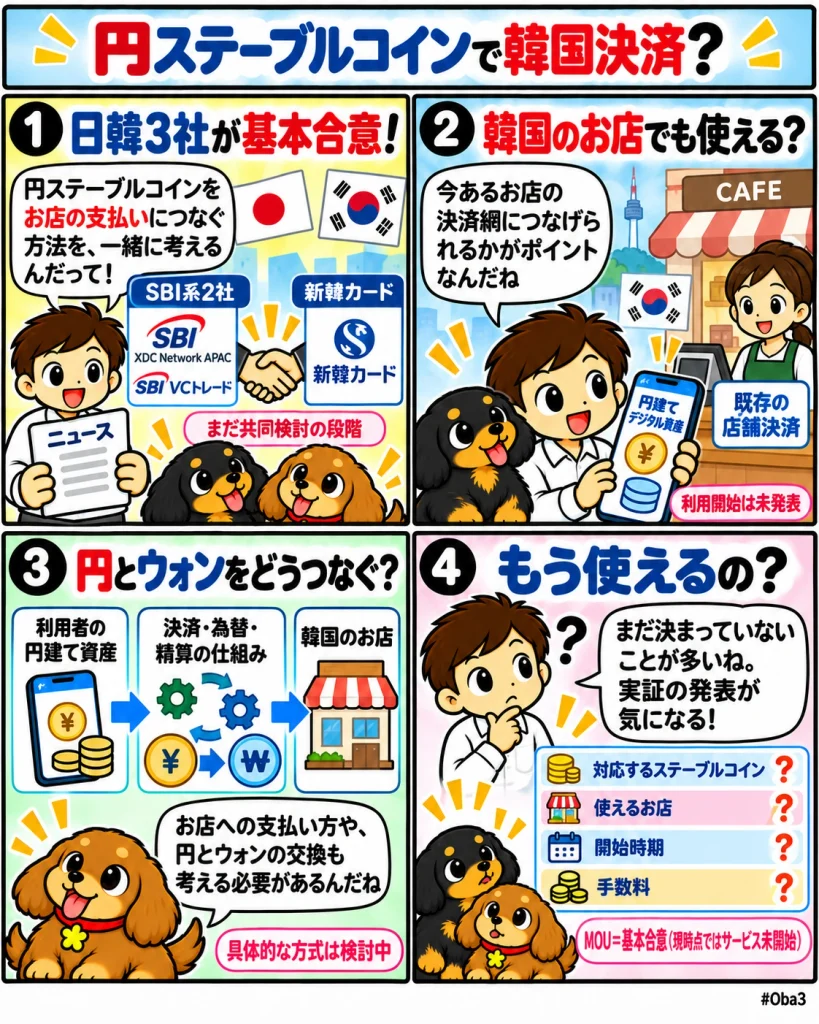
SBI XDC Network APACとSBI VCトレードは2026年10月21日、韓国の新韓カード(Shinhan Card)と、ブロックチェーンを活用したグローバル決済エコシステム構築に向けた基本合意書を締結した。3社は円建てステーブルコインを含むデジタル資産と実店舗決済の連携、クロスボーダー決済、既存金融インフラとの接続方法を検討する。
今回の発表は、訪韓日本人がすでに円ステーブルコインで韓国の店舗へ支払えるようになったというニュースではない。現時点ではMOUに基づく共同検討と実証準備の段階で、利用開始日、対象ステーブルコイン、参加加盟店、決済アプリ、手数料などは公表されていない。重要なのは、円建てのデジタル資産を韓国の既存決済網へどう接続するかを、カード会社とブロックチェーン事業者、暗号資産事業者が共同で検討し始めたことだ。
何が起きたのか?
SBI XDC Network APACとSBI VCトレードは、10月21日の公式発表で、新韓金融グループ傘下の新韓カードと基本合意書を締結したと発表した。目的は、デジタル資産と従来の金融・決済インフラを接続するブロックチェーン基盤の決済エコシステムを共同で検討することにある。
SBI XDC Network APACと新韓カードは、XDCネットワーク(XDC Network)のインフラやエコシステムの発展に協力し、デジタル資産を使った決済サービスや次世代決済モデルの適用可能性を検討する。
SBI VCトレードを含む3社では、ステーブルコインを利用したクロスボーダー決済と、既存の金融・決済インフラをどう接続するかも検討対象になる。特に、円建てステーブルコインをはじめとするデジタル資産と実店舗決済サービスを接続し、ユーザー体験、取引プロセス、技術構成、運用方法を実証する方針が示された。
新韓カード側では、日本から韓国を訪れる利用者が円建てステーブルコインで支払いを行い、既存カード決済に近い利便性を実現できるかを検証する構想も報じられている。ただし、SBIの公式発表では具体的なユースケースや実施時期について「今後順次公表」としており、一般利用開始が決まった段階ではない。
なぜ重要なのか?
ステーブルコインを日常決済で使う場合、大きな壁になるのは発行そのものより、既存の店舗網へどう接続するかだ。利用者が円建てトークンを持っていても、店舗側が専用ウォレットや新しい決済端末を導入しなければならない場合、普及には時間がかかる。
今回の検討では、韓国で既存の決済事業を持つ新韓カードが参加している。円建てデジタル資産を既存の加盟店決済へ橋渡しできれば、店舗側がブロックチェーンを直接扱わなくても、利用者側のデジタル資産を支払いへ利用できる仕組みにつながる可能性がある。
ただし、現時点でどの円ステーブルコインを使うかは公表されていない。特定の既存銘柄が採用されたと補完することはできず、発行体、償還方法、本人確認、決済時の為替処理なども今後の検討事項になる。
そのため今回のニュースは円ステーブルコイン決済の商用開始ではなく、日韓の決済事業者が実店舗利用まで含めた運用モデルを具体的に検証する入口として読む方が正確だ。
市場構造への影響
円建てステーブルコインが日本国内だけで使われる場合、その用途は送金や暗号資産取引、国内決済に限られやすい。海外の加盟店網へ接続できれば、円建て資産を保有したまま外国で支払いへ利用する新しい経路が生まれる。
この場合、利用者のウォレット、ステーブルコイン、ブロックチェーン、加盟店、カード会社、最終的な精算通貨をつなぐ複数のレイヤーが必要になる。価値移転はオンチェーンで行っても、店舗側への支払いは既存の決済システムへ接続する設計になる可能性がある。
ここで重要になるのが新韓カードの役割だ。ステーブルコイン決済を普及させるために韓国全土へ新しい加盟店網を一から作るのではなく、既存の決済基盤を活用できれば、導入時の店舗側負担を抑えられる。
一方、実際にどの加盟店まで対応できるかはまだ決まっていない。新韓カードが大規模な会員・加盟店基盤を持つことと、その全加盟店で円ステーブルコイン決済が利用可能になることは別であり、実証範囲や商用化時の接続方式を確認する必要がある。
資金・規制・流動性との関係
クロスボーダー決済で円建てステーブルコインを使う場合、利用者が持つ円建てトークンと、韓国の加盟店が最終的に受け取る資金との間をどう精算するかが重要になる。
加盟店がウォンで受け取るのであれば、どこかの段階で円建てデジタル資産と韓国ウォンの価値交換が必要になる。ステーブルコインを送るだけでは決済全体は完結せず、為替、流動性供給、加盟店精算、返金、取消といった既存決済の機能も組み込む必要がある。
新韓カード側では、マネーロンダリング対策や異常取引検知などを含めた安全性の検証も想定されている。日韓をまたぐ決済では、日本側の暗号資産・資金決済規制だけでなく、韓国側のステーブルコイン制度や決済規制にも対応する必要がある。
韓国ではステーブルコインを巡る制度整備が進行中であり、制度変更によって商用化条件が変わる可能性もある。技術的に決済できることと、一般利用者へ継続的に提供できることは分けて考えなければならない。
3社は将来的に、個人の店舗決済だけでなくクロスボーダー貿易代金の精算など国際決済領域へ協力範囲を広げる方針も示している。実店舗決済と企業間精算では必要な取引額、流動性、本人確認、リスク管理が異なるため、どの用途から実用化されるかも注目点になる。
初心者向け補足
今回のMOUは、サービス開始契約とは異なる。企業同士が一緒に技術や事業モデルを検討し、実証を進めるための基本的な合意と考えると分かりやすい。
そのため、現在すぐに日本人旅行者が円ステーブルコインを使って韓国の新韓カード加盟店で買い物できるわけではない。具体的な利用開始日や対応店舗、対応ウォレットはまだ発表されていない。
また「円ステーブルコイン」とは、通常1トークンを1円相当の価値へ連動させることを目指すデジタル資産を指す。ただし、どの発行体のトークンでも同じように使えるわけではない。実際の決済では、発行体、償還条件、本人確認、対応ネットワークなどが重要になる。
今回の構想が商用化された場合でも、店舗が直接ステーブルコインを受け取る方式になるとは限らない。利用者側ではデジタル資産を使い、加盟店側では従来に近い方法で法定通貨を受け取る設計も考えられる。
Web3Timesの視点
今回見るべきなのは、SBIが新しいステーブルコインを発行したという話ではない。円建てデジタル資産を韓国の既存決済基盤へどう接続するかを、カード会社を含めて検証し始めたことだ。
第一の観測点は実証の具体化である。現時点ではMOUであり、対応する円ステーブルコイン、実証地域、店舗数、利用アプリ、開始時期は公表されていない。これらが開示されて初めて、商用化までの距離を判断できる。
第二は加盟店側の体験だ。利用者がステーブルコインを使えても、店舗へ新しい端末や複雑な会計処理を要求するなら普及の壁になる。既存の新韓カード決済網へどこまで自然に組み込めるかが重要になる。
第三は為替と精算である。円建てステーブルコインを韓国で使う場合、実際の購買では円とウォンの価値交換が発生する。為替レート、手数料、流動性供給、精算タイミングが既存カード決済より有利になるのかは、実証後に確認すべき点だ。
第四はSBIグループ内で進む複数の日韓決済実証との関係である。SBIグループでは新韓カード以外にも韓国の決済・ブロックチェーン企業とステーブルコイン決済の検証を進めている。個別の実証を別々に見るだけでなく、どの加盟店網、ブロックチェーン、規制対応モデルが実用化へ残るかを見ることで、日韓デジタル決済の標準化競争が見えてくる。
ステーブルコインが旅行者や企業の国際決済で使われるには、トークンを発行するだけでは足りない。ウォレットから店舗、為替、加盟店精算、取消・返金、本人確認までを既存の決済業務へ接続する必要がある。今回の3社による基本合意は、その接続部分を実証しようとする動きであり、円建てデジタル資産が海外の実店舗で実需を持てるかを測る一つの試験になる。