Last Updated on 2026年10月28日 by oba3
カナダ政府は2026年10月24日、ステーブルコイン規則案を官報に掲載し、12月23日までの意見公募を開始した。保有残高に応じた利回りの提供を禁止する方針を維持し、準備資産の保管先や償還手続きの詳細を提示した。政府は2027年秋の施行を目指しているが、現時点では意見公募中の案であり、最終規則や施行日は確定していない。
何が起きたのか?
規則案は、ステーブルコイン法に基づく発行者の登録、準備資産、償還などの実務要件を具体化するものだ。対象となる非金融機関の発行者は、制度施行後、カナダ銀行への登録が必要になる。同法第12条では金融機関によるステーブルコイン発行を同法の適用対象から除外しており、今回の発行者向け要件が金融機関にも一律に適用されるわけではない。
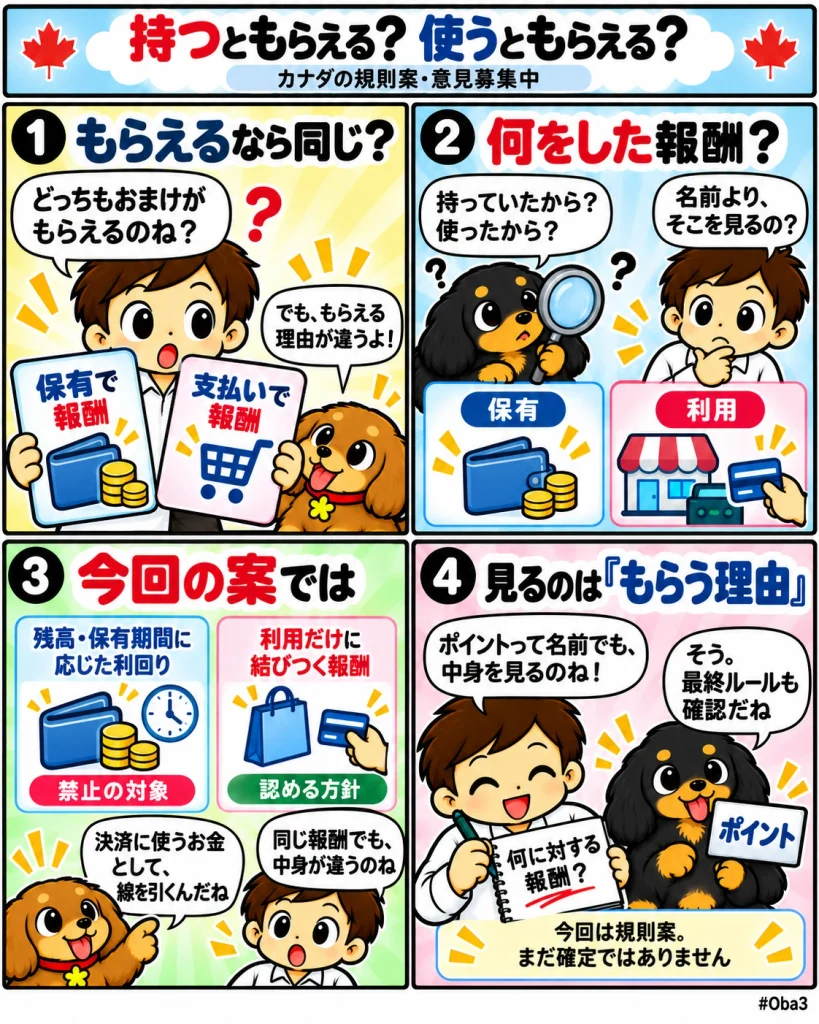
保有に連動する利息・利回りの提供に加え、発行者が第三者との契約を通じて保有者へ利回りを提供する仕組みも禁止対象とする。一方、保有ではなく利用だけに結び付く報酬は認める方針だ。
償還は原則として請求から3営業日以内とし、最低償還額を設けず、手数料は償還額の1%以下に制限する。政府の説明では、この期限は必要な準備資産を換金し、法定通貨の送金を開始するまでを指す。利用者の口座への着金を一律に3営業日以内と保証するものではない。
準備資産は発行残高以上を維持し、カナダ国内で設立された適格な金融機関に分別保管する案となっている。また、準備資産市場の流動性不足で請求すべてに対応できない場合には、日次の償還額を制限できる例外も示した。
なぜ重要なのか?
今回の案では、ステーブルコインを保有によって収益を得る商品と区別し、決済や送金に使う手段として位置付ける方向が見える。発行事業者にとっては、利回りを集客の中心に据える設計が難しくなり、送金の使いやすさや加盟店との連携など、利用場面での価値が競争軸になる。
ただし、保有報酬と利用報酬の境界は実務上の論点になる。名称が「ポイント」や「特典」であっても、残高や保有期間に応じて増える仕組みなら、単純な決済利用への報酬とは性質が異なる。最終規則や監督上の説明で、どのような設計が認められるかが重要だ。
市場構造への影響
国内の適格金融機関を準備資産の保管先とする要件は、発行者と銀行などの関係を事業基盤に組み込む。チェーン上でトークンを発行できるだけでは運営は完結せず、資産の保管、換金、償還代金の送金を担う相手との接続が必要になる。
このため、参入する事業者は技術開発と並行して、保管契約や銀行口座、資金受け渡しの体制を整えることになる。利用者保護を支える仕組みである一方、保管先の選択肢や契約条件によって、発行者の運営費用や参入のしやすさが変わる可能性がある。
資金・規制・流動性との関係
償還期限と手数料上限は、保有者が法定通貨へ戻す際の予測可能性に関わる。発行者側では、償還請求に備えて換金しやすい資産を持ち、銀行送金までの処理を期限内に進める体制が求められる。準備資産の総額だけでなく、必要なときに現金化できるかも運営上の焦点となる。
また、1%は提案された上限であり、すべての発行者が一律に徴収する料金ではない。利用者の実際の負担は各社の設定に左右されるため、上限の数字と個別商品の償還条件は分けて読む必要がある。
初心者向け補足
ステーブルコインは、法定通貨などに価値を連動させることを目指すトークンだ。「準備資産」はその価値や償還を支える資産、「償還」はトークンを発行者に戻して対応する法定通貨を受け取る手続きを指す。
取引所で別の買い手に売ることと、発行者へ直接償還を求めることは異なる。今回の3営業日や手数料上限は発行者による償還の条件であり、取引所での売買価格や出金時間を一律に定めるものではない。
Web3Timesの視点
今回の規則案は、トークンの発行方法よりも、保有者へどのような報酬を提供でき、資金をどう保管し、請求時にどう返すかを具体化する動きと捉えられる。発行者の競争力は、技術に加えて金融機関との契約や償還実務にも左右される。
今後は意見公募を経て、利回り禁止の範囲、国内保管要件、償還の例外が最終的にどう整理されるかを確認したい。2027年秋という施行目標と、実際に確定する規則・監督指針を分けて追うことが、事業者への影響を見極めるうえで欠かせない。