Last Updated on 2026年10月30日 by oba3
調査会社イプソス(Ipsos)が実施した米国の成人向け調査で、米金融システムを安全と考える人は19%だった。サイバー犯罪や人工知能(AI)などの新たな脅威に対応するため、金融システムの改善が必要だとする回答は63%に上った。
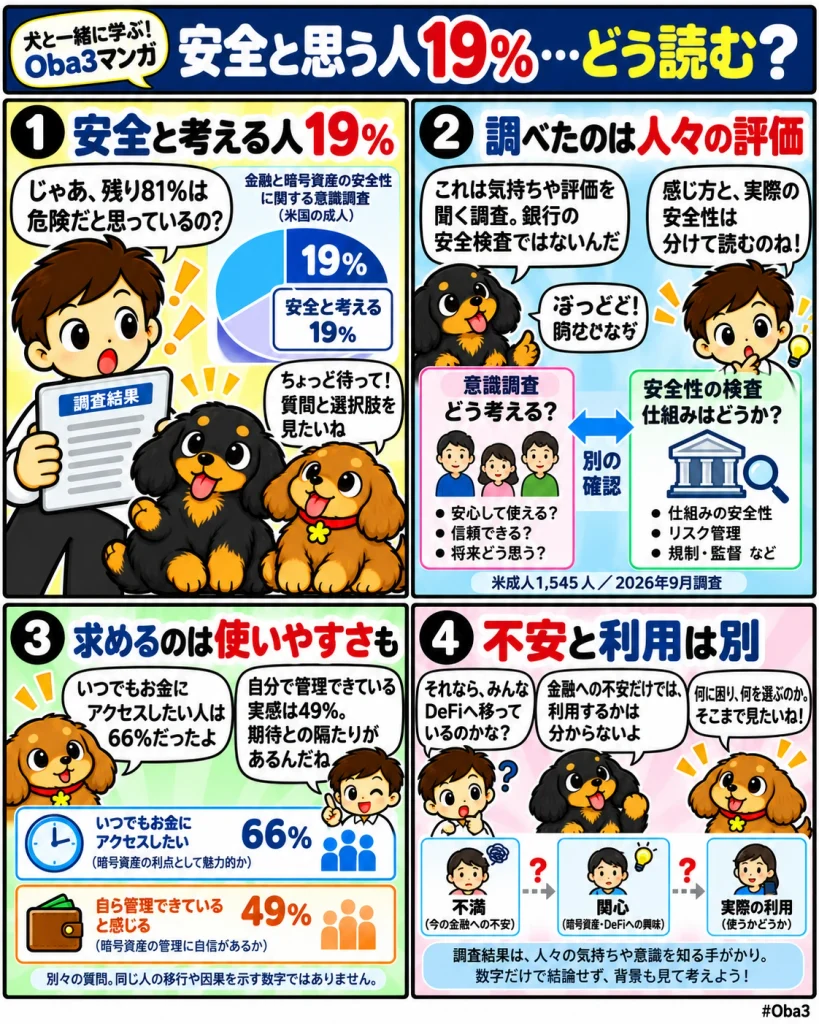
ただし、これは金融の安全性に関する意識調査であり、銀行の健全性やシステムの脆弱性を検査した結果ではない。既存金融への不安を、そのまま暗号資産や分散型金融への信頼に読み替えることもできない。
何が起きたのか?
イプソスの10月27日付発表によると、調査は2026年9月8〜16日、米国の18歳以上の成人1545人を対象に実施された。確率抽出型のオンラインパネルを用い、人口構成に合わせて回答を補正している。全体の標本誤差は95%信頼水準でプラスマイナス2.8ポイントとされる。
金融システムへの評価に加え、いつでも自分のお金にアクセスしたい人は66%だった一方、自分の金融資産を自ら管理できていると感じる人は49%にとどまった。利用者が望む状態と、現在の実感との間に隔たりが示されている。
調査は、分散型金融の研究・政策提言に関わるDEF側の依頼によるものだ。調査公表資料では、個人情報の管理についても金融システムの変更を求める回答が紹介されている。調査主体の関心と、回答者が実際に示した評価は分けて読む必要がある。
なぜ重要なのか?
金融サービスへの信頼は、預けた資産が失われないかという問題だけでは決まらない。必要なときに資金を動かせるか、個人情報がどう使われるか、トラブル時に説明を受けられるかも、利用者の評価に関わる。
今回の結果は、こうした使い勝手や管理への期待を考える材料になる。ただし、19%という数字の裏返しを「81%が金融システムを危険だと断定した」と扱うのは適切ではない。回答の強さや中間的な選択肢を含む質問全体を確認せず、賛否の二択へ置き換えないことが大切だ。
市場構造への影響
資産へのアクセスや情報管理を重視する需要は、銀行、決済事業者、暗号資産サービスのいずれにとっても、機能や説明を見直す論点になる。新しい技術を採用したという事実だけでなく、利用者がどの操作を自分で決められるのかを示す必要がある。
一方、自己管理を増やすと、利用者が負う責任も変わる。資産を動かす自由度が高まっても、認証情報の紛失や誤送金への対応が難しくなる場合があるため、「管理できること」と「損失から守られること」を同じ尺度で扱うことはできない。
資金・規制・流動性との関係
この調査から、銀行預金が暗号資産へ移った金額や、今後の資金流入を推計することはできない。不安を感じている人でも、給与の受け取りや支払いの都合から、同じ金融機関を利用し続ける場合がある。
実際、暗号資産をこれまでに保有・利用した経験がある人は22%だったが、過去12カ月の保有・利用は13%で前年と同水準だった。経験の広がりと継続利用は別の指標であり、既存金融への不満だけでは利用定着を説明できない。
制度面でも、資金へのアクセス、本人確認、不正利用への対応をどう両立するかが課題になる。サービスの評価には、利用時間に加え、停止条件や返金・救済の手続きまで含める必要がある。
初心者向け補足
分散型金融(DeFi)は、ブロックチェーン上のプログラムなどを使って、資産の交換や貸し借りを行う仕組みの総称だ。銀行口座とは異なる方法で資産を扱える一方、プログラムの不具合や管理権限の悪用など、別のリスクがある。
例えば、銀行に不安があると答えた人が、暗号資産の秘密鍵を自分で管理したいと考えているとは限らない。金融への不安、技術への理解、実際に利用する意思は、それぞれ異なる質問として確かめる必要がある。
Web3Timesの視点
今回の調査は、既存金融への不安を新しい金融の優位性へ直結させるよりも、利用者が求める条件を読み取る資料として有用だ。資産を必要なときに使えることと、個人情報や管理責任について納得できることは、技術の種類を問わず問われる。
今後は同じ質問による意識の変化に加え、実際の継続利用や、利用をやめた理由も確認したい。不満、関心、行動を分けて追うことで、新しい金融サービスがどの課題に応え、どこで利用者の期待に届いていないのかを捉えやすくなる。