Last Updated on 2026年11月11日 by oba3
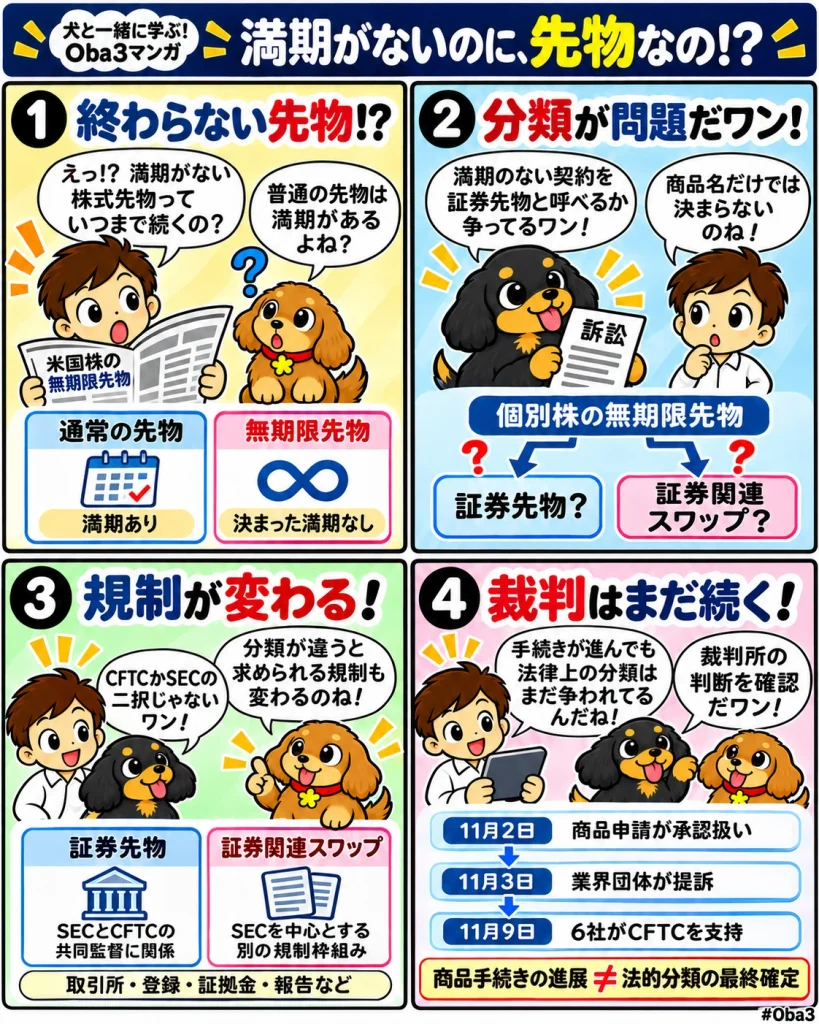
米国で個別株の価格に連動する無期限先物(パーペチュアル先物)を巡り、商品先物取引委員会(CFTC)の規制権限を問う訴訟が進んでいる。2026年11月9日、暗号資産取引所を運営するコインベース(Coinbase)やカルシ(Kalshi)など6社は、CFTCの立場を支持する法廷助言書の提出許可をニューヨーク南部地区連邦地方裁判所に求めた。
争点は、満期のない個別株連動デリバティブを「証券先物」として扱えるのか、それとも証券取引委員会(SEC)の規制対象となる「証券関連スワップ」に分類すべきなのかという制度上の境界にある。11月2日には複数の取引所による商品申請がCFTCの規則に基づき承認扱いとなったが、その法的な妥当性は裁判で争われており、最終的な判断は確定していない。
何が起きたのか?
今回CFTCを支持したのは、Coinbase、Kalshi、暗号資産取引所クラーケン(Kraken)の親会社ペイワード(Payward)、DRWホールディングス(DRW Holdings)、ジャンプ・トレーディング(Jump Trading)、パラダイム(Paradigm)の6社である。
6社は11月9日、CFTCの規制権限を擁護する法廷助言書を提出するため、裁判所に許可を申請した。これは訴訟の当事者として新たに提訴したものではなく、裁判所の判断に関係する法的見解を第三者の立場から示す手続きだ。CoinDeskが11月10日に報じた。
訴訟を起こしたのは、シカゴ・オプション取引所を運営するCboeやマーケットメーカーのシタデル・セキュリティーズ(Citadel Securities)などが関係する業界団体キャピタル・マーケッツ・アライアンス(Capital Markets Alliance/CMA)である。同団体は11月3日、CFTCによる個別株無期限先物の承認を取り消すよう求め、緊急の差し止めも申し立てた。
Coinbase、Kalshi、Paywardが関係する取引所は、米国株に連動する無期限先物の上場に向けてCFTCに商品申請を提出していた。9月18日にはCoinbase DerivativesとKalshiEXなどが申請を行い、所定の審査期間が経過した11月2日に承認扱いとなった。これはCFTCが個別商品について積極的な承認命令を出したという意味ではなく、法令に定められた期間内に必要な措置が取られなかった場合の承認手続きによるものだ。
なぜ重要なのか?
無期限先物は、通常の先物契約とは異なり、あらかじめ決められた満期日を持たないデリバティブ商品である。暗号資産市場では広く利用されており、買い手と売り手の間で定期的に支払われるファンディングと呼ばれる調整金によって、契約価格を原資産の市場価格に近づける仕組みが一般的だ。
今回の対象はビットコインなどの暗号資産ではなく、米国の個別上場株式である。投資家は株式そのものを保有せず、対象銘柄の価格変動に対するポジションを持つことになるため、配当や議決権などの株主権利を直接取得する商品ではない。
問題となっているのは、満期日がなく、定期的な資金調整を伴う契約が、米国法上の証券先物に該当するかどうかだ。
CMAは、こうした契約が従来の先物とは異なる性質を持ち、SECの規制対象である証券関連スワップとして扱われるべきだと主張している。これに対し、CFTCを支持する企業側は、既存の証券先物制度の下で規制できると反論した。
ただし、これは単純にCFTCかSECのどちらか一方だけが監督するという二者択一ではない。米国の証券先物には、商品先物取引法と証券取引所法に基づく両当局の監督が組み込まれており、分類によって適用される手続きや規制要件が変わる。
市場構造への影響
米国では、2000年の商品先物現代化法によって個別株先物などを扱う制度が整備された。証券先物はCFTCとSECの共同監督に関係する商品区分として位置付けられているが、証券関連スワップには異なる登録・取引・報告要件が適用される。
Coinbase Derivativesは2026年9月18日、個別株や上場投資信託(ETF)に連動する現金決済型先物について、SECにも規則変更を届け出ている。SECの公開資料では、同取引所がCFTCに登録された指定契約市場(DCM)であり、証券先物を扱うためのSECへの届出も行っていることが確認できる。
Kalshiも同様に、個別株の価格を参照し、あらかじめ満期日を設定しない証券先物の上場規則を届け出た。契約には原資産価格と先物価格の差に応じた定期的な支払いが組み込まれている。既存の暗号資産無期限先物に近い仕組みを、証券先物制度の中で運用しようとする設計だ。
こうした商品が証券先物として認められれば、CFTC登録の取引所を基盤に、個別株連動デリバティブを提供する経路が広がる。一方、証券関連スワップに該当すると判断された場合は、取引施設や仲介業者に求められる登録、資本、証拠金、報告などの要件が変わり、現在の事業計画を見直す必要が生じ得る。
裁判所は11月3日の初期判断で緊急差し止めの請求を退けたものの、CFTCの法的権限について疑問を示している。したがって、緊急差し止めが認められなかったことを、商品の法的分類が全面的に支持されたと受け取ることはできない。
資金・規制・流動性との関係
個別株無期限先物は、現物株式を保有せずに価格変動へのエクスポージャーを得られるため、投資家やマーケットメーカーにとって新たな取引手段となる。ただし、レバレッジを利用する商品では、相場変動による損失が拡大しやすく、証拠金管理や強制清算の仕組みが市場の安定性を左右する。
特に個別株は、暗号資産と異なり、原資産の主要な取引市場に営業時間がある。原株式市場が閉まっている時間帯にも無期限先物を取引する場合、参照価格の算定方法や市場再開時の価格差、流動性の確保が問題になる。
CMA側は、証券関連スワップに適用される投資家保護や市場監督の要件を、証券先物という分類によって回避することへの懸念を示している。一方、Coinbaseなどの企業側は、既存の証券先物制度がこうした商品を監督する法的枠組みを提供しており、SECも制度上の手続きに関与してきたと主張する。
両者の対立は、新商品の参入条件だけでなく、既存の証券取引所や先物取引所、暗号資産取引企業の競争関係にも影響する。取引所がどの登録制度を利用できるかによって、システム整備や規制対応に必要なコストが異なるためだ。
初心者向け補足
株式、先物、無期限先物は似た銘柄を対象にしていても、保有する権利が異なる。
例えば、ある企業の株式を現物で購入した場合、保有形態に応じて配当や議決権などの株主権利が認められる。通常の先物では、将来の一定時点に向けた価格変動を取引するため、契約には満期がある。
無期限先物には決められた満期がなく、ポジションを維持する間は証拠金やファンディングの支払いが関係する。長期間保有できる設計であっても、必要な証拠金が不足すれば強制的に決済される場合がある。
今回の訴訟は、個別株無期限先物そのものを全面的に禁止するかどうかを直接決めるものではない。こうした契約が米国の既存法でどの商品分類に当たり、どの規制手続きの下で上場できるかが争われている。
Web3Timesの視点
今回の訴訟で特徴的なのは、暗号資産市場から広がった無期限先物という取引形式が、米国株式を対象とすることで既存の証券規制との境界に踏み込んだ点にある。商品が参照する資産は株式でも、その契約が法律上の証券先物なのか証券関連スワップなのかによって、取引所や仲介企業に求められる制度対応は変わる。
11月2日の承認扱いは、商品上場に向けた規制手続きが一定段階に達したことを示す。一方、11月3日に提起された訴訟と9日の企業側による法廷助言書の提出申請は、その手続きの法的根拠がなお争われていることを明らかにした。行政手続き上の承認と、裁判所による規制権限の最終判断は分けて捉える必要がある。
また、今回の対立はCFTCとSECが直接互いを訴えている構図ではない。CMAがCFTCの判断に異議を唱え、暗号資産・取引関連企業がCFTCの立場を支持している。SECが関係するのは、証券先物の共同監督制度と、証券関連スワップに対する規制権限が争点になっているためだ。
今後の司法判断によっては、個別株無期限先物を提供しようとする企業の登録経路や商品設計が左右される。既存の証券先物制度が満期のない契約をどこまで包含できるのか。その解釈は、暗号資産取引所の米国市場参入だけでなく、株式関連デリバティブ市場の競争条件を考えるうえでも重要な基準となる。